RuW-online BB

BB-Kommentar zu BFH, Urteil vom 16.11.2023, IV R 28/20

Verzichtet der Gesellschafter einer Personengesellschaft auf eine (unter dem Nennwert) erworbene Forderung gegen die Personengesellschaft, entsteht bei dieser ein “Wegfallgewinn”. Die Frage ist, wann dieser zu versteuern ist: unmittelbar im Verzichtszeitpunkt oder erst später bei Ausscheiden des Gesellschafters/Auflösung der Personengesellschaft.

Im Blickpunkt (Arbeitsrecht)

Der 2. Senat des BAG fragt den EuGH, ob ein der katholischen Kirche zugeordneter Arbeitgeber, der von den bei ihm tätigen Arbeitnehmern im Übrigen nicht verlangt, dass sie der katholischen Kirche angehören, das Arbeitsverhältnis allein aufgrund der Beendigung der Mitgliedschaft zur katholischen Kirche kündigen darf, wenn der Arbeitnehmer während des Arbeitsverhältnisses aus der katholischen Kirche austritt (BAG, …

Corona-Sonderzulagen nach § 3 Nr. 11a EStG – arbeitsrechtliche Problemstellungen

Eine dogmatische Einordnung anhand aktueller Fragen und Problemstellungen bei der (tarifvertraglichen) Gewährung von Corona-Sonderzahlungen, Antworten der Rechtsprechung und Ausblick auf die Bedeutung für künftige Sonderzahlungen mit vergleichbaren Voraussetzungen. Dieser Beitrag gibt einen Überblick zum aktuellen Stand der in der Rechtsprechung zu Corona-Sonderzahlungen entwickelten Dogmatik und beleuchtet hierbei etwaig offene Rechtsfragen. Aufhänger hierfür sind die zuletzt ergangenen Entscheidungen des Neunten Senats des Bundesarbeitsgerichts (BAG) vom 25.7.2023 (9 AZR 332/22, juris) sowie vom 28.3.2023, (9 AZR 132/22, BB 2023, 2430, 9 AZR 106/22, BeckRS 2023, 19610, und 9 AZR 217/22, BeckRS 2023, 19606), in denen tarifvertraglich zugesagte Corona-Sonderzahlungen auch jenen Arbeitnehmern zugesprochen wurden, die sich in der Freistellungsphase einer im Blockmodell vereinbarten Altersteilzeitregelung befanden.

BB-Kommentar zu BAG, Beschluss vom 17.10.2023, 1 ABR 24/22

Nicht zum ersten Mal mussten sich die Arbeitsgerichte mit der Frage befassen, ob Arbeitgeber die private Nutzung von Mobiltelefonen während der Arbeitszeit verbieten dürfen, ohne hierfür die Zustimmung des Betriebsrats einzuholen. Während das ArbG München (Az. 9 BVGa 52/15) ein generelles Verbot der privaten Handynutzung als mitbestimmungspflichtig einstufte, kam zuletzt das LAG Niedersachsen (Az. …

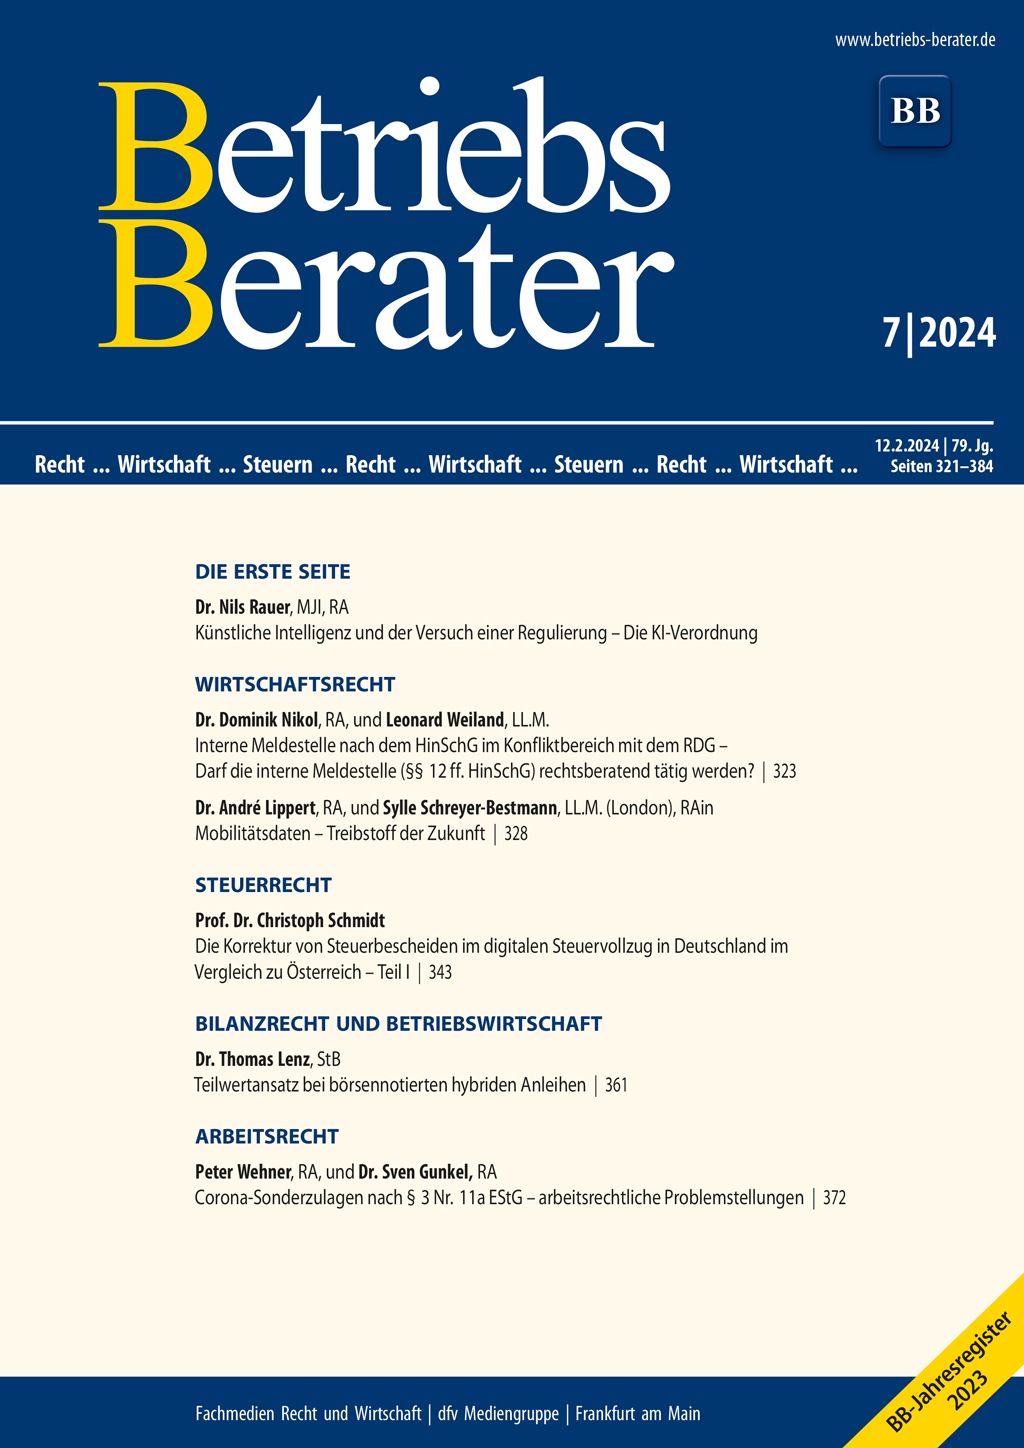
BB 2024, Heft 07 vom 12.02.2024

RauerKünstliche Intelligenz und der Versuch einer Regulierung – Die KI-Verordnung I | Nikol/WeilandInterne Meldestelle nach dem HinSchG im Konfliktbereich mit dem RDG – Darf die interne Meldestelle (§§ 12 ff. HinSchG) rechtsberatend tätig werden? 323 | Lippert/Schreyer-BestmannMobilitätsdaten – Treibstoff der Zukunft 328 | BGHGbR-Insolvenz – Nachrangige Zinsforderungen und Haftung für Kosten 335 | SchmidtDie Korrektur von Steuerbescheiden im digitalen Steuervollzug in Deutschland im Vergleich zu Österreich – Teil I 343 | FG MünchenBeteiligung an einer vermögensverwaltenden Personengesellschaft mit Gesellschaftswährung in Fremdwährung 350 | BFHAkteneinsicht in Gerichtsakte und Verwaltungsakte 355 | LenzTeilwertansatz bei börsennotierten hybriden Anleihen 361 | BFHVerzicht des Gesellschafters auf unter Nennwert erworbene Genussrechtsforderung 366 | Wehner/GunkelCorona-Sonderzulagen nach § 3 Nr. 11a EStG – arbeitsrechtliche Problemstellungen 372 | BAGMitbestimmung des Betriebsrats – Untersagung der privaten Nutzung von Mobiltelefonen und Smartphones während der Arbeitszeit 377 | BAGAntragsänderung im Rechtsbeschwerdeverfahren – Betriebsratswahl – Anfechtung – Verkennung des Betriebsbegriffs 381

Bürokratieentlastungsgesetz: Papiertiger oder Befreiungsschlag?

Ein hehres Ziel des Referentenentwurfs zum IV. Bürokratieentlastungsgesetz (BEG IV-E), den das Bundesministerium der Justiz Mitte Januar auf über 100 Seiten vorgelegt hat: die Entlastung in Höhe von immerhin 682 Millionen Euro für Bürgerinnen und Bürger, Wirtschaft sowie die Verwaltung durch den Abbau von überflüssiger Bürokratie – absolut lobenswert und notwendig angesichts der aktuellen vielschichtigen Herausforderungen und der wachsenden Unzufriedenheit mit den bürokratischen Mühlen in unserem Land. …

Im Blickpunkt (Wirtschaftsrecht)

Vor dem Hintergrund wachsender geopolitischer Spannungen und tiefgreifender technologischer Veränderungen hat die EU-Kommission fünf Initiativen vorgeschlagen, die die wirtschaftliche Sicherheit stärken sollen (vgl. PM EU-Kommission – Vertretung in Deutschland vom 24.1.2024). Dazu gehören ein Screening von Auslandsinvestitionen sowie eine Empfehlung, die Sicherheit in der Forschung zu steigern. …

Rapide Skalierung von Tech-Start-ups – Systemische Grenzen des deutschen Gesellschafts- und Kapitalmarktrechts sowie Potenziale durch das ZuFinG

Tech-Start-ups und innovative Technologien stehen in einem starken internationalen Wettbewerb. Zur Finanzierung nutzen deutsche Wachstumsunternehmen regelmäßig die Vorteile flexiblerer ausländischer Gesellschafts- und Kapitalmarktrechtssysteme. Der Beitrag beschreibt aktuelle Entwicklungen und vergleicht Instrumente konkurrierender ausländischer Rechtssysteme, die den Anforderungen von Tech-Unternehmenswachstumsprozessen entsprechen. Abschließend werden zu erwartende positive Impulse und Chancen durch das Zukunftsfinanzierungsgesetz (ZuFinG) dargestellt.

Mehr als nur Scoring: Die SCHUFA-Entscheidung C-634/21 und ihre Auswirkungen

Ausschließlich automatisierte Entscheidungsfindungen mit rechtlich relevanten Auswirkungen für die Betroffenen sind nach der DSGVO verboten. Mit der Entscheidung vom 7.12.2023 in der Rechtssache C-634/21 hat der EuGH das datenschutzrechtliche Verbot mit weitreichenden Folgen konkretisiert. Künftig müssen Unternehmen nicht nur bei der Verwendung von sog. Score-Werten für die Prüfung der Kreditwürdigkeit von Kunden Prozesse überprüfen, sondern grundsätzlich (teil-) automatisierte Abläufe kontrollieren, die etwa KI-gestützt arbeiten. Außerdem müssen die korrespondierenden Auskunftsprozesse angepasst werden.

Im Blickpunkt (Steuerrecht)

Überraschend ist es nicht: Der BDI hat in einer neuen Studie gezeigt, dass die Steuerbelastung in Deutschland gegen den internationalen Trend gestiegen ist. “Deutschland ist ein Hochsteuerland”! Die Studie “Wettbewerb der Steuersysteme” zeigt Deutschland nicht als Gewinner. Im weltweiten Vergleich sind Unternehmen in Deutschland steuerlich so stark belastet wie nirgends sonst. …