RuW-online BB

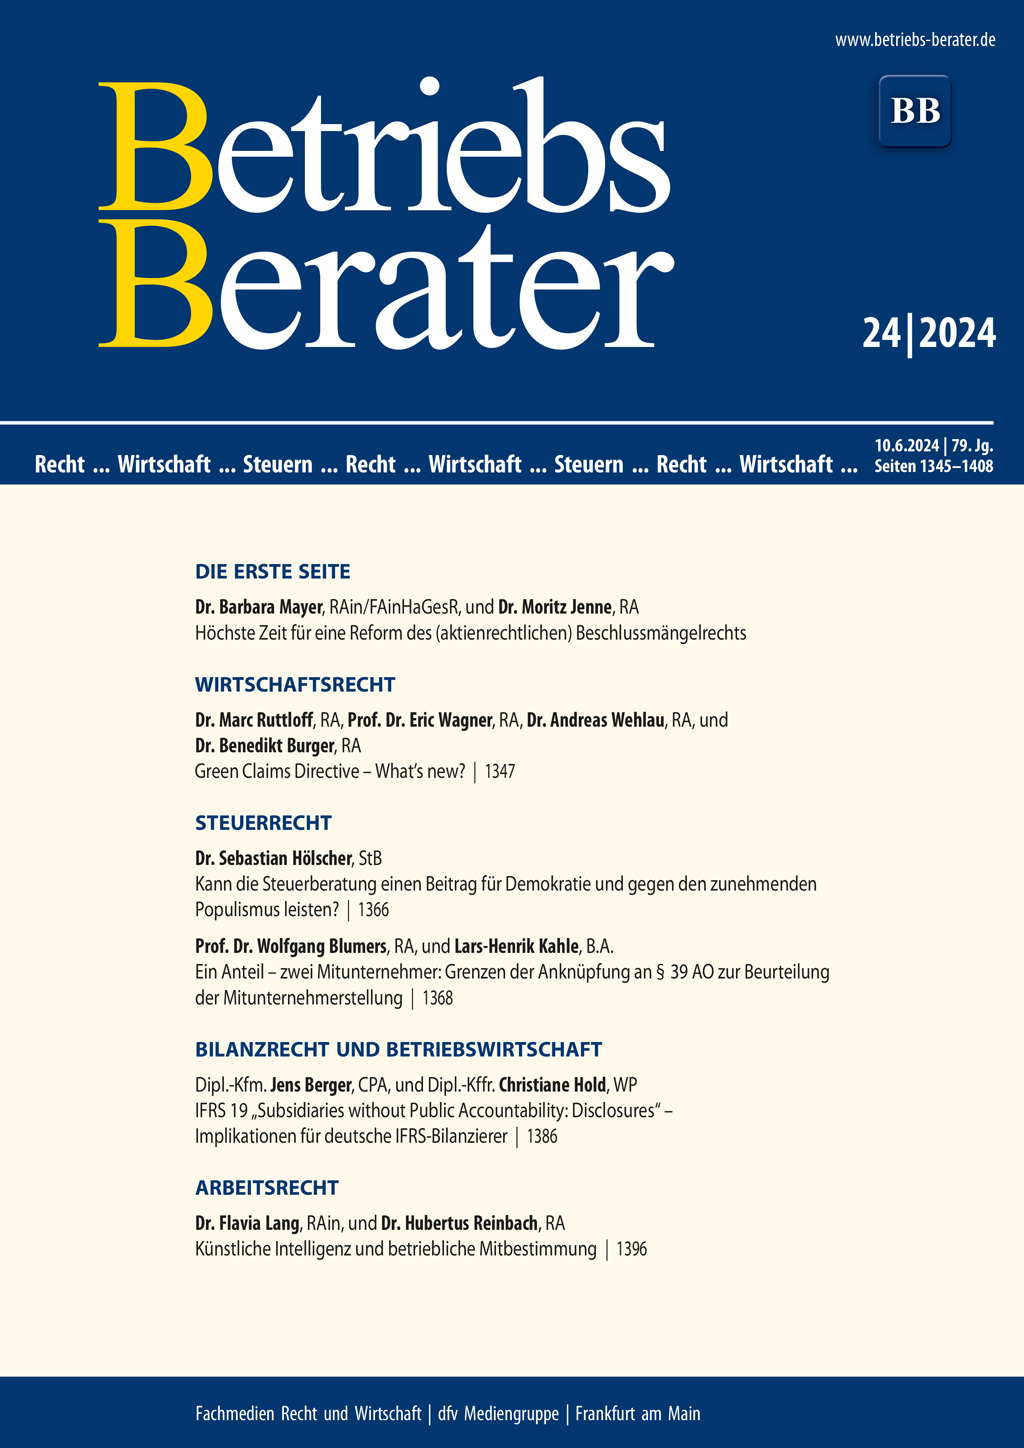
BB 2024, Heft 24 vom 10.06.2024

Mayer/JenneHöchste Zeit für eine Reform des (aktienrechtlichen) Beschlussmängelrechts I | Ruttloff/Wagner/Wehlau/BurgerGreen Claims Directive – What's new? 1347 | BGHZum Löschungsanspruch eines GmbH-Geschäftsführers (hier: Geburtsdatum, Wohnort im Handelsregister) 1356 | BGHZum Löschungsanspruch eines Kommanditisten (hier: Geburtsdatum, Wohnort im Handelsregister) 1357 | BGHAnlagevermittler, Plausibilitätsprüfung u. a. 1358 | HölscherKann die Steuerberatung einen Beitrag für Demokratie und gegen den zunehmenden Populismus leisten? 1366 | Blumers/KahleEin Anteil – zwei Mitunternehmer: Grenzen der Anknüpfung an § 39 AO zur Beurteilung der Mitunternehmerstellung 1368 | BFH“Bondstripping” durch Luxemburger SICAV mit KGaA als Gesellschafterin – Schachtelprivileg nach DBA-Luxemburg 1958/2009 – Verhältnis von § 42 AO zu § 15b EStG 1373 | BFHKein Zwischenurteil gemäß § 99 Abs. 2 der Finanzgerichtsordnung (FGO) bei fehlenden Feststellungen zur Sachdienlichkeit 1381 | Berger/HoldIFRS 19 “Subsidiaries without Public Accountability: Disclosures” – Implikationen für deutsche IFRS-Bilanzierer 1386 | FG KölnFA darf einen Investitionsabzugsbetrag für nachträglich steuerbefreite Photovoltaikanlage streichen 1391 | Lang/ReinbachKünstliche Intelligenz und betriebliche Mitbestimmung 1396 | BAGSozialplan – Stichtagsregelung 1401 | BAGTatbestand – Beweiskraft – Entkräftung durch Sitzungsprotokoll – Überleitung in S-Entgelttabelle im Tarifbereich der TdL – Antragsrecht – Gleichheitsverstoß 1405

Höchste Zeit für eine Reform des (aktienrechtlichen) Beschlussmängelrechts

Das aktienrechtliche Beschlussmängelrecht ist “grundlegend reformbedürftig”, “missbrauchsanfällig” und befindet sich in einem “beklagenswerten”, “desolaten Zustand”. Es führe gar zu einer “Atmosphäre der Angst” und schwebe wie ein “Damoklesschwert” über der Hauptversammlung – so die überwiegende wie drastische Einschätzung der am 22.4.2024 zur öffentlichen Anhörung des Rechtsausschusses des Bundestags geladenen Sachverständigen.…

Im Blickpunkt (Wirtschaftsrecht)

Unnötigen Verwaltungsaufwand zu reduzieren ist das Kernziel des Mitte März 2024 von der Bundesregierung verabschiedeten Regierungsentwurfs für ein viertes Bürokratieentlastungsgesetz (BT-Drs. 20/11306), so der Newsletter der Bundesrechtsanwaltskammer (BRAK) vom 29.5.2024. Es solle zahlreiche Abläufe vereinfachen und damit u. a. Unternehmen finanziell entlasten. Dazu setze der Entwurf u.…

Green Claims Directive – What’s new?

Die EU setzt mit der Green Claims-Richtlinie (GCRL) eine strengere Regulierung von Umweltaussagen um. Im Kontext des “European Green Deal” soll insbesondere das “Greenwashing” unionsweit bekämpft werden. Der vorliegende Beitrag gibt einen Überblick über die Anforderungen der GCRL, analysiert deren Auswirkungen für die Praxis und erläutert Maßnahmen zur Vermeidung von Rechtsrisiken. Ein Fokus liegt auf den Änderungen durch das Europäische Parlament, das der Richtlinie im März 2024 bereits zugestimmt hat.

BB-Kommentar zu BGH, Beschluss vom 23.01.2024, II ZB 8/23

Die DSGVO sieht für die von der Datenverarbeitung betroffenen Personen eine Reihe von datenschutzrechtlichen Betroffenenrechten (z. B. Auskunft oder Löschung) vor. Hierbei ist in den letzten Jahren vermehrt der Versuch zu beobachten, diese Rechte auch für vordergründig nicht datenschutzrechtliche Zwecke fruchtbar zu machen. So verwundert es nicht, dass der Geschäftsführer einer GmbH und der Kommanditist einer GmbH & Co.…

Im Blickpunkt (Steuerrecht)

Bundesfinanzminister Christian Lindner plant Steuersenkungen. Bis 2026 sollen die Steuerzahler um ca. 23 Mrd. Euro entlastet werden. Lindner möchte auf Mehreinnahmen aufgrund der Inflation verzichten. Der Grundfreibetrag bei der Einkommensteuer soll rückwirkend zum 1.1.2024 um 180 Euro auf 11 784 Euro angehoben werden. Dieser Betrag markiert dann die Grenze, bis zu der keine Einkommensteuer erhoben wird. …

Kann die Steuerberatung einen Beitrag für Demokratie und gegen den zunehmenden Populismus leisten?

Gerade in unseren heutigen von zunehmendem Populismus und Demokratieskepsis geprägten Zeiten ist die Akzeptanz unseres Rechtssystems von hoher Bedeutung. Das Steuerrecht spielt hierbei eine besondere Rolle, da Bürgerinnen und Bürger täglich auf das Steuerrecht treffen. Der folgende Beitrag beschäftigt sich mit der Frage, welchen Beitrag die Steuerberatung für Demokratie und gegen den zunehmenden Populismus leisten kann.

Ein Anteil – zwei Mitunternehmer: Grenzen der Anknüpfung an § 39 AO zur Beurteilung der Mitunternehmerstellung

Die Qualifikation als Mitunternehmer i. S. d. § 15 Abs. 1 S. 1 Nr. 2 EStG ist für die Auslösung begünstigender Rechtsfolgen sowohl im Ertrag- als auch im Erbschaftsteuerrecht (§ 6 Abs. 3 EStG, § 13a, b ErbStG) regelmäßig wesentliche Voraussetzung. Hinsichtlich des dogmatischen Beurteilungsmaßstabes der Mitunternehmerstellung an einem Gesellschaftsanteil zeigte sich in jüngerer Vergangenheit eine Änderung in der Rechtsprechung des IV. BFH-Senates. Auch in der Literatur sind – diese Änderungen aufgreifend – bisherige Beurteilungsmaßstäbe in Frage gestellt und unterschiedliche Gestaltungsvorschläge entwickelt worden. Der nachfolgende Beitrag soll die aufgekommene Diskussion wieder auf die leitenden Wertungsvorgaben der einschlägigen Vorschriften zurückführen und insbesondere aufzeigen, inwieweit einer Anknüpfung an § 39 AO zur Beurteilung des Bestehens einer Mitunternehmerstellung an einem Gesellschaftsanteil dogmatische Grenzen gesetzt sind.

Im Blickpunkt (Betriebswirtschaft)

Laut einer PM des IfM Bonn vom 3.6.2024 herrscht in den mittelständischen Unternehmen in Deutschland überwiegend Konsens darüber, dass es der ökologischen Transformation bedarf. Aktuell bestehe jedoch die Gefahr, dass ein zu hoher Detaillierungsgrad sowie eine überbordende Zertifizierungspflicht zu Ausweichstrategien führen könnten. Zugleich zeige die Studie “Die unternehmerische Akzeptanz von Klimaschutzregulierung” aber auch, …

IFRS 19 “Subsidiaries without Public Accountability: Disclosures” – Implikationen für deutsche IFRS-Bilanzierer

Aufgrund der umfangreichen Angabevorschriften war die Anwendung der IFRS im Einzel- bzw. Teilkonzernabschluss bislang für viele Unternehmen mit erheblichem Arbeitsaufwand verbunden, auch wenn sie bereits für Konzernzwecke nach IFRS bilanzieren. Mit der Veröffentlichung eines neuen Standards hat der International Accounting Standards Board (IASB) einen wichtigen Schritt für einen möglichen größeren Anwenderkreis der IFRS bzw. ein vereinfachtes Vorgehen unternommen. Dabei wird IFRS 19 es bestimmten Tochterunternehmen ermöglichen, die IFRS mit reduzierten Anhangangaben anzuwenden. Die wesentlichen Regelungen und die potenziellen Auswirkungen von IFRS 19 sowie dessen Bedeutung für deutsche Unternehmen werden nachfolgend detailliert erörtert.