RuW-online BB

Mehr Rechtssicherheit für Mitarbeiterbeteiligungsprogramme

Der VI. Senat des Bundesfinanzhofs (BFH) hat mit zwei Urteilen vom 14.12.2023 – VI R 1/21 und VI R 2/21 für mehr Rechtssicherheit bezüglich der Besteuerung von Mitarbeiterbeteiligungsprogrammen gesorgt. Für die Gestaltung von Mitarbeiterbeteiligungsprogrammen in der Praxis lassen sich vor diesem Hintergrund verschiedene Fallgruppen herausbilden.

Im Blickpunkt (Betriebswirtschaft)

Ein “Update für den deutschen Finanzmarkt” hat Bundesfinanzminister Christian Lindner bei der 50-Jahr-Feier des instituts für kredit- und finanzwirtschaft (ikf) der Ruhr-Universität Bochum am 4.6.2024 gefordert, um die Transformation der Wirtschaft finanzieren zu können. In Deutschland würden unternehmerische Vorhaben vor allem mit Fremdkapital realisiert, Vorsorge werde traditionell in Kategorien der Versicherung betrieben. …

Bilanzsteuerrechtliche Bedeutung des Eigenkapitals und der Kapitalkonten

Der nachfolgende Beitrag befasst sich mit dem Ausweis von Eigenkapital auf den verschiedenen Kapitalkonten und untersucht deren bilanzsteuerrechtliche Relevanz. Im ertragsteuerrechtlichen Bereich haben Kapitalkonten besondere Bedeutung für die Konzeption der Gewinnermittlung i. S. d. § 4 Abs. 1 EStG, daneben aber auch als Gesellschafterkonten, u. a. auch im Zusammenhang mit Einbringungen und auch mit Fragen des § 15a EStG. Kapitalkonten bilden in gewisser Weise lediglich eine “Residualgröße” und führen dementsprechend bilanzsteuerrechtlich (in Rechtsprechung und Literatur) eher ein Schattendasein. Andererseits haben die Kapitalkonten nicht nur eine “technische” Seite, sondern besitzen – wie zu zeigen ist – in bestimmten Einzelfällen auch erhebliche “materiell-rechtliche” Relevanz. Der nachfolgende Beitrag unternimmt – auch unter Auswertung der einschlägigen Rechtsprechung – den Versuch eines systematischen und zusammenfassenden Überblicks über die verschiedenen Erscheinungsformen der Kapitalkonten und deren bilanzsteuerrechtliche Einordnung.

BB-Kommentar zu BFH, Urteil vom 23.01.2024, IX R 14/23

Streitig waren die Anforderungen an die bei § 7 Abs. 4 S. 2 EStG durch den Steuerpflichtigen zu erbringenden Nachweise einer kürzeren Gebäude-Nutzungsdauer. § 7 Abs. 4 S. 2 EStG ist insbesondere in Fällen bedeutsam, in denen “der Steuerpflichtige ein älteres Gebäude in schlechtem Bauzustand erwirbt” (vgl. BT-Drs. IV/2008, 10). Im Grundsatz beginnt mit jedem Erwerb des (älteren) Gebäudes die pauschale Nutzungsdauer i.…

Im Blickpunkt (Arbeitsrecht)

Nach einer aktuellen Meldung des Instituts für Arbeitsmarkt- und Berufsforschung der Bundesanstalt für Arbeit (IAB) lag die Teilzeitquote im ersten Quartal 2024 bei 39,1 %, eine Steigerung um 0,3 Prozentpunkte gegenüber dem Vorjahresquartal. “Noch nie lag die Teilzeitquote in einem ersten Quartal so hoch wie jetzt”, erläutert Enzo Weber, Leiter des IAB-Forschungsbereichs “Prognosen und gesamtwirtschaftliche Analysen”. …

Die Rechtsfortbildung des BSG zum Beschäftigtenstatus – gleichzeitig Entscheidungsbesprechung zu BSG B 12 BA 1/23 R, B 12 R 15/21 R und B 12 BA 4/22 R

Das Bundessozialgericht hatte kürzlich in einer Entscheidungsreihe über die Beschäftigteneigenschaft von Geschäftsführern einer Ein-Mann-Gesellschaft zu entscheiden, die phänotypisch wie Beschäftigte bei einem Dritten tätig wurden. Im Ergebnis wurde die Beschäftigteneigenschaft in allen Fällen bejaht, obwohl ein Vertragsverhältnis nur zwischen den jeweiligen Gesellschaften bestand. Das BSG bemüht für die Durchbrechung der Rechtsbeziehungen die sog. Eingliederungstheorie. Deren dogmatische Verortung und Existenz ist jedoch keineswegs so klar wie vom BSG suggeriert und überdies auch vom Normzweck nicht gedeckt. Das BSG verlässt hiermit die Grenzen der Auslegung und wird rechtsfortbildend tätig.

BB 2024, Heft 24 vom 10.06.2024

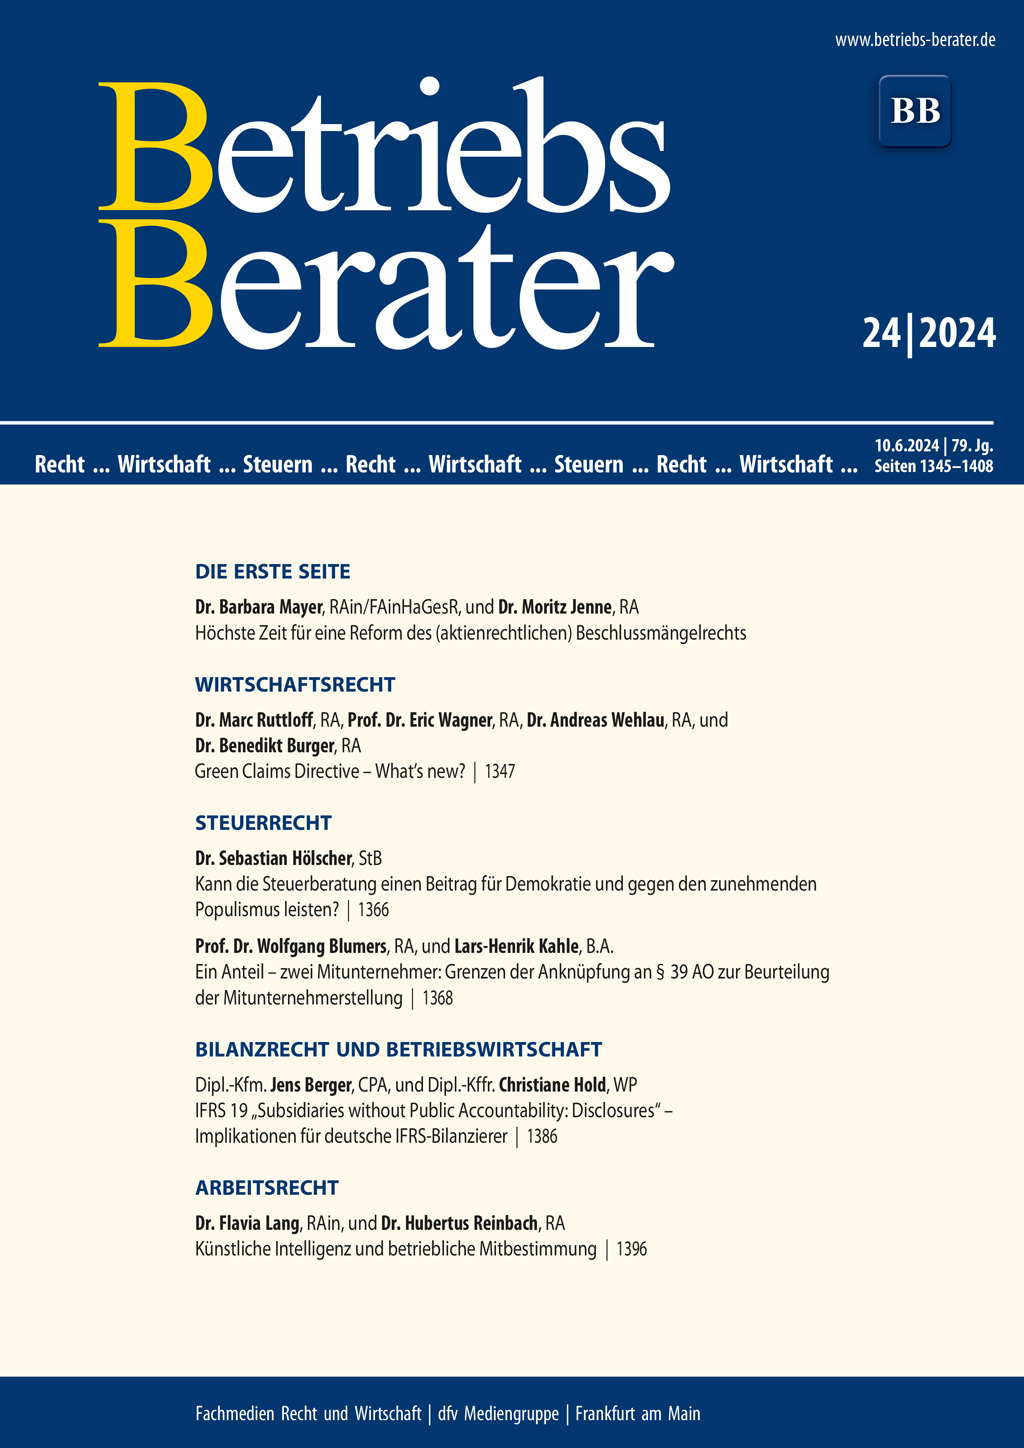
Mayer/JenneHöchste Zeit für eine Reform des (aktienrechtlichen) Beschlussmängelrechts I | Ruttloff/Wagner/Wehlau/BurgerGreen Claims Directive – What's new? 1347 | BGHZum Löschungsanspruch eines GmbH-Geschäftsführers (hier: Geburtsdatum, Wohnort im Handelsregister) 1356 | BGHZum Löschungsanspruch eines Kommanditisten (hier: Geburtsdatum, Wohnort im Handelsregister) 1357 | BGHAnlagevermittler, Plausibilitätsprüfung u. a. 1358 | HölscherKann die Steuerberatung einen Beitrag für Demokratie und gegen den zunehmenden Populismus leisten? 1366 | Blumers/KahleEin Anteil – zwei Mitunternehmer: Grenzen der Anknüpfung an § 39 AO zur Beurteilung der Mitunternehmerstellung 1368 | BFH“Bondstripping” durch Luxemburger SICAV mit KGaA als Gesellschafterin – Schachtelprivileg nach DBA-Luxemburg 1958/2009 – Verhältnis von § 42 AO zu § 15b EStG 1373 | BFHKein Zwischenurteil gemäß § 99 Abs. 2 der Finanzgerichtsordnung (FGO) bei fehlenden Feststellungen zur Sachdienlichkeit 1381 | Berger/HoldIFRS 19 “Subsidiaries without Public Accountability: Disclosures” – Implikationen für deutsche IFRS-Bilanzierer 1386 | FG KölnFA darf einen Investitionsabzugsbetrag für nachträglich steuerbefreite Photovoltaikanlage streichen 1391 | Lang/ReinbachKünstliche Intelligenz und betriebliche Mitbestimmung 1396 | BAGSozialplan – Stichtagsregelung 1401 | BAGTatbestand – Beweiskraft – Entkräftung durch Sitzungsprotokoll – Überleitung in S-Entgelttabelle im Tarifbereich der TdL – Antragsrecht – Gleichheitsverstoß 1405

Höchste Zeit für eine Reform des (aktienrechtlichen) Beschlussmängelrechts

Das aktienrechtliche Beschlussmängelrecht ist “grundlegend reformbedürftig”, “missbrauchsanfällig” und befindet sich in einem “beklagenswerten”, “desolaten Zustand”. Es führe gar zu einer “Atmosphäre der Angst” und schwebe wie ein “Damoklesschwert” über der Hauptversammlung – so die überwiegende wie drastische Einschätzung der am 22.4.2024 zur öffentlichen Anhörung des Rechtsausschusses des Bundestags geladenen Sachverständigen.…

Im Blickpunkt (Wirtschaftsrecht)

Unnötigen Verwaltungsaufwand zu reduzieren ist das Kernziel des Mitte März 2024 von der Bundesregierung verabschiedeten Regierungsentwurfs für ein viertes Bürokratieentlastungsgesetz (BT-Drs. 20/11306), so der Newsletter der Bundesrechtsanwaltskammer (BRAK) vom 29.5.2024. Es solle zahlreiche Abläufe vereinfachen und damit u. a. Unternehmen finanziell entlasten. Dazu setze der Entwurf u.…

Green Claims Directive – What’s new?

Die EU setzt mit der Green Claims-Richtlinie (GCRL) eine strengere Regulierung von Umweltaussagen um. Im Kontext des “European Green Deal” soll insbesondere das “Greenwashing” unionsweit bekämpft werden. Der vorliegende Beitrag gibt einen Überblick über die Anforderungen der GCRL, analysiert deren Auswirkungen für die Praxis und erläutert Maßnahmen zur Vermeidung von Rechtsrisiken. Ein Fokus liegt auf den Änderungen durch das Europäische Parlament, das der Richtlinie im März 2024 bereits zugestimmt hat.