
BB-Rechtsprechungsreport Gemeinnützigkeits- und Spendenrecht 2024 – Teil II
Der Teil II setzt den diesjährigen Rechtsprechungsreport zum Gemeinnützigkeitsrecht fort und knüpft an den Teil I an.
Der Teil II setzt den diesjährigen Rechtsprechungsreport zum Gemeinnützigkeitsrecht fort und knüpft an den Teil I an.

“Durch erhöhte Anforderungen müssen Angestellte 22 % ihrer Arbeitszeit für bürokratische Tätigkeiten aufwenden”, heißt es in einer PM des ifo Instituts vom 4.12.2024. Dies gehe aus einer Umfrage des ifo Instituts unter rd. 450 Führungskräften in Deutschland hervor. Nach Angaben der Managerinnen und Manager entstehe der steigende Zeitaufwand v. a. durch ausufernde Berichts- und Informations-, …
Mit den Anschaffungskosten werden beim Erwerb von Beteiligungen mitunter Sachverhalte abgegolten, die nicht den Anteilserwerb als solchen, sondern sonstige Sachverhalte oder Rechtsbeziehungen betreffen. Solche nicht den originären Anteilserwerb betreffende Sachverhalte müssen bereits im Zugangszeitpunkt aus den Gesamtanschaffungskosten herausgerechnet werden und sind ggf. gesondert zu bilanzieren. Im Folgenden wird anhand von Beispielen gezeigt, in welchen Konstellationen eine Aufteilung von Gesamtanschaffungskosten vorzunehmen ist und welche Auswirkungen sich daraus für den Jahresabschluss ergeben; zu Einzelfragen der Beteiligungsbewertung s. auch schon Deubert/Lewe, BB 2019, 2155 ff., BB 2020, 2859 ff., BB 2021, 2283 ff., und BB 2023, 2603 ff.
Der am 24.7.2024 veröffentlichte Regierungsentwurf zur Umsetzung der Corporate Social Reponsibility Directive (RegE CSRD-UmsG) sieht vor, Mutterunternehmen von der Pflicht zur Einbeziehung nichtfinanzieller Leistungsindikatoren im Wirtschaftsbericht nach § 289 Abs. 3 HGB bzw. § 315 Abs. 3, S. 1 HGB zu befreien, sofern sie einen Konzernnachhaltigkeitsbericht erstellen. Damit rückt die Abgrenzung finanzieller und nichtfinanzieller Leistungsindikatoren stärker in den Fokus und erfordert Überlegungen über das jeweilige Begriffsverständnis. Aufgrund der aktuellen politischen Lage ist eine Verabschiedung des Gesetzes noch in dieser Legislaturperiode nicht absehbar; mit wesentlichen inhaltlichen Änderungen ist aufgrund der europarechtlichen Vorgaben aber auch bei einer neuen Gesetzesinitiative im kommenden Jahr nicht zu rechnen. Der nachfolgende Beitrag beschreibt mögliche Definitionsansätze nichtfinanzieller Leistungsindikatoren und ordnet sie hinsichtlich ihrer Umsetzbarkeit ein. Er bietet eine Orientierung für alle künftig von der Befreiung der Angabepflichten von nichtfinanziellen Leistungsindikatoren im Wirtschaftsbericht betroffenen Unternehmen.

Das Bundeskabinett hat am 27.11.2024 das von Bundesminister für Arbeit und Soziales Hubertus Heil und Bundesminister für Wirtschaft und Klimaschutz Dr. Robert Habeck vorgelegte Tariftreuegesetz beschlossen (PM des BMAS vom 27.11.2024). Damit wird – so die Mitteilung – ein wichtiger Beitrag zur Sicherung der Funktionsfähigkeit der Tarifautonomie geleistet. Nicht tarifgebundene Unternehmen haben angabegemäß bisher grundsätzlich bei der Vergabe öffentlicher Aufträge und Konzessionen gegenüber tarifgebundenen Unternehmen einen Wettbewerbsvorteil. …
Ab dem 1.1.2025 kann ein Arbeitszeugnis mit Zustimmung des Arbeitnehmers in elektronischer Form erteilt werden. Diese Neuerung bewirkt, dass ein Arbeitgeber sich fragen muss, was eine Umstellung seines bisher auf Papier ausgerichteten Zeugnissystems bewirkt und welche rechtlichen Fallstricke zu erwarten und zu vermeiden sind.
Das Arbeits- und Sozialrecht muss weit eher als manch anderes Rechtsgebiet Antworten auf gesellschaftliche und wirtschaftliche Entwicklungen finden, da dieses materiell-soziale Schutzversprechen oder gesamtgesellschaftliche Ordnungsinteressen zu wahren hat, die in unmittelbarer Interdependenz zu der Vertragsgestaltung der Marktbeteiligten stehen. Darin liegt die Besonderheit, dass Recht als funktionell autarkes Teilsystem es üblicherweise bevorzugt, an formal-dogmatischen Begründungsmustern festzuhalten, ohne dabei großen Wert auf interdisziplinären Tatsachenaustausch zu legen. Vor diesem Hintergrund ist die aufgeworfene Frage nicht provokativ gemeint, sondern versucht, ambitionierte Protagonisten des modernen Vertriebsrechts in einem Gesamtsystem zu verorten. Ausgelöst wurde die Frage von folgender Beobachtung: Mit seiner in rascher Folge ergangenen Rechtsprechung zu den Honorar- und Poolärzten hat das Bundessozialgericht (BSG) die maßgebliche Rolle des Begriffs der “Eingliederung” von Selbstständigen in einen Betriebsorganismus bestätigt, die diesem bei der Klärung der Frage des “Beschäftigungsverhältnisses” i. S. des § 7 Abs. 1 SGB IV im Rahmen der dabei anzustellenden Gesamtabwägung zukommt (vgl. I.). Auf der anderen Seite ist allerdings zu beobachten, dass manche Instanzgerichte einem Einzelmakler, der sich einem Makler-Pool angeschlossen hat, nicht länger den Status eines arbeitnehmerähnlichen Selbstständigen i. S. des § 2 Nr. 9 SGB VI zuerkennen wollen. Dies geschieht hierbei in bedenklicher Abkehr von den für den Franchisenehmer gefundenen Grundsätzen des BSG-Urteils vom 4.11.2009 (Az.: B 12 R 3/08 R) bzw. der eigens für den Pool-Makler aufgestellten Maßstäbe des Landessozialgerichts (LSG) Bayern vom 3.6.2016 (Az.: L 1 R 679/14) und teilweise ohne, dass diese Präjudizien überhaupt berücksichtigt würden (vgl. II.). Der Artikel versucht, diese Entwicklungen auf ihre relevanten Schwierigkeiten hin zu analysieren und legt dabei die leider noch zu oft unterschätzte hybride Organisationsstruktur des Makler-Pools bloß (vgl. III.).
Der vorliegende Fall des BAG wirft ein Schlaglicht auf das fehleranfällige Vorgehen von Arbeitgebern gegen eine (vermeintlich) vorgetäuschte Arbeitsunfähigkeit. Es stellte sich die Frage, ob einem durch eine Detektei überwachten Arbeitnehmer ein immaterieller Schadensersatzanspruch zusteht.
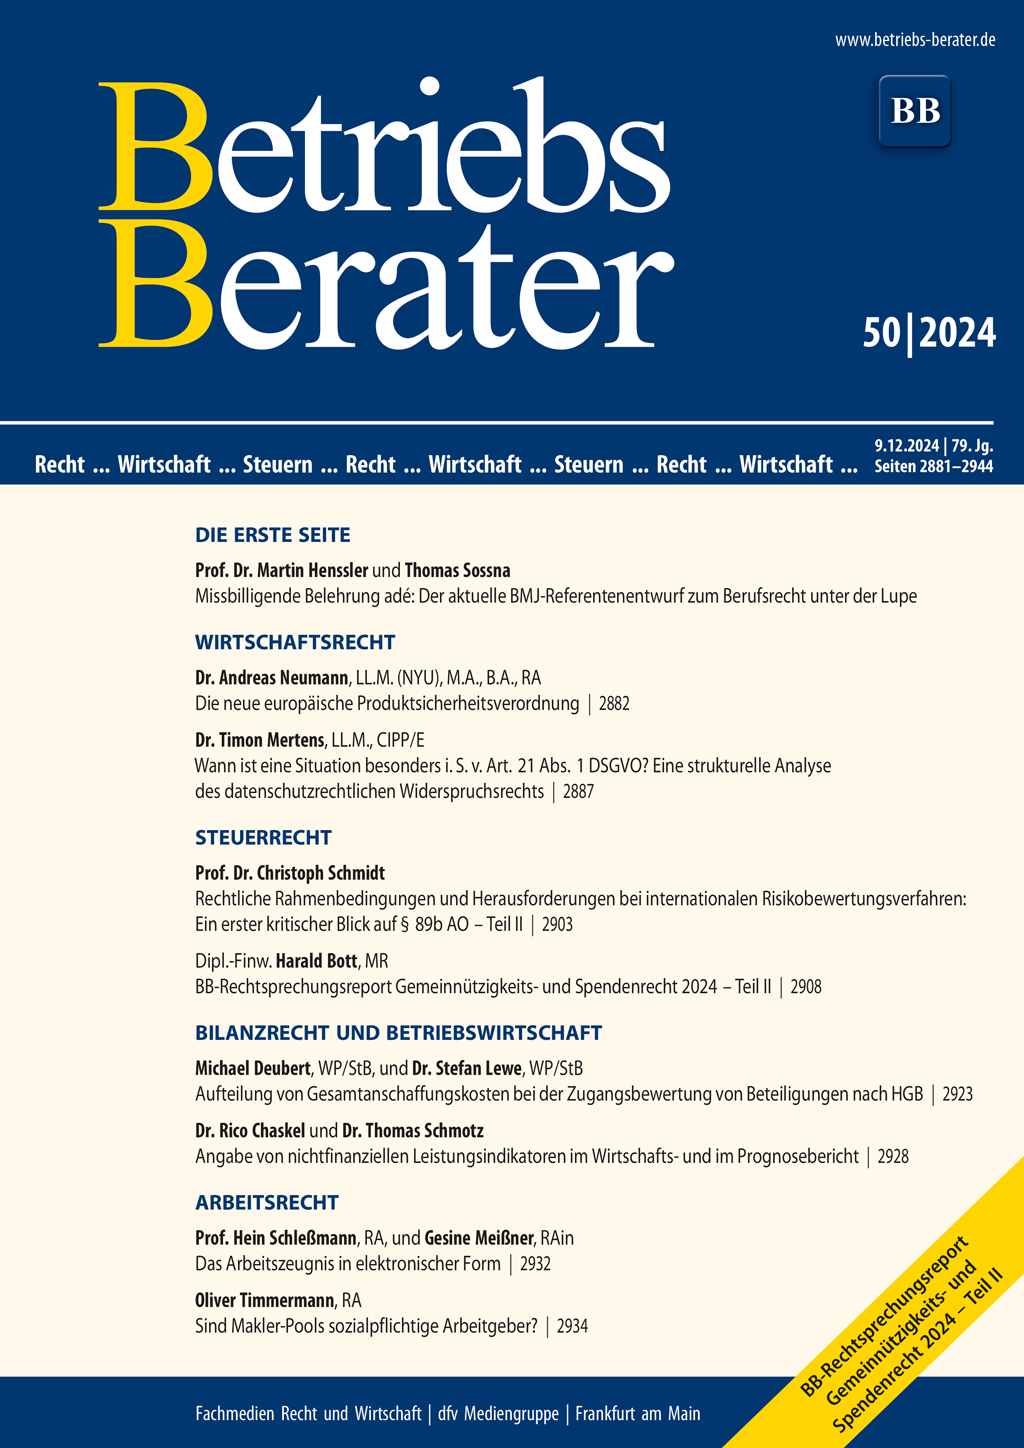
Henssler/SossnaMissbilligende Belehrung adé: Der aktuelle BMJ-Referentenentwurf zum Berufsrecht unter der Lupe I | NeumannDie neue europäische Produktsicherheitsverordnung 2882 | MertensWann ist eine Situation besonders i. S. v. Art. 21 Abs. 1 DSGVO? Eine strukturelle Analyse des datenschutzrechtlichen Widerspruchsrechts 2887 | BGHSE – Vertretungsbefugnis gem. § 41 Abs. 5 SEAG 2895 | SchmidtRechtliche Rahmenbedingungen und Herausforderungen bei internationalen Risikobewertungsverfahren: Ein erster kritischer Blick auf § 89b AO – Teil II 2903 | BottBB-Rechtsprechungsreport Gemeinnützigkeits- und Spendenrecht 2024 – Teil II 2908 | BFHVorsteuerabzug bei Lieferung von Mieterstrom 2912 | BFHKorrektur einer jahresübergreifenden Umsatzverlagerung 2917 | Deubert/LeweAufteilung von Gesamtanschaffungskosten bei der Zugangsbewertung von Beteiligungen nach HGB 2923 | Chaskel/SchmotzAngabe von nichtfinanziellen Leistungsindikatoren im Wirtschafts- und im Prognosebericht 2928 | Schleßmann/MeißnerDas Arbeitszeugnis in elektronischer Form 2932 | TimmermannSind Makler-Pools sozialpflichtige Arbeitgeber? 2934 | BAGSchadenersatz nach Art. 82 Abs. 1 DSGVO wegen Überwachung durch eine Detektei – Anspruchshöhe 2938
§ 51a GmbHG räumt seit dem Jahre 1981 Gesellschaftern einer GmbH die Möglichkeit ein, umfassende Auskunfts- und Einsichtsrechte gegenüber ihrer Gesellschaft wahrzunehmen. Spätestens seit Geltungsbeginn der DSGVO im Jahre 2018 und der sich daraus ergebenden Kasuistik dürfte die Möglichkeit, diese Rechte auszuüben, weitestgehend ausgeschlossen sein. Dies stellt Unternehmen und deren Geschäftsführung vor die Herausforderung, bei Erfüllung des Anspruches gem. § 51a GmbHG gegen die Vorgaben der DSGVO zu verstoßen und ein Bußgeld oder eine Schadensersatzforderung zu riskieren. Dieser Beitrag zeigt anhand eines praktischen Beispiels, dass der Schutz personenbezogener Daten mit dem Informationsinteresse eines einzelnen Gesellschafters nur äußerst schwer in Einklang zu bringen ist.