Bilanzrecht und Betriebswirtschaft

Sustainable Finance treibt die Nachhaltigkeitsberichterstattung – Ausweitungsvorschläge des Sustainable-Finance-Beirats der Bundesregierung und des DRSC

Die Herausforderungen der Bekämpfung des Klimawandels sowie einer nachhaltigeren Ausgestaltung der Wirtschaft insgesamt werden von politischer Seite über verschiedene Strategien angegangen. Neben direkten Eingriffen durch Vorgaben von Grenzwerten etwa für Flottenverbräuche bzw. Schadstoffausstoß sowie den Emissionshandel bedient sich die Gesetz- und Verordnungsgebung auch indirekt wirkender Strategien. …
BB-Kommentar zu FG Berlin-Brandenburg, Urteil vom 22.10.2020, 10 K 10021/17

Die Regeln für Abschreibungen von Finanzinstrumenten in der Handels- und in der Steuerbilanz sind nicht deckungsgleich. In der Handelsbilanz sind Finanzinstrumente des Umlaufvermögens stets auf den unter den Anschaffungskosten liegenden Börsenpreis abzuschreiben (§ 253 Abs. 4 S. 1 HGB). Im Anlagevermögen muss eine Abschreibung bei voraussichtlich dauerhafter Wertminderung erfolgen (§ 253 Abs.…

DRSC: Erstes Anwenderforum zur EU-Taxonomie-VO mit großer Resonanz

Am 15.4.2021 veranstaltete das Deutsche Rechnungslegungs Standards Committe (DRSC) das erste Anwenderforum zur EU-Taxonomie-VO in Form eines Webinars. Zwei Vorträge aus der Anwendungspraxis beleuchteten verschiedene Ansätze zur Umsetzung der neuen Berichtspflichten. Zudem tauschten sich die mehr…

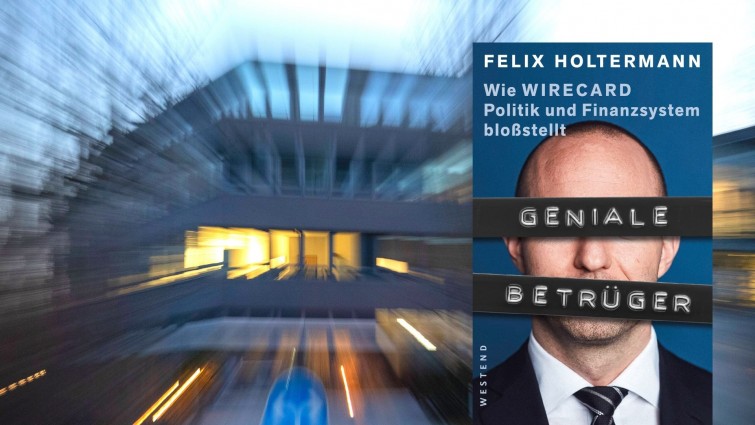
Wirecard-Insolvenz – Wie ein Skandal Politik und Finanzwesen entlarvt

Augenscheinlich bestochene Bankbeamte auf den Philippinen, verschollene Milliarden und ein Ex-Vorstand mit mutmaßlichen Geheimdienstkontakten: Dass der Fall Wirecard mit jedem Wirtschaftsroman mithalten kann, ist bekannt. Für den Journalisten und Buchautor Felix Holtermann ist aber klar: Der…

GRI / SASB: Praktischer Leitfaden zur Nachhaltigkeitsberichterstattung

-tb- Die Global Reporting Initiative (GRI) und der Sustainability Accounting Standards Board (SASB) haben einen praktischen Leitfaden veröffentlicht, der die simultane Anwendung beider Standards zur Schaffung eines umfassenden Verständnisses von Unternehmensaktivitäten erläutert. Durch die…

EFRAG: Stellungnahme zu ED/2020/4

-tb- Die European Financial Reporting Advisory Group (EFRAG) hat eine finale Stellungnahme zum Entwurf ED/2020/4 „Leasingverbindlichkeit in einer Sale-and-leaseback-Transaktion (Vorgeschlagene Änderung an IFRS 16)“ des International Accounting Standards Board (IASB) veröffentlicht. Darin wird u. a…

DRSC: Kurzumfrage zum Umsetzungsstand der EU-Taxonomie-VO

Aus der Mitte 2020 verabschiedeten EU-Taxonomie-VO ergeben sich für bestimmte Unternehmen ab Januar 2022 neue Berichtspflichten. Das Deutsche Rechnungslkegungs Standards Committee (DRSC) hat unter den DAX30-Unternehmen eine Umfrage zum Stand der diesbezüglichen Implementierungsaktivitäten –…

Im Blickpunkt (Betriebswirtschaft)

“Der Klimawandel ist bei Unternehmen und Beschäftigten, Verbrauchern, den Medien und anderen wichtigen Stakeholdern zu einem zunehmend dominanten Thema geworden”, heißt es in einer PM der Wirtschaftsprüfungs- und Beratungsgesellschaft Deloitte vom 31.3.2021. Gleichzeitig hätten die COVID-19-Pandemie und der damit verbundene wirtschaftliche Abschwung die Maßnahmen zur ökologischen Nachhaltigkeit verlangsamt. …

Nichtfinanzielle Berichterstattung zu den Umweltbelangen in den Geschäftsberichten der DAX-30-Unternehmen

In der umgesetzten Corporate-Social-Responsibility- (CSR-)Richtlinie und den entsprechenden Berichtspflichten von Kapitalgesellschaften und Konzernen spiegelt sich ein gesteigertes Interesse der Öffentlichkeit an nichtfinanziellen Themen wider. Die Mindestinhalte der nichtfinanziellen Erklärung sind gem. § 289c Abs. 2 HGB Umwelt-, Sozial- und Arbeitsnehmerbelange sowie Maßnahmen zur Achtung der Menschenrechte und zur Bekämpfung von Korruption und Bestechung. …