Bilanzrecht und Betriebswirtschaft

DRSC: Verabschiedung von DRÄS 12

Der Fachausschuss Finanzberichterstattung des Deutschen Rechnungslegungs Standards Committee (DRSC) hat in seiner Sitzung am 11.2.2022 den Deutschen Rechnungslegungs Änderungsstandard N. 12 (DRÄS 12) zur Änderung des DRS 20 Konzernlagebericht verabschiedet. Hintergrund sind die erweiterten…

GRI: Aktualisierung GRI-Inhaltsindex

-tb- Die Global Reporting Initiative (GRI) hat eine aktualisierte Vorlage für den GRI-Inhaltsindex veröffentlicht. Damit wird den neuen universellen Standards 2021 und den angepassten inhaltsspezifischen Standards Rechnung getragen. Die Pressemitteilung ist unter…

ESMA: Sustainable Finance Roadmap

-tb- Die European Securities and Markets Authority (ESMA) hat ihre Sustainable Finance Roadmap für die Jahre 2022 bis 2024 veröffentlicht. Darin werden drei Handlungsfelder priorisiert: Das Bekämpfen von Greenwashing bzw. das Fördern von Transparenz, das Entwickeln (eigener und fremder) Kompetenzen…

Im Blickpunkt (Betriebswirtschaft)

Am 3.2.2022 ist der Referentenentwurf eines Vierten Corona-Steuerhilfegesetzes veröffentlicht worden. “Zusätzliche Investitionsanreize”, so heißt es dazu auf der BMF-Homepage, “werden unter anderem mit der Verbesserung der Möglichkeiten der Verlustverrechnung und der Verlängerung der degressiven Abschreibung für bewegliche Wirtschaftsgüter des Anlagevermögens sowie der steuerlichen Investitionsfristen gesetzt.…

Praxistipps für den Abschlussprüfer bei der Zusammenarbeit mit der Internen Revision

Sowohl der externe Abschlussprüfer als auch die Interne Revision nehmen beide prüferische Aufgaben in Bezug auf ein Unternehmen wahr. Dabei ist die Rollenverteilung zwischen beiden prüfenden Instanzen grundsätzlich klar geregelt. Zur Erhöhung der Prüfungssicherheit sowie auch der Effizienz ist eine Kooperation allerdings für beide Seiten hilfreich. Im nachfolgenden Beitrag werden Möglichkeiten und Grenzen der Zusammenarbeit von Abschlussprüfer und Interner Revision aufgezeigt und zugleich – mit Blick auf die derzeit laufende Abschlussprüfungssaison – unterstützende Hinweise für die Ausgestaltung des Arbeitsverhältnisses aus Sicht eines Abschlussprüfers gegeben.…

BB-Kommentar zu OLG Düsseldorf, Urteil vom 25.03.2021, 5 U 91/20

Wurde vor Beendigung der Abschlussprüfung das Insolvenzverfahren eröffnet, so bleibt nach § 155 Abs. 3 S. 2 InsO die Bestellung des Abschlussprüfers hierdurch unberührt. Die Vorschrift des § 155 InsO stellt dabei eine Durchbrechung der §§ 115, 116 InsO dar, mit der Folge, dass der Prüfvertrag durch die Eröffnung des Insolvenzverfahrens nicht erlischt. Die Leistungserbringung durch den Abschlussprüfer erfährt durch die Eröffnung des Insolvenzverfahrens gleichwohl eine Zäsur. …

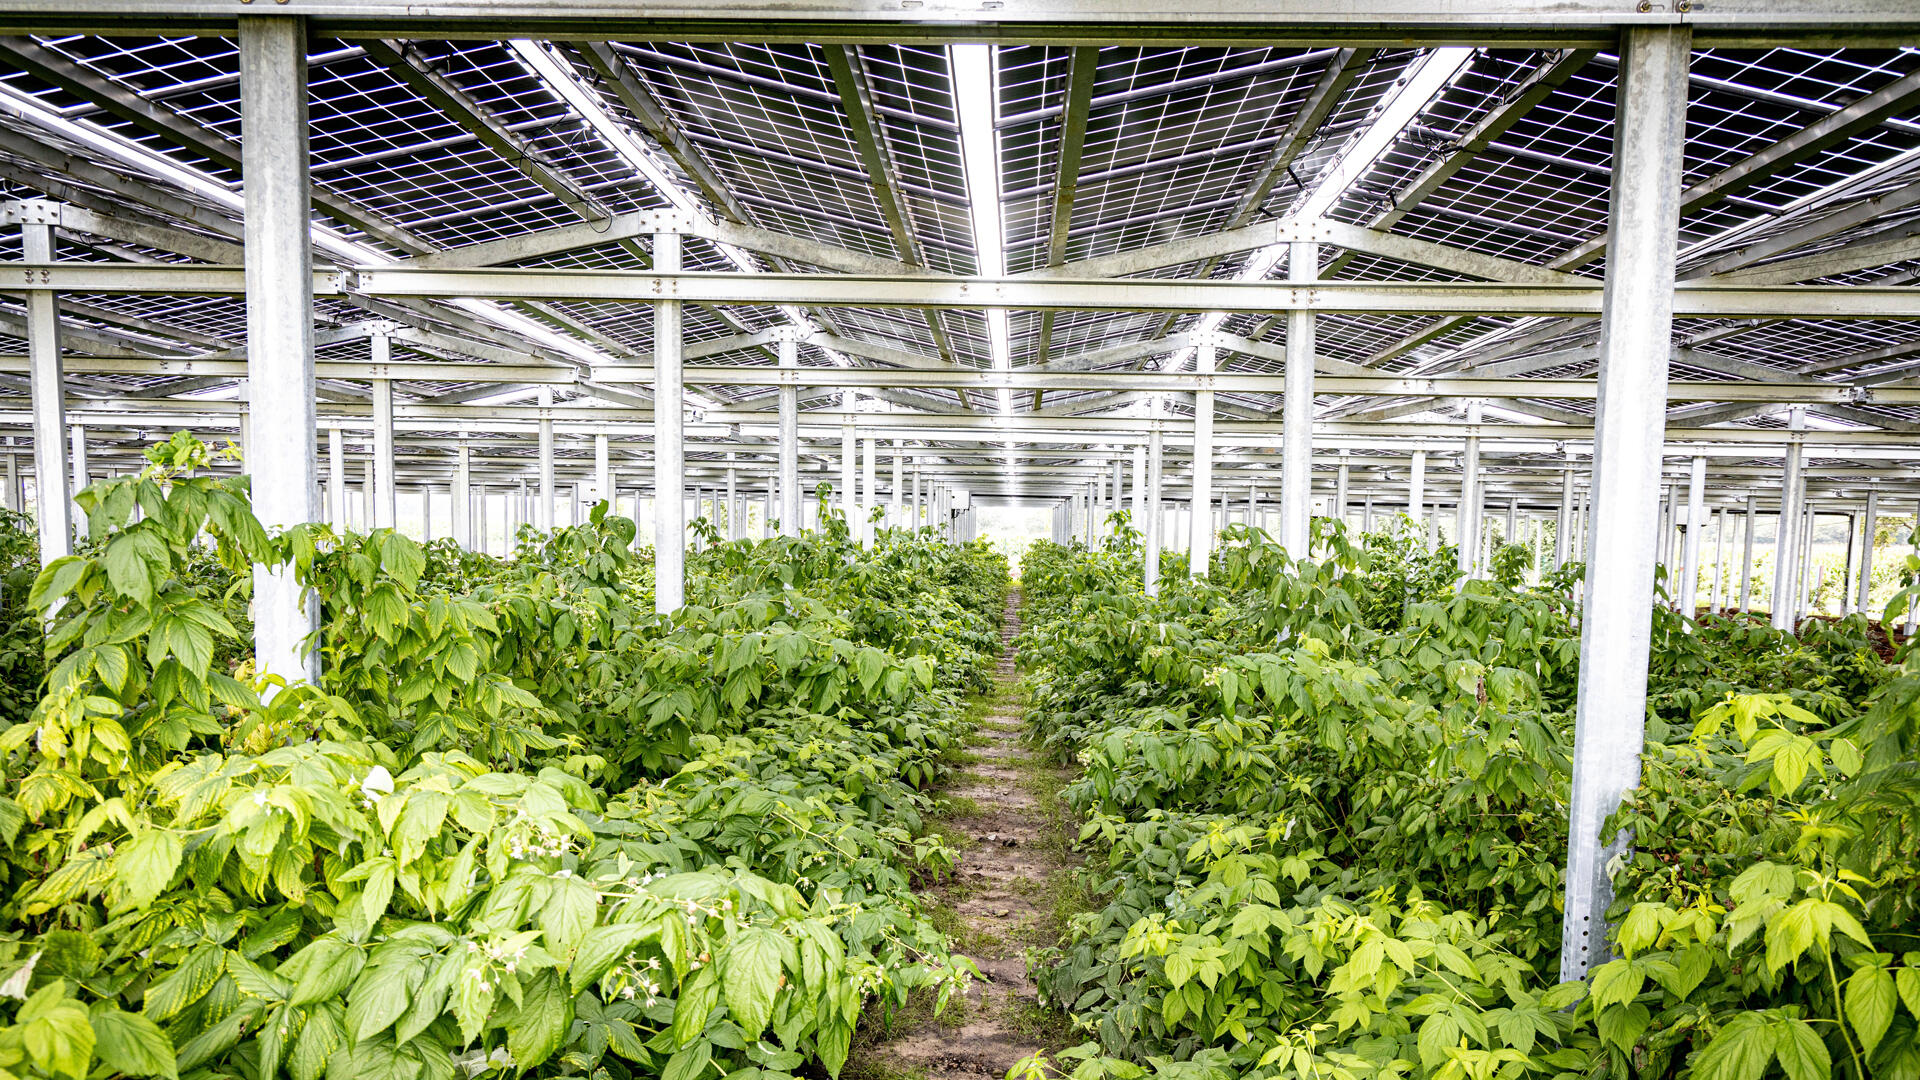
Minister wollen Solaranlagen auf Ackerflächen massiv ausbauen

Die Bundesregierung will Solaranlagen auf Ackerflächen stark ausbauen. Die Felder sollen gleichzeitig für die Landwirtschaft und zur Stromerzeugung genutzt werden und so helfen, die Klimaziele zu erreichen. Mit deutlich mehr Solaranlagen auf Ackerflächen soll der Ausbau erneuerbarer Energien…

IPSASB: Entwurf zum Rahmenkonzept

-tb- Der International Public Sector Accounting Standards Board (IPSASB) hat einen Entwurf „ED 81 - Aktualisierung des Rahmenkonzepts: Kapitel 3, Qualitative Merkmale und Kapitel 5, Elemente in Finanzberichten“ veröffentlicht. Darin werden insbesondere Änderungen an Definitionen und Leitlinien…

EFRAG: Umfrage zu ED/2021/9 und ED/2021/10

-tb- Die European Financial Reporting Advisory Group (EFRAG) hat eine Umfrage zu den Entwürfen ED/2021/9 „Langfristige Verbindlichkeiten mit Vertragsklauseln“ und ED/2021/10 „Finanzierungsvereinbarungen für Lieferanten“ veröffentlicht. Die Umfrage ist unter…