StB

StB 2025, Heft 07-08 vom 17.07.2025

RossmanithVersprochene Aufkommensneutralität bei der Grundsteuer eingehalten? Natürlich nicht! I | HauptmannZu den Organisationsgrenzen eines Unternehmens im Nachhaltigkeitsbericht 201 | NeufangSteuerermäßigung für energetische Gebäudesanierung gem. § 35c EStG 207 | Jakubiak/SchmittmannKeine Gefährdung der Gemeinnützigkeit durch Halten von gespendeten Token oder Kryptowährungen 212 | OLG StuttgartVerletzung steuerrechtlicher Pflichten i. S. d. § 1 Abs. 2 S. 1 Nr. 2 SchwarzArbG 216 | FG Schleswig-HolsteinSchleswig-Holsteinisches FG: Steuerbefreiung für innergemeinschaftliche Lieferungen nach § 25f Abs. 1 Nr. 1 UStG trotz Abnehmer als “Missing Trader” 229
Versprochene Aufkommensneutralität bei der Grundsteuer eingehalten? Natürlich nicht!

Das neue Grundsteuersystem ist in Deutschland seit dem 1.1.2025 in Kraft. Der Grund für das jetzige Grundsteuersystem liegt im Urteil des Bundesverfassungsgerichts vom 10.4.2018. In seinem Urteil hat das Bundesverfassungsgericht die grundsteuerliche Bewertung für verfassungswidrig erklärt, da gleichartige Grundstücke unterschiedlich behandelt werden und somit das bisheriger Grundsteuersystem gegen Art. …

Zu den Organisationsgrenzen eines Unternehmens im Nachhaltigkeitsbericht

Die Finanzberichterstattung dokumentiert pagatorische Vorgänge eines Unternehmens und fasst deren Wirkung auf Vermögens-, Finanz- und Ertragslage des Unternehmens im Jahresabschluss zusammen. Im Gegensatz dazu verfolgt die Nachhaltigkeitsberichterstattung den Zweck, Nachhaltigkeitsauswirkungen, -risiken und -chancen des Unternehmens darzustellen. Folge ist, dass der Nachhaltigkeitsbericht die Grenzen einer kaufmännischen Geschäftstätigkeit (sog. Organisationsgrenzen des Unternehmens) nicht immer im Einklang mit der Finanzberichterstattung definiert. Wie sich die eigene Geschäftstätigkeit zur Wertschöpfungskette des Unternehmens abgrenzt, ist für die Berichterstattung von großer Bedeutung, da die ESRS unterschiedliche Berichtsanforderungen für die Nachhaltigkeitsbelange aus der eigenen Geschäftstätigkeit und aus der Wertschöpfungskette vorsehen. Im Lichte dessen beschreibt der Beitrag, wie der Kaufmann im Nachhaltigkeitsbericht die Organisationsgrenze festsetzt, gibt ihm dazu Empfehlungen an die Hand und würdigt die Vorgaben der ESRS zu den Organisationsgrenzen kritisch.

Steuerermäßigung für energetische Gebäudesanierung gem. § 35c EStG

Das Bestreben zur sog. Klimaneutralität hat auch Auswirkungen auf den Immobilienbestand hierzulande. Immer häufiger werden, teilweise gedrängt durch Gesetzesänderungen, die Gewährung von Zuschüssen und ertragsteuerrechtliche Förderungen sowie Betriebskostenreduktionen werden Gebäude oftmals umfassend energetisch saniert. Bei Gebäuden, welche zur Einkunftserzielung genutzt werden, können diese Kosten als Erhaltungsaufwand und damit Werbungskosten bzw. Betriebsausgaben abgesetzt werden. Bei privat genutzten Immobilien hat der Gesetzgeber in § 35c EStG eine umfassende Steuerermäßigung für energetische Gebäudesanierung in das EStG eingefügt. Danach können privat veranlasste Aufwendungen für energetische Gebäudesanierungen steuerlich in nicht unbedeutendem Umfang gefördert werden. Der nachfolgende Beitrag stellt die Voraussetzungen für die Inanspruchnahme der Steuerermäßigung dar, beleuchtet die dazugehörigen Verwaltungsmeinung und geht auf die aktuelle Rechtsprechung ein.

Keine Gefährdung der Gemeinnützigkeit durch Halten von gespendeten Token oder Kryptowährungen

Kryptowährungen sind längst mehr als nur ein Nischenphänomen, mit dem hohe Gewinne erwirtschaftet werden können. Doch was passiert, wenn gemeinnützigen Vereinen Kryptowährungen oder Token gespendet werden und sie damit Gewinne erzielen könnten? Wie kann ein gemeinnütziger Verein es verhindern, durch das Halten der gespendeten Kryptowährungen oder Token, die Gemeinnützigkeit zu verlieren?

StB 2025, Heft 06 vom 12.06.2025

StahlschmidtOmnibuspakete I und II = Bürokratieabbau? I | Waschbusch/Sendel-MüllerMitarbeiterbeteiligung im Mittelstand – ein unauflösbarer Konflikt?! 161 | Leng/Liesenhoff/JungenEinsatz und Nutzen der Künstlichen Intelligenz in der Steuerberatung 175 | FG MünsterSteuerliche Berücksichtigung von Aufwendungen für ein Flugzeug 183 | FG DüsseldorfAbgrenzung zwischen einem privaten Veräußerungsgeschäft i. S. d. § 23 EStG und einem erbrechtlichen Vorgang 190

Omnibuspakete I und II = Bürokratieabbau?

Die EU-Kommission will Verwaltungskosten für Unternehmen um 400 Millionen Euro jährlich senken, so lautet die Überschrift einer Pressemitteilung der Europäischen Kommission (Vertretung in Deutschland) vom 21.5.2025. Dies soll mittels der sog. Omnibus Pakte I und II erreicht werden.

Mitarbeiterbeteiligung im Mittelstand – ein unauflösbarer Konflikt?!

Als die primären Zielsetzungen eines mittelständischen Unternehmers können im Regelfall die Wahrung seiner Entscheidungsautonomie sowie die Absicherung seines unternehmerischen Werkes für die Zukunft angesehen werden. Die Umsetzung dieser Zielsetzungen versucht er, selbst dann zu erreichen, wenn damit der Verzicht auf lukrative Investitionsprojekte verbunden ist. Hieran zeigt sich ein grundlegend anderes Entscheidungsverhalten des mittelständischen Unternehmers im Vergleich zu einem angestellten Manager wie er beispielsweise in (börsennotierten) Großkonzernen zu finden ist. Doch ebenso wie Großkonzerne sehen sich mittelständische Unternehmen gewaltigen Herausforderungen gegenüber. Neben der voranschreitenden Transformation der Wirtschaft zu mehr Nachhaltigkeit betrifft dies vor allem fehlende unternehmerische Nachfolgeregelungen sowie ein zunehmender Bedarf an Fachpersonal. Für die beiden letztgenannten Problemfelder könnten Beteiligungen der Belegschaft am Kapital des Unternehmens einen Lösungsweg darstellen. So könnte durch den Verkauf von Unternehmensanteilen oder auch des gesamten Unternehmens an hierfür geeignete Mitarbeiter (Management- bzw. Employee-Buy-Out) eine Nachfolgeregelung geschaffen werden. Auch eine erhöhte Bindung von Fachpersonal an das Arbeit gebende Unternehmen könnte durch eine Kapitalbeteiligung der Mitarbeiter zusätzlich zum Arbeitsvertrag erreicht werden. An dieser Stelle befindet sich der Unternehmer jedoch in einer Konfliktsituation. Denn für die Aufrechterhaltung der Wettbewerbsfähigkeit kann er unter Umständen dazu gezwungen sein, eigene Entscheidungsautonomie durch eine Kapitalbeteiligung der Arbeitnehmer an diese abzugeben. Eine Lösung könnte sich hier durch den Einsatz von Beteiligungsformen ergeben, die zu keinen zusätzlichen Entscheidungsrechten der beteiligten Mitarbeiter führen. In diesem Fall ist von mezzaninen Kapitalformen, allen voran die stille Beteiligung und das Genussrecht, die Rede.

Einsatz und Nutzen der Künstlichen Intelligenz in der Steuerberatung

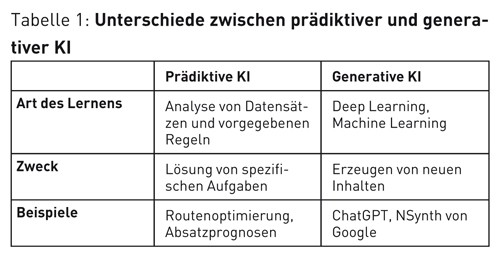
Die fortschreitende Digitalisierung hat auch die Steuerberatung stark verändert. KI spielt eine immer größere Rolle bei der Automatisierung von Aufgaben, der Verbesserung von Datenanalysen und der Unterstützung von Entscheidungsprozessen. Sie ermöglicht eine stärkere Fokussierung auf individuelle, strategisch ausgerichtete Beratung, während Routineaufgaben automatisiert werden. Gleichzeitig wirft der Einsatz von KI in der Steuerberatung viele Fragen auf, insbesondere im Hinblick auf Datenschutz und Haftung. Langfristig wird die erfolgreiche Integration von KI ein entscheidender Wettbewerbsfaktor in der Branche sein. Der vorliegende Beitrag stellt die Ergebnisse einer Befragung von Steuerberatern in NRW zum Thema KI vor. Gegenstand der Untersuchung ist der aktuelle Stand des Einsatzes von KI in der Steuerberatung. Die Ergebnisse liefern neue und zum Teil überraschende Erkenntnisse für die zukünftige Entwicklung und Nutzung von KI.

StB 2025, Heft 05 vom 15.05.2025

StahlschmidtDie EU-Digitalsteuer – kommt sie doch? I | LinsterErtragsteuerrecht: Zum Dividendenkürzungsbetrag i. S. d. § 20 Mindeststeuergesetz 121 | SchmittmannSteuerverfahrensrecht: Update: Entwicklungen bei der Auskunftserteilung durch die Finanzverwaltung gegenüber Steuerpflichtigen unter besonderer Berücksichtigung der DSGVO 126 | ZimmerFairness im Fokus: Balanceakt zwischen KI-Effizienz und Gleichbehandlung in der Finanzverwaltung 130 | SchäferInvStG: Basiszinssatz zur Berechnung der Vorabpauschale für das Jahr 2025 137 | FG MünsterMitüberlassung von Betriebsvorrichtungen 140 | LG MarburgVollstreckung der Einziehungsentscheidung im Steuerstrafverfahren 149