StB

Steuerverfahrensrecht: Kirchensteuer – eine Steuer mit Beratungsbedarf

Nachstehend wird die Systematik der Annexsteuer “Kirchensteuer” dargestellt. Hierbei werden Hinweise zur Systematik und zur Optimierung der Steuerbelastung gegeben. Die Praxis zeigt, es besteht im Bereich der Steueroptimierung erheblicher Beratungsbedarf. Wie bei allen Steuern haftet der Steuerberater, wenn er auf die Möglichkeiten der Reduzierung der Belastung – und dazu gehört auch die Kirchensteuer – nicht hingewiesen hat.…

Steuerverfahrensrecht: Weiteres FG-Urteil zur Besteuerung von Kryptowährungen

Nachdem bereits das FG Berlin-Brandenburg mit Beschluss vom 20.6.2019 (Az. 13 V 13100/19, rkr.) und das FG Baden-Württemberg mit Urteil vom 11.6.2021 (Az. 5 K 1996/19) entschieden haben, dass Bitcoins (FG Berlin Brandenburg) bzw. Kryptowährungen (FG Baden-Württemberg) Wirtschaftsgüter darstellen, der Gewinn aus dem Handel mit diesen der Besteuerung als privates Veräußerungsgeschäft i.…

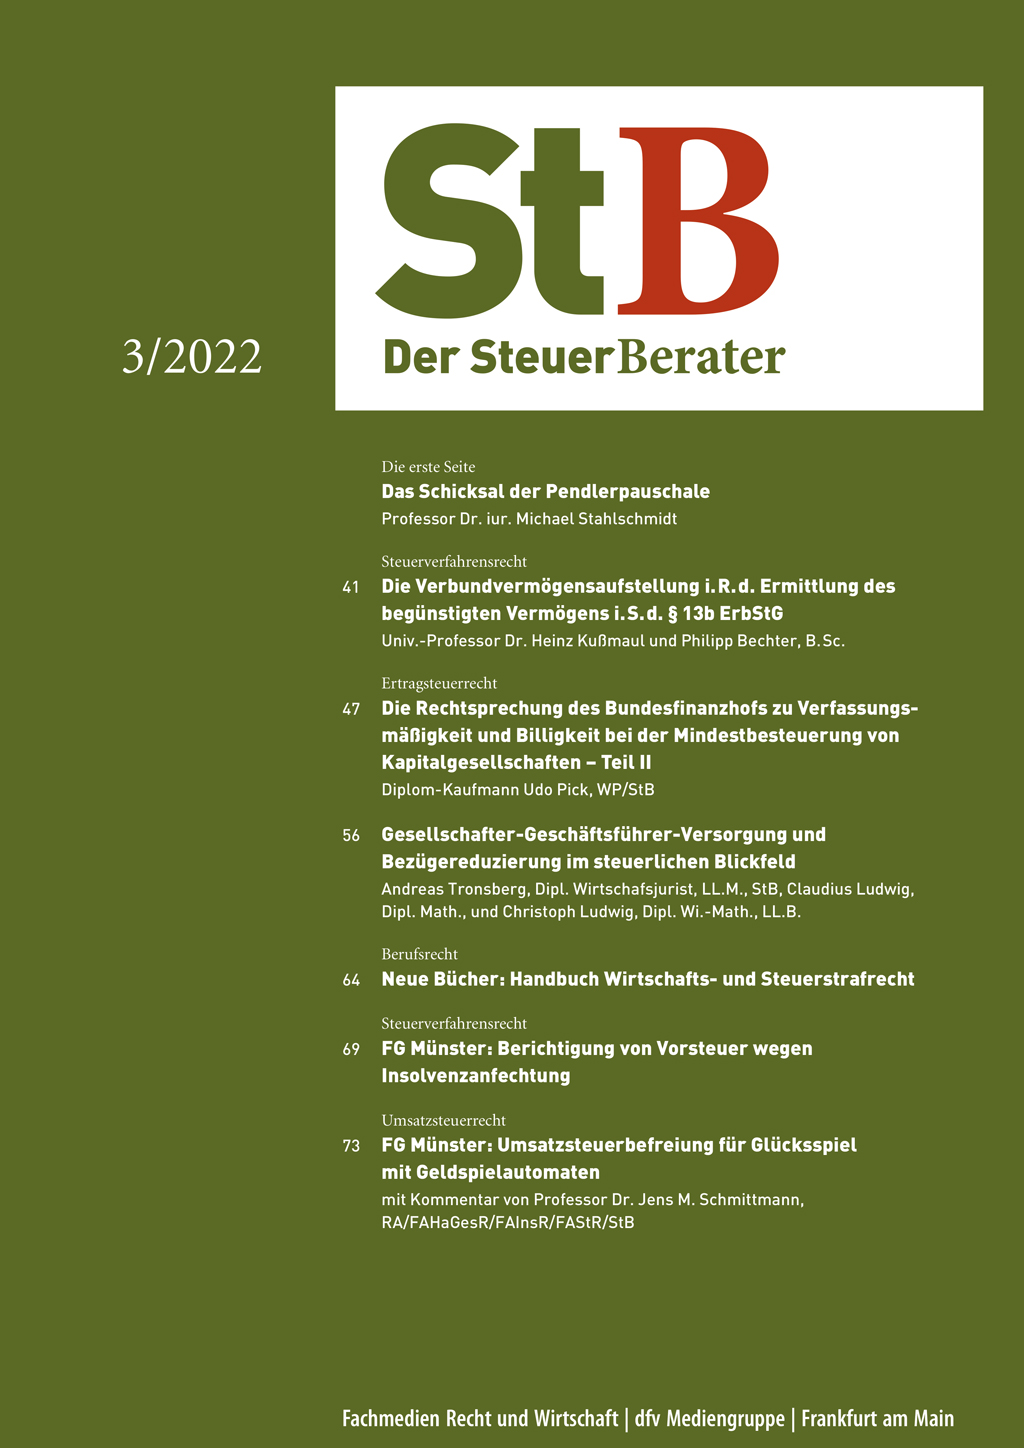
StB 2022, Heft 03 vom 10.03.2022

StahlschmidtDas Schicksal der Pendlerpauschale I | Kußmaul/BechterSteuerverfahrensrecht: Die Verbundvermögensaufstellung i. R. d. Ermittlung des begünstigten Vermögens i. S. d. § 13b ErbStG 41 | PickErtragsteuerrecht: Die Rechtsprechung des Bundesfinanzhofs zu Verfassungsmäßigkeit und Billigkeit bei der Mindestbesteuerung von Kapitalgesellschaften – Teil II 47 | Tronsberg/Ludwig/LudwigErtragsteuerrecht: Gesellschafter-GeschäftsführerVersorgung und Bezügereduzierung im steuerlichen Blickfeld 56 | FG MünsterBerichtigung von Vorsteuer wegen Insolvenzanfechtung 69 | FG MünsterUmsatzsteuerbefreiung für Glücksspiel mit Geldspielautomaten 73

Das Schicksal der Pendlerpauschale

Die zwei ideologisch am heftigsten umstrittenen Rechtsinstitute im Steuerrecht sind die Pendlerpauschale und das Ehegattensplitting. Während die Auseinandersetzungen um die Pendlerpauschale eher mit ökologischen Motiven geführt werden, sind es beim Ehegattensplitting gesellschaftspolitische Motive. Beiden ist gemein, dass es sich um Subventionen handeln soll. Während es um das Ehegattensplitting zurzeit etwas ruhiger ist, …

Steuerverfahrensrecht: Die Verbundvermögensaufstellung i. R. d. Ermittlung des begünstigten Vermögens i. S. d. § 13b ErbStG

Der vorliegende zweite Beitrag zur Verbundvermögensaufstellung knüpft an die Darlegung des Grundprinzips der Verbundvermögensaufstellung und des umstrittenen Ausschlusses des Sonderbetriebsvermögens (SBV) i. R. d. Verrechnung verbundinterner Forderungen und Verbindlichkeiten durch die FinV. im ersten Beitrag an und legt seinerseits den Fokus auf die umstrittene Verwaltungsauffassung bzgl. …

Ertragsteuerrecht: Die Rechtsprechung des Bundesfinanzhofs zu Verfassungsmäßigkeit und Billigkeit bei der Mindestbesteuerung von Kapitalgesellschaften – Teil II

Die Mindestbesteuerung gemäß § 10d Abs. 2 EStG von Kapitalgesellschaften ist nach Auffassung des BFH verfassungsgemäß und lässt zumindest nach Auffassung des für das Körperschaftsteuerrecht zuständigen I. Senats auch keine Billigkeitsmaßnahmen zu. Nachfolgend wird untersucht, ob dieses Ergebnis überzeugend herausgearbeitet und damit die zu erwartende Entscheidung des BVerfG angemessen vorbereitet wird oder ob das BVerfG seine Entscheidung wird überwiegend eigenständig herleiten müssen.…

Ertragsteuerrecht: Gesellschafter-GeschäftsführerVersorgung und Bezügereduzierung im steuerlichen Blickfeld

Für inhabergeführte Unternehmen stellt die Absenkung der Aktivbezüge des Gesellschafter-Geschäftsführers in einer Unternehmenskrise ein probates Mittel zur Liquiditätsverbesserung dar. Auch im Hinblick auf einen gleitenden Übergang des Gesellschafter-Geschäftsführers in die Rentenphase wird häufig eine deutliche Bezügereduzierung in Betracht gezogen. Während die Auswirkungen auf der Liquiditätsseite für das Unternehmen offensichtlich sind, …

StB-Kommentar zu FG Münster, Beschluss vom 27.12.2021, 5 V 2705/21 U

Die Entscheidung des FG Münster ist, auch wenn sie im summarischen Verfahren ergangen ist, ein regelrechter Paukenschlag. Es war – insbesondere auch beim FG Münster – bislang in Stein gemeißelt, dass Umsätze aus dem Betrieb von Geldspielautomaten weder nach § 4 Nr. 9b UStG noch nach Art. 135 Abs. 1 lit. i MwStSystRL von der Umsatzsteuer befreit sind (so z. B. FG Münster, …

Steuerverfahrensrecht: Die Verbundvermögensaufstellung i. R. d. Ermittlung des begünstigten Vermögens i. S. d. § 13b ErbStG

Der vorliegende Beitrag befasst sich mit der Verbundvermögensaufstellung, die i. R. d. Ermittlung des begünstigten Vermögens i. S. d. § 13b ErbStG stets dann erforderlich wird, sofern zum begünstigungsfähigen Vermögen i. S. d. § 13b Abs. 1 ErbStG mittelbar oder unmittelbar gehaltene Gesellschaftsbeteiligungen gehören. Der Fokus wird hierbei im vorliegenden, ersten Beitrag auf das Grundprinzip der Verbundvermögensaufstellung sowie den umstrittenen Ausschluss des Sonderbetriebsvermögens (SBV) i.…

Ertragsteuerrecht: Parteispenden: Steuerliche Folgen auf Spenderebene bei Zuwendungen in Geld

Das Jahr 2021 zählte mit einer Vielzahl von Landtags- (Baden-Württemberg, Rheinland-Pfalz, Sachsen-Anhalt, Berlin, Mecklenburg-Vorpommern) und Kommunalwahlen (Hessen, Niedersachsen) sowie als Höhepunkt der Bundestagswahl am 26.9.2021 zu den “Superwahljahren”. Zur Durchführung ihrer Wahlkämpfe werben die Parteien stets um Spenden ihrer Mitglieder, Unternehmen und Sympathisanten. …