StB

StB-Kommentar zu FG Sachsen, Beschluss vom 21.04.2022, 8 V 92/22

Ab 1.7.2021 gilt der Staatsvertrag zur Neuregulierung des Glücksspielwesens in Deutschland (GlüStV 2021; vgl. dazu umfassend Dünchheim, Glücksspielrecht, Frankfurt am Main, 2021). Der Staatsvertrag enthält in § 4 Abs. 5 GlüStV 2021 grundlegende Voraussetzungen für die Erteilung einer Erlaubnis für Glücksspiel im Internet. Durch das Gesetz zur Änderung des RennwLottG und der Ausführungsbestimmungen zum RennwLottG vom 25.…
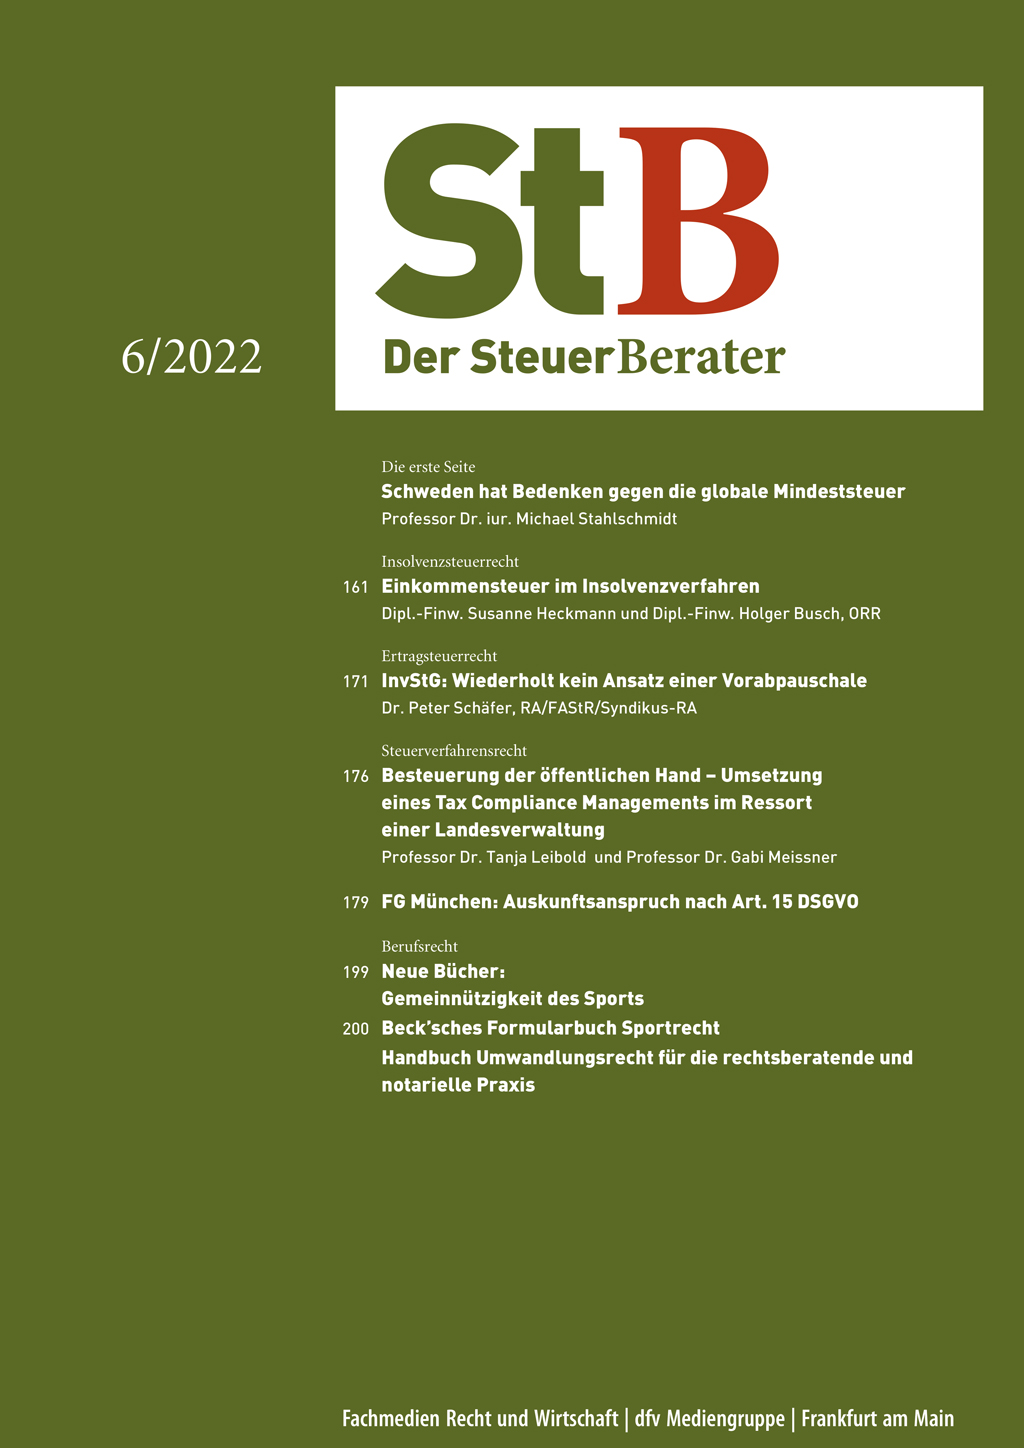
StB 2022, Heft 06 vom 09.06.2022

StahlschmidtSchweden hat Bedenken gegen die globale Mindeststeuer I | Heckmann/BuschInsolvenzsteuerrecht: Einkommensteuer im Insolvenzverfahren 161 | SchäferInsolvenzsteuerrecht: InvStG: Wiederholt kein Ansatz einer Vorabpauschale 171 | Leibold/MeissnerSteuerverfahrensrecht: Besteuerung der öffentlichen Hand - Umsetzung eines Tax Compliance Managements im Ressort einer Landesverwaltung 176 | FG MünchenAuskunftsanspruch nach Art. 15 DSGVO 179

Schweden hat Bedenken gegen die globale Mindeststeuer

Am 18.3.2022 hat der schwedische Steuerausschuss die EU-Vorschläge für die globale Mindeststeuer für multinationale Unternehmen kritisiert. Nach umfassender Prüfung kam er zu der Auffassung, dass der Vorschlag gegen das so genannte Subsidiaritätsprinzip verstoße. Der Ausschuss erkennt den Zweck des Vorschlags, Steuerhinterziehung und Steuerwettbewerb entgegenzuwirken durchaus an. …

Insolvenzsteuerrecht: Einkommensteuer im Insolvenzverfahren

Neben der Umsatzsteuer und der Körperschaftsteuer kommt der Einkommensteuer im Insolvenzverfahren die größte Bedeutung zu. Praktisch jede natürliche Person, die ihren Wohnsitz oder ihren gewöhnlichen Aufenthalt im Inland hat, ist unbeschränkt einkommensteuerpflichtig. Die Einkommensteuer wird auch nach der Insolvenzeröffnung in der Person des Insolvenzschuldners mit seinen persönlichen Besteuerungsmerkmalen verwirklicht; der Insolvenzschuldner bleibt Steuerpflichtiger nach § 33 AO. …

Insolvenzsteuerrecht: InvStG: Wiederholt kein Ansatz einer Vorabpauschale

Das Bundesministerium der Finanzen (“BMF”) hat mit Schreiben vom 7.1.2022 den Basiszins zur Berechnung der Vorabpauschale gemäß § 18 Abs. 4 InvStG für das Jahr 2022 bekannt gegeben (konkret zum 3.1.2022). Der für die Vorabpauschale maßgebliche Basiszins, der durch die Deutsche Bundesbank berechnet wurde, ist mit ./.0,05 % aufgrund des allgemein weiterhin negativen Zinsumfelds zum wiederholten Male negativ. …

Steuerverfahrensrecht: Besteuerung der öffentlichen Hand – Umsetzung eines Tax Compliance Managements im Ressort einer Landesverwaltung

Das Ministerium des Inneren, für Digitalisierung und Kommunen Baden-Württemberg und das Kompetenzzentrum Tax Compliance der Hochschule für öffentliche Verwaltung und Finanzen (HVF) Ludwigsburg arbeiten aktuell im Rahmen einer Forschungskooperation an der Umsetzung eines Tax Compliance Management Systems im Verantwortungsbereich des Ministeriums. In der vorliegenden Abhandlung werden Anlass und Rahmenbedingungen der Zusammenarbeit dargestellt. …

Betriebswirtschaft: Auf dem Weg zur Vollendung der Europäischen Bankenunion – Eine Betrachtung vor dem Hintergrund des Verhandlungspakets aus dem Jahr 2019

Rund 15 Jahre nach der Finanz- und Wirtschaftskrise sind die zur Stärkung des Bankensektors in der EU und besonders im Euro-Raum ergriffenen Maßnahmen noch lange nicht abgeschlossen. Auch die Durchbrechung der wechselseitigen Abhängigkeit von Staaten und Banken ist noch nicht gelungen. Zu dem Vorhaben, diese Verbindung zu lockern und den Bankensektor zu stärken, zählt unter anderem die im Juni 2012 von den Staats- und Regierungschefs der EU beschlossene Vertiefung der Wirtschafts- und Währungsunion durch die Errichtung einer Europäischen Bankenunion. …

Ertragssteuerrecht: Dezentrales Finanzsystem: unsere Zukunft oder große Gefahr?

Der Digitalverband Bitkom setzt sich für Decentralized Finance, also ein blockchain-basiertes Finanzsystem, ein. Dieses soll künftig ohne Banken oder andere Zahlungsdienstleister funktionieren. Bis das einwandfrei möglich ist, sind noch viele Aufgaben zu erledigen. Ein dezentrales Finanzsystem, das auf der Blockchain Technologie aufbaut, ist keine neue Erfindung. Die Grundidee besteht darin, …