StB

StB-Kommentar zu FG Niedersachsen, Beschluss vom 12.10.2022, 5 V 117/22

Das virtuelle Automatenspiel wurde ab 1.7.2021 durch den Staatsvertrag zur Neuregelung des Glücksspielwesens in Deutschland legalisiert (vgl. Brüggemann, Das neue Rennwett- und Lotteriegesetz in der Praxis, ZfWG 2022, 17 ff.; Schmittmann, Änderung des Rennwett- und Lotteriegesetzes 2021, ZfWG 2021, 334 ff.). Zugleich wurde in §§ 36 ff. RennwLottG die Besteuerung des virtuellen Automatenspiels geregelt. …
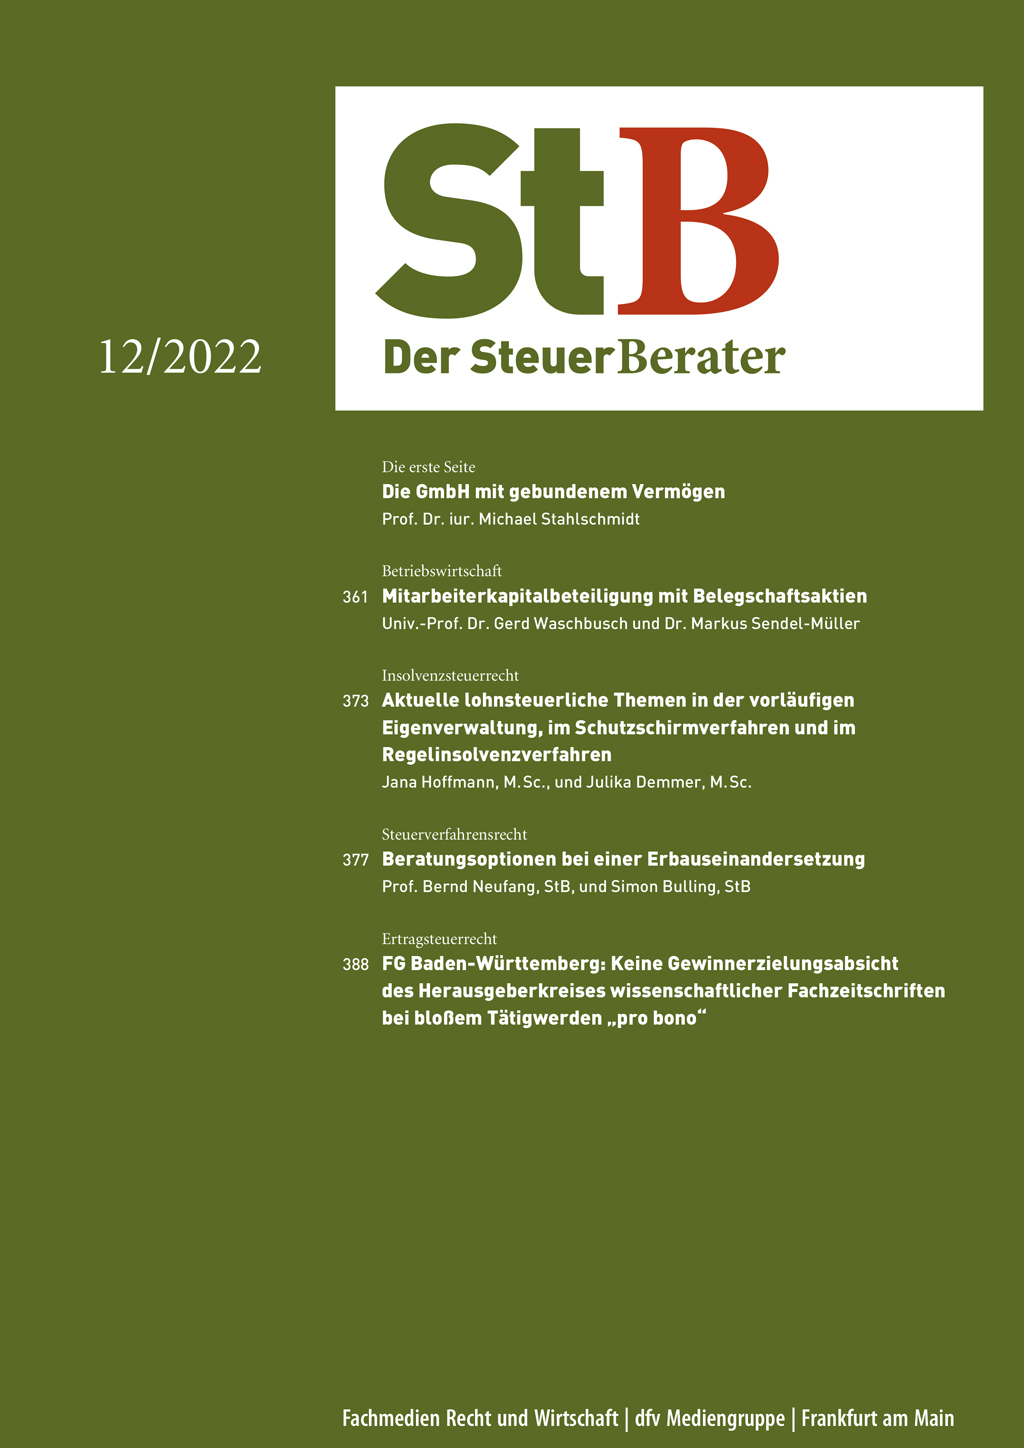
StB 2022, Heft 12 vom 08.12.2022

StahlschmidtDie GmbH mit gebundenem Vermögen I | Waschbusch/Sendel-MüllerBetriebswirtschaft: Mitarbeiterkapitalbeteiligung mit Belegschaftsaktien 361 | Hoffmann/DemmerInsolvenzsteuerrecht: Aktuelle lohnsteuerliche Themen in der vorläufigen Eigenverwaltung, im Schutzschirmverfahren und im Regelinsolvenzverfahren 373 | Neufang/BullingSteuerverfahrensrecht: Beratungsoptionen bei einer Erbauseinandersetzung 377 | FG Baden-WürttembergKeine Gewinnerzielungsabsicht des Herausgeberkreises wissenschaftlicher Fachzeitschriften bei bloßem Tätigwerden “pro bono” 388

Die GmbH mit gebundenem Vermögen

Auf Initiative und Unterstützung von namhaften Persönlichkeiten, Unternehmen und der Berliner Stiftung Verantwortungseigentum haben Wissenschaftler einen Gesetzentwurf für eine sogenannte GmbH mit gebundenem Vermögen (GmbH-gebV) vorgelegt. Kernmerkmal der GmbH-gebV soll eine fixierte Ausschüttungssperre sein. Gewinnausschüttungen an die Gesellschafter sind verboten. Zudem soll ein ausscheidender Gesellschafter lediglich den Nominalwert seiner Beteiligung erhalten, …

Betriebswirtschaft: Mitarbeiterkapitalbeteiligung mit Belegschaftsaktien

Die Beteiligung der Mitarbeiter am wirtschaftlichen Erfolg ihres Arbeit gebenden Unternehmens wird bereits seit dem frühen 19. Jahrhundert in der Praxis umgesetzt. Doch trotz dieser langen Historie ist festzustellen, dass sich die verschiedenen Formen der finanziellen Mitarbeiterbeteiligung in Deutschland bislang keineswegs zu einem Massenphänomen entwickelt haben, sondern eher ein Nischendasein mit geringen Zuwachsraten fristen. …

Insolvenzsteuerrecht: Aktuelle lohnsteuerliche Themen in der vorläufigen Eigenverwaltung, im Schutzschirmverfahren und im Regelinsolvenzverfahren

Ein angeschlagenes Unternehmen durchläuft verschiedene Krisenstadien; in der Regel zeichnet sich eine Unternehmenskrise bereits lange im Voraus ab. Die juristische Sichtweise beschreibt als Krisensituation erst die (drohende) Zahlungsunfähigkeit eines Unternehmens. Im Gegensatz dazu stellt aus betriebswirtschaftlicher Sicht schon eine bedrohte oder verlorene Wettbewerbsfähigkeit, …

Steuerverfahrensrecht: Beratungsoptionen bei einer Erbauseinandersetzung

Die Beratung der Auseinandersetzung einer Erbengemeinschaft ist höchst kompliziert. Hier stößt der Steuerberater an seine Grenzen, weil stets die Gefahr einer Verletzung von Privatgeheimnissen nach § 203 StGB besteht (§ 5 BOStB). Dieser Problemkreis ist nun auch in § 57 Abs. 1a bis 1c StBerG geregelt. Der StB darf hier nur moderierend beraten, wenn er auf die mögliche Interessenkollision hingewiesen hat und alle Beteiligten die Beratung aus einer Hand wünschen. …

Country-by-Country-Reporting

Das Bundesjustizministerium hat den Referentenentwurf des Umsetzungsgesetzes zur Richtlinie zum öffentlichen Country-by-Country Reporting (pCbCR) vorgelegt. Die EU-Richtlinie regelt die Offenlegung von Ertragsteuerinformationen multinationaler Unternehmen durch bestimmte Unternehmen und Zweigniederlassungen. Sie trat am 21.12.2021 in Kraft und die Mitgliedstaaten müssen die Richtlinie bis zum 22.…

Betriebswirtschaft: Crowdfunding zur Finanzierung nachhaltiger unternehmerischer Vorhaben

Die Nachhaltigkeit erlangt als Leitlinie einer verantwortungsbewussten Wirtschaftsweise zunehmend an Bedeutung, weshalb nachhaltiges unternehmerisches Handeln eine immer gewichtigere Rolle bei Entscheidungen der Marktteilnehmer spielt. Jene Entwicklung hin zu einer nachhaltigen Wirtschaftsweise hat einen prägenden Einfluss auf die Geschäftsmodelle von Unternehmen. Nicht zuletzt die rasante Verbreitung elektrobetriebener Fahrzeuge ist eines der prominentesten Beispiele hierfür. …

Umsatzsteuerrecht: Die Steuerfreiheit der Heilbehandlung im Lichte der Rechtsprechung des BFH – Teil I

§ 4 Nr. 14 lit. a UStG enthält die Steuerbefreiung für Heilbehandlungen. Eine Definition was Heilbehandlungen sind, enthält die Vorschrift nicht. Sie verweist auf die einschlägigen berufsrechtlichen Tätigkeitsvorschriften. Daher hat sich eine Kasuistik aus Rechtsprechung des BFH herausgebildet. Weil die Vorschrift auf Art. 132 Abs. lit. c MwStSystRL zurückgeht ist auch die Rechtsprechung des EuGH zu Rate zu ziehen. …

Steuerverfahrensrecht: Besonderheiten der Auskunftserteilung durch die Finanzverwaltung gegenüber Steuerpflichtigen unter besonderer Berücksichtigung der DSGVO

Mit der Verordnung (EU) 2016/679 des Europäischen Parlaments und des Rates vom 27.4.2016 zum Schutz natürlicher Personen bei der Verarbeitung personenbezogener Daten, zum freien Datenverkehr und zur Aufhebung der Richtlinie 95/46/EG (Datenschutz-Grundverordnung – DSGVO) hat die Europäische Union konstatiert, dass der Schutz natürlicher Personen bei der Verarbeitung personenbezogener Daten ein Grundrecht sei. …