1. An Hotelgäste erbrachte Frühstücksleistungen unterliegen nicht § 12 Abs. 2 Nr. 11 UStG, ohne dass hierin ein Verstoß gegen das Unionsrecht zu sehen ist. 2. Zur Steuerbarkeit und zur Schätzung des Umfangs steuerbarer Leistungen bei der Parkplatzüberlassung an Hotelgäste. BFH, Urteil vom 21.5.2026…
Art. 19 Abs. 1 Unterabs. 2 EUV ist im Licht von Art. 47 der Charta der Grundrechte der Europäischen Union dahin auszulegen, dass er einer nationalen Regelung nicht entgegensteht, nach der ein nationales Gericht, das mit einem einen bestimmten Bereich betreffenden Rechtsstreit befasst ist, in dessen…
Fehlerhafte Jahres- und Konzernabschlüsse rücken vor dem Hintergrund zunehmender regulatorischer Anforderungen, verschärfter Abschlussprüfungen sowie wachsender Komplexität von HGB und IFRS immer stärker in den Fokus. Der Beitrag analysiert die Systematik der Fehlerkorrektur nach Handelsrecht und IFRS sowie die wesentlichen Unterschiede im Fehlerbegriff, bei Schätzungs- und Methodenänderungen sowie bei der Wesentlichkeit. Ferner werden die Anforderungen an die praktische Durchführung von Fehlerkorrekturen im Einzel- und Konzernabschluss einschließlich der Auswirkungen auf Gewinnverwendung und Ausschüttungen erläutert. Besonderes Augenmerk liegt auf der Abgrenzung zwischen Fehlerkorrektur und bilanzpolitischen Maßnahmen sowie den praktischen Folgen für Berater und Unternehmen. Ziel des Beitrags ist es, eine systematische Orientierung bei der Behandlung von Korrekturfällen in der Praxis zu geben.
Die Besteuerung nach Durchschnittssätzen gem. § 24 UStG zählt zu den bedeutendsten umsatzsteuerlichen Sonderbesteuerungsformen und besitzt angesichts des wirtschaftlichen Drucks auf land- und forstwirtschaftliche Betriebe weiterhin erhebliche praktische Relevanz. Zugleich ist ihre Anwendung mit vielfältigen Abgrenzungs- und Auslegungsfragen verbunden. Der Beitrag erläutert die Durchschnittssatzbesteuerung nach § 24 UStG einschließlich ihrer Tatbestandsmerkmale und Rechtsfolgen systematisch und praxisorientiert. Ziel ist es, allen Interessierten einen verständlichen Einblick in die Struktur und Bedeutung der Regelung zu vermitteln.
Seit 2020 verpflichtet das “Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen” (Kassengesetz 2016) Unternehmer mit elektronischem Aufzeichnungssystem, jedem Kunden unaufgefordert einen Beleg auszuhändigen. Die Belegausgabepflicht war als eine von mehreren Säulen neben zertifizierter technischer Sicherheitseinrichtung (TSE), Mitteilungspflicht, Kassen-Nachschau und Sanktionierung gedacht, …
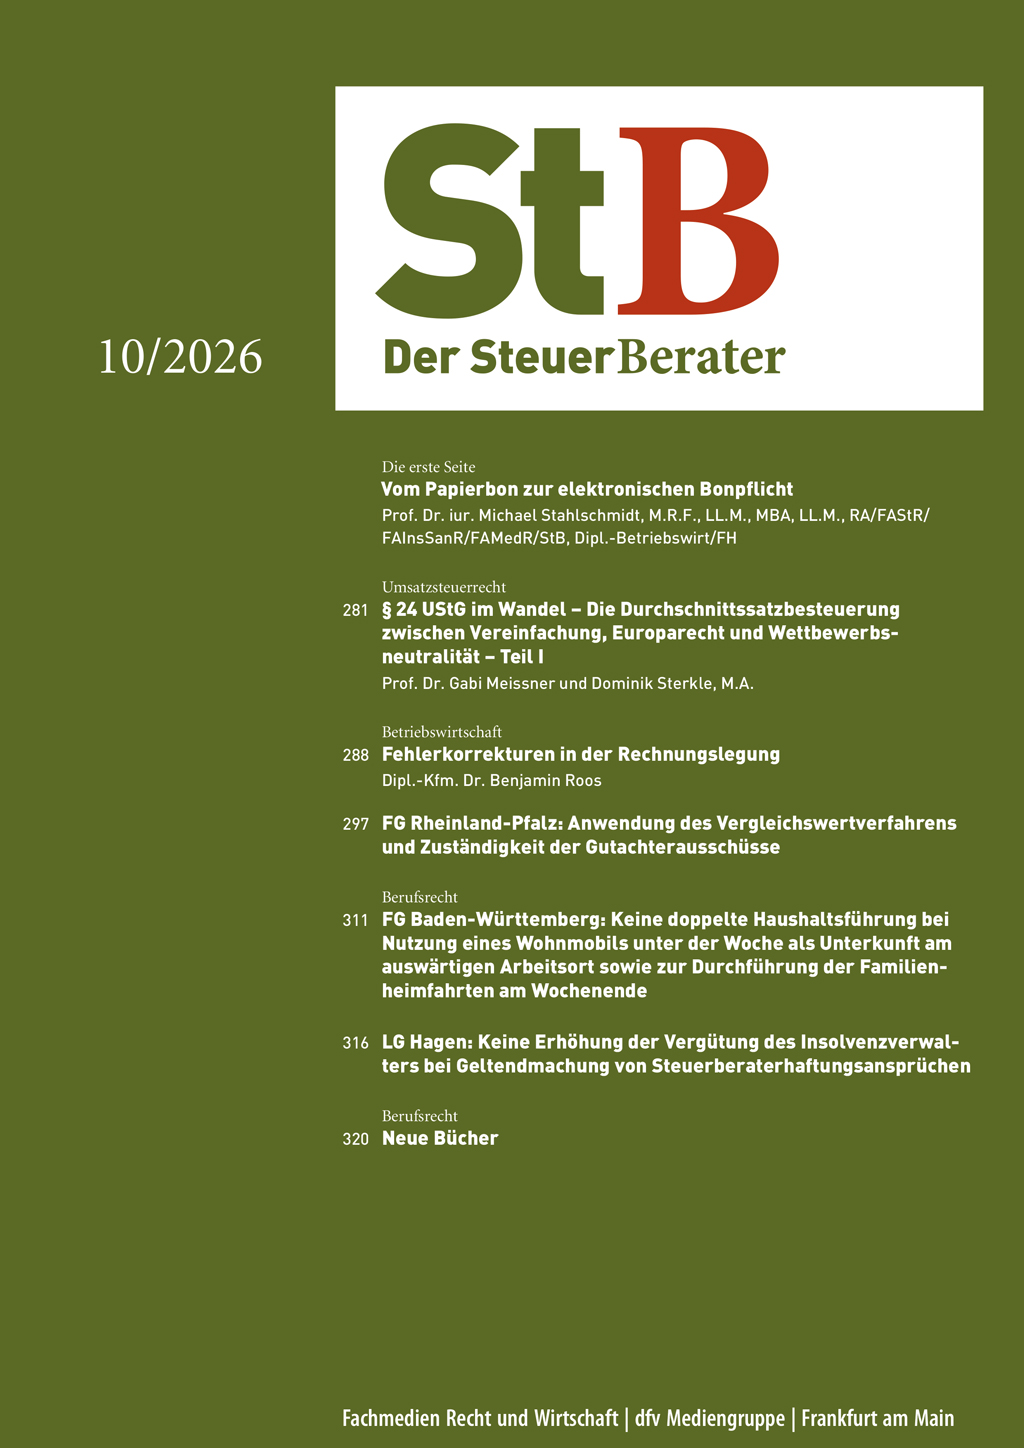
StahlschmidtVom Papierbon zur elektronischen Bonpflicht I | Meissner/Sterkle§ 24 UStG im Wandel – Die Durchschnittssatzbesteuerung zwischen Vereinfachung, Europarecht und Wettbewerbsneutralität – Teil I 281 | RoosFehlerkorrekturen in der Rechnungslegung 288 | FG Rheinland-PfalzAnwendung des Vergleichswertverfahrens und Zuständigkeit der Gutachterausschüsse 297 | FG Baden-WürttembergKeine doppelte Haushaltsführung bei Nutzung eines Wohnmobils unter der Woche als Unterkunft am auswärtigen Arbeitsort sowie zur Durchführung der Familienheimfahrten am Wochenende 311 | LG HagenKeine Erhöhung der Vergütung des Insolvenzverwalters bei Geltendmachung von Steuerberaterhaftungsansprüchen 316
-tb- Die European Securities and Markets Authority (ESMA) hat ihr Arbeitsprogramm für das Jahr 2027 veröffentlicht. Darin bekräftigt sie ihren Auftrag, den Anlegerschutz zu verbessern, das ordnungsgemäße Funktionieren der Finanzmärkte zu gewährleisten und die Stabilität des Finanzsystems zu wahren…
Für die Elternzeit einer Arbeitnehmerin oder eines Arbeitnehmers spielt es keine Rolle, dass sie oder er etwa aufgrund einer Trennung aus dem gemeinsamen Haushalt auszieht und nicht mehr mit der Familie zusammenlebt. Das hat das Bundesarbeitsgericht entschieden. Das Landesarbeitsgericht…
Die Bundesregierung hat den Entwurf eines Jahressteuergesetzes 2026 (21/8283) eingebracht, in dem eine Vielzahl thematisch nicht oder nur partiell miteinander verbundener Einzelmaßnahmen enthalten ist. Zum Beitrag «BT: Nachzahlungszinsen bei Steuern werden erhöht»
Die wirksame Bekämpfung von Steuer- und Finanzkriminalität ist ein wichtiges Anliegen. Die angekündigte Abschaffung der Straffreiheit bei Selbstanzeigen in ihrer heutigen Form begegnet aus Sicht der BStBK jedoch erheblichen Bedenken. Zum Beitrag «BStBK macht sich für den Erhalt der…