Kosten für eine sog. Familienheimfahrt wöchentlich zählen neben anderen zu den steuerlich abzugsfähigen Erwerbsaufwendungen bei einer beruflich veranlassten doppelten Haushaltsführung. Sie sollen allerdings keine Berücksichtigung finden, wenn diese Fahrten mit einem zur Nutzung gestellten Firmenwagen durchgeführt werden. Das niedersächsische FG entschied mit hiesigem Urteil 9 K 78/19 vom 8.…
Nach der Investmentsteuerreform 2018 sind Investmentfonds mit bestimmten (inländischen) Einkünften körperschaftsteuerpflichtig. Um Anleger im Hinblick auf eine zu erwartende (endgültige) in- und ausländische steuerliche Vorbelastung auf Ebene eines Immobilienfonds zu entlasten, werden Investmenterträge aus Anteilen an Immobilienfonds teilweise von der Besteuerung freigestellt (Immobilienteilfreistellung). …
Nicht nur die aktuelle Berichterstattung wird (wieder) von der Corona-Pandemie dominiert, auch die Einkommensteuererklärung 2020 teilt gleiches Schicksal. Dies zeigt der neue Zuwachs bei den Steuerformularen, die sog. “Anlage-Corona-Hilfen”. Bestimmt ist es für Solo-Selbstständige und Unternehmen, die während der Corona-Pandemie die finanziellen Hilfen in Anspruch genommen haben. …
Nachdem der Bundestag am 17.12.2020 den Gesetzentwurf der Bundesregierung zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) in der vom Rechtsausschuss geänderten Fassung angenommen hat, erfolgte bereits am 18.12.2020 die Billigung durch den Bundesrat. Kern des am 29.12.2020 im Bundesgesetzblatt verkündeten SanInsFoG vom 22.12.2020 bildet das Gesetz über den Stabilisierungs- und Restrukturierungsrahmen für Unternehmen (Unternehmensstabilisierungs- und -restrukturierungsgesetz – nachfolgend StaRUG), …
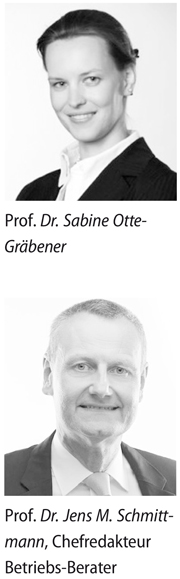
Wir begrüßen als weiteres Mitglied im Beirat des Ressorts Wirtschaftsrecht des Betriebs-Berater Frau Prof. Dr. Sabine Otte-Gräbener. Sie absolvierte zunächst von 1998 bis 2000 ein Studium der Rechtswissenschaften sowie eine fachspezifische Fremdsprachenausbildung für Juristen an der Westfälischen Wilhelms-Universität in Münster, bevor sie ihr Studium an der Université Paris II (Panthéon-Assas) von 2000 bis 2001 fortsetzte. …
Das Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG), das am 1. Januar 2021 in Kraft getreten ist, ist von enormer Bedeutung für die Sanierungspraxis in Deutschland. Mit der Reform wurde nicht nur die EU-Restrukturierungsrichtlinie umgesetzt. Vielmehr wurde die deutsche Insolvenzordnung in einigen zentralen Punkten überarbeitet und damit ein komplementärer Rechtsrahmen für erfolgreiche Sanierungen geschaffen.…
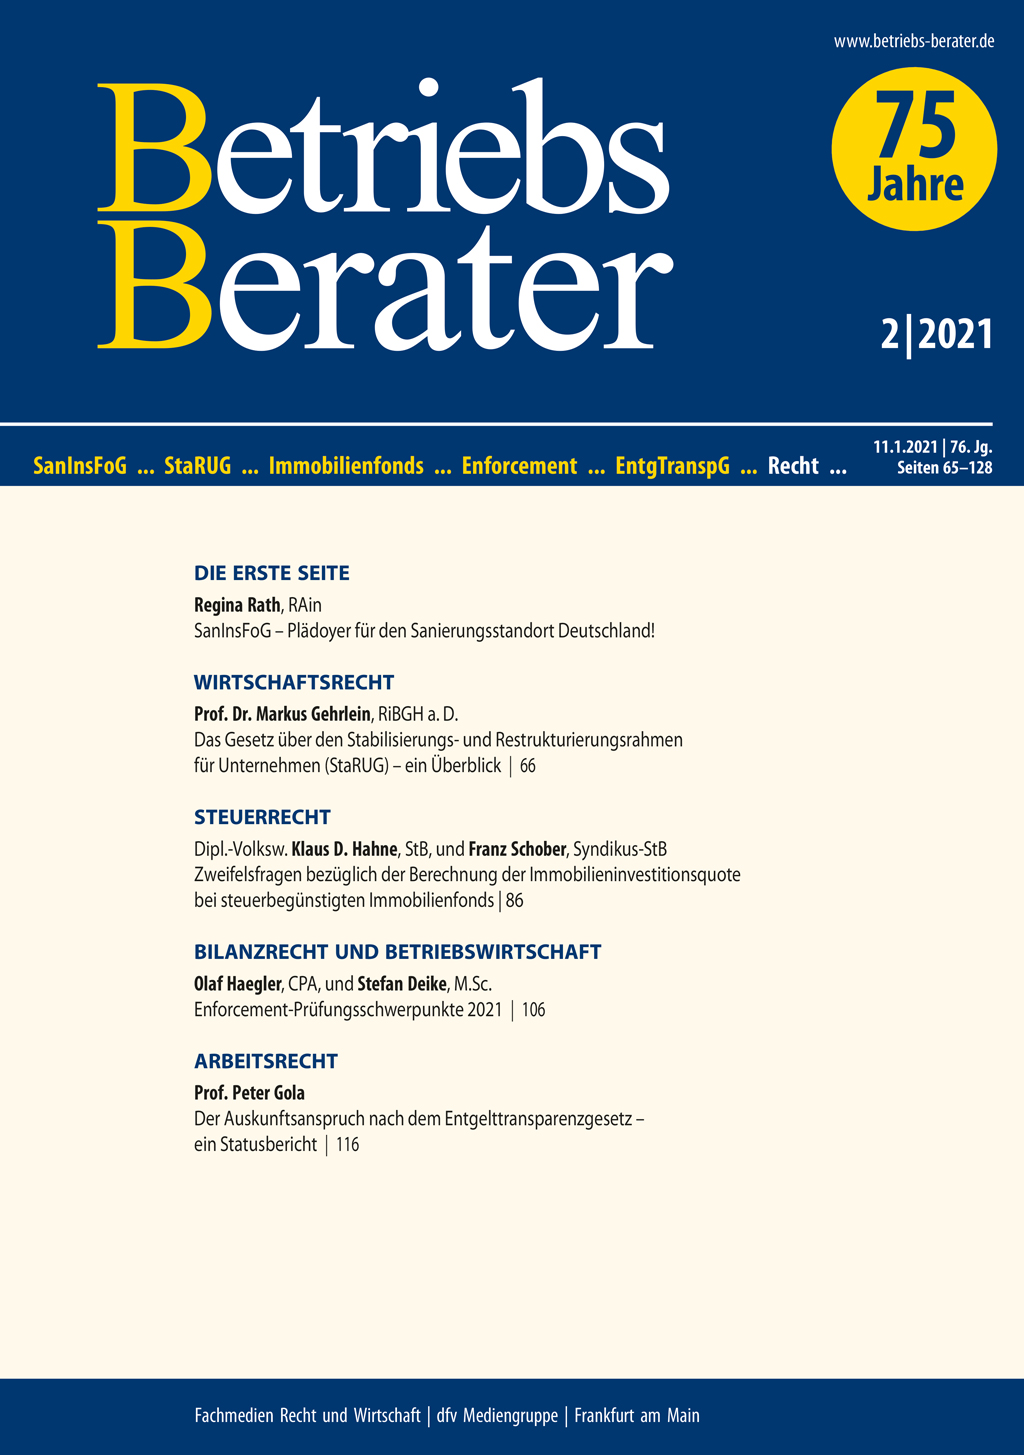
RathSanInsFoG – Plädoyer für den Sanierungsstandort Deutschland! I | GehrleinDas Gesetz über den Stabilisierungs- und Restrukturierungsrahmen für Unternehmen (StaRUG) – ein Überblick 66 | BGHWegfall der Gesetzlichkeitsfiktion bei Fehlen von Zwischenüberschriften in der Widerrufsinformation 82 | Hahne/SchoberZweifelsfragen bezüglich der Berechnung der Immobilieninvestitionsquote bei steuerbegünstigten Immobilienfonds 86 | BFHSteuerbarkeit einer als “Verdienstausfall” bezeichneten Versicherungsleistung bei einem 12-jährigen Verkehrsunfallopfer 95 | FG NiedersachsenNiedersächsisches FG: Werbungskostenabzug im Zusammenhang mit der Durchführung von wöchentlichen Familienheimfahrten mit einem vom Arbeitgeber teilentgeltlich überlassenen Kfz 98 | Haegler/DeikeEnforcement-Prüfungsschwerpunkte 2021 106 | BFHZur Passivierung von Verbindlichkeiten bei Rangrücktritt 111 | GolaDer Auskunftsanspruch nach dem Entgelttransparenzgesetz – ein Statusbericht 116 | LAG HessenHessisches LAG: Zum Mitbestimmungsrecht privat genutzter mobiler Endgeräte während der Arbeitszeit 121 | BAGZum Übergang von Nebenrechten in der bAV nach Spaltung 122
Das IDW hat ein unter www.idw.de abrufbares zweites Update des Fachlichen Hinweises „Zweifelsfragen zu den Auswirkungen der Ausbreitung des Coronavirus auf die Rechnungs-legung und deren Prüfung (Teil 3)“ erarbeitet. Das Update konzentriert sich auf Fragestellungen, welche in der frühen…
Verwaltungsorgane müssen Aktionärsfragen nur im erforderlichen Umfang beantworten. Dies richtet sich nach dem konkreten Tagesordnungspunkt. Werden Fragen nicht ordnungsgemäß, unzutreffend oder unzureichend beantwortet, führt dies nur dann zur Anfechtbarkeit, wenn die Antworten für die Willensbildung der Aktionäre erforderlich waren. Das OLG Frankfurt a. M. hat unter Anwendung dieser Grundsätze ...
Weitere News zum Wirtschaftsrecht Weitere News zum Steuerrecht Weitere News zum Bilanzrecht und Betriebswirtschaft Weitere News zum Arbeitsrecht Weitere News zur Rechtsprechung & Gesetzgebung Weitere Veranstaltungen von RUW Betriebs-Berater Abo Der Bundespräsident hat Ministerialrat Dr. Sven…