StB in R&W-Online

Hier finden Sie die aktuellen Aufsätze aus dem StB mit einem Kurztext und einem Verweis auf R&W-Online

Kryptowährungen und Einkommensteuer

Nicht erst wenn ein Mandant mit Bitcoin oder anderen Kryptowährungen die Rechnung des Steuerberaters begleichen will, sollte sich dieser Gedanken um die steuerliche Einordnung von Kryptowährungen machen. Während früher Kryptowährungen noch unter einem Schmuddel-Image litten und gängiges Zahlungsmittel im Darknet waren, sind sie heute weitgehend faktisch als Währung akzeptiert, …

Betriebswirtschaft: Unternehmer versus Manager – Wie treffen mittelständische Unternehmer im Unterschied zu angestellten Managern ihre Entscheidungen?

Während angestellte Manager ihre Entscheidungen eher gemäß dem betriebswirtschaftlichen Modell des rationalen Entscheiders treffen, ist dies beim mittelständischen Unternehmer oftmals nicht zu beobachten. Der vorliegende Beitrag beleuchtet diesen grundsätzlichen Unterschied im Verhalten zunächst am Beispiel der klassischen Ziele der Unternehmensfinanzierung. Denn gerade im Bereich der Finanzierungsstrategie eines Unternehmens ist das unterschiedliche Verhalten zwischen einem angestellten Manager und einem mittelständischen Unternehmer gut zu beobachten und nachzuweisen. …

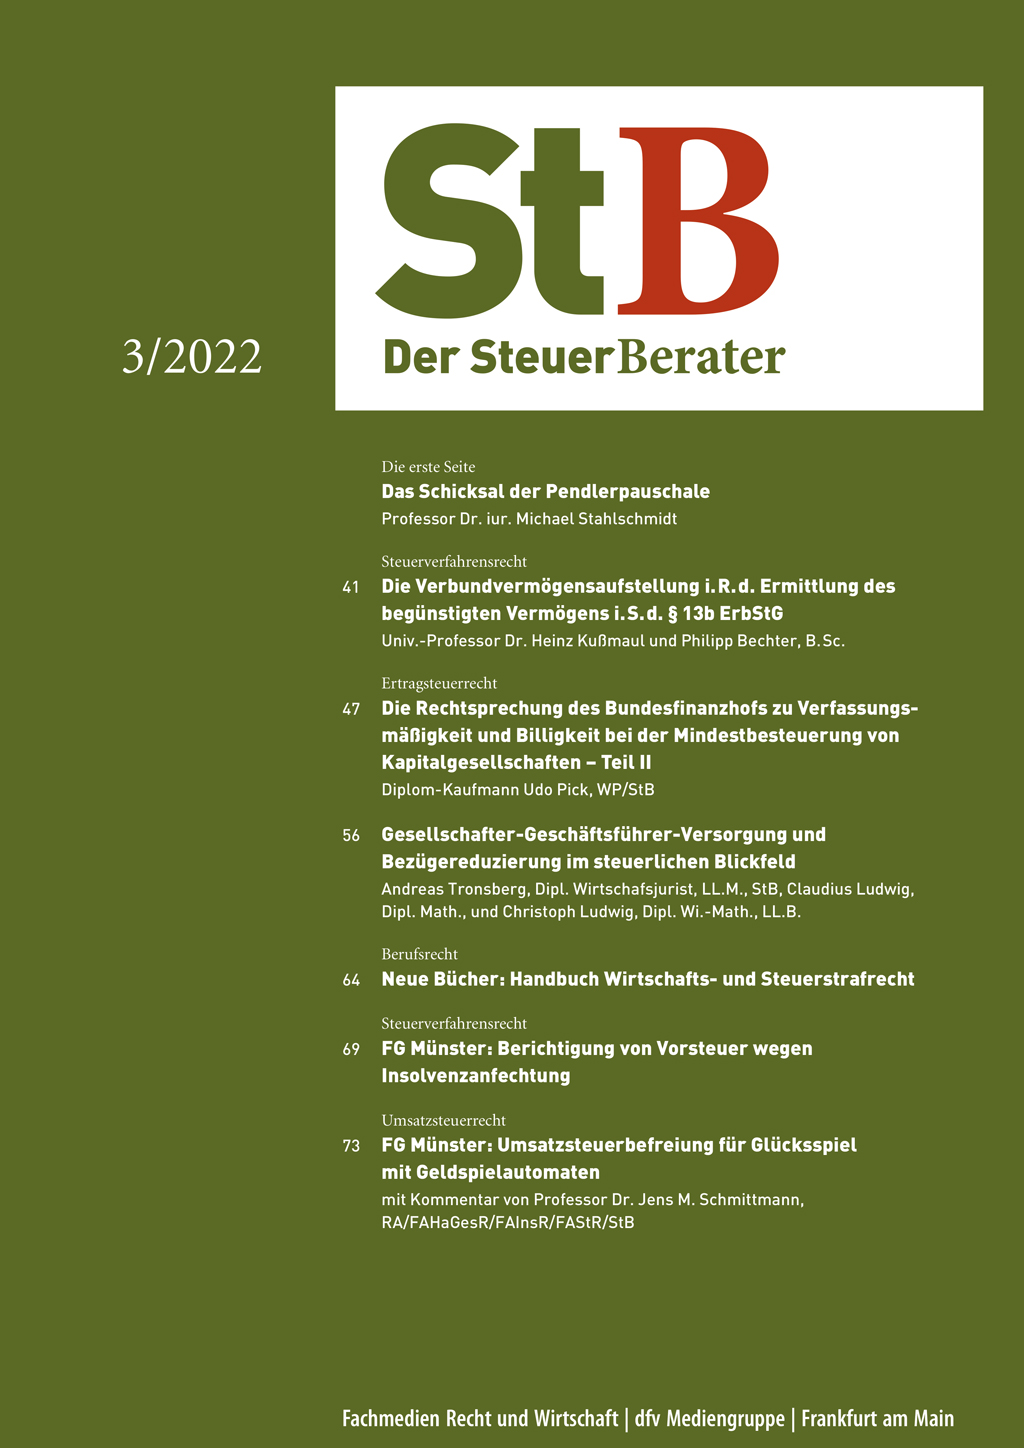
StB 2022, Heft 03 vom 10.03.2022

StahlschmidtDas Schicksal der Pendlerpauschale I | Kußmaul/BechterSteuerverfahrensrecht: Die Verbundvermögensaufstellung i. R. d. Ermittlung des begünstigten Vermögens i. S. d. § 13b ErbStG 41 | PickErtragsteuerrecht: Die Rechtsprechung des Bundesfinanzhofs zu Verfassungsmäßigkeit und Billigkeit bei der Mindestbesteuerung von Kapitalgesellschaften – Teil II 47 | Tronsberg/Ludwig/LudwigErtragsteuerrecht: Gesellschafter-GeschäftsführerVersorgung und Bezügereduzierung im steuerlichen Blickfeld 56 | FG MünsterBerichtigung von Vorsteuer wegen Insolvenzanfechtung 69 | FG MünsterUmsatzsteuerbefreiung für Glücksspiel mit Geldspielautomaten 73

Das Schicksal der Pendlerpauschale

Die zwei ideologisch am heftigsten umstrittenen Rechtsinstitute im Steuerrecht sind die Pendlerpauschale und das Ehegattensplitting. Während die Auseinandersetzungen um die Pendlerpauschale eher mit ökologischen Motiven geführt werden, sind es beim Ehegattensplitting gesellschaftspolitische Motive. Beiden ist gemein, dass es sich um Subventionen handeln soll. Während es um das Ehegattensplitting zurzeit etwas ruhiger ist, …

Steuerverfahrensrecht: Die Verbundvermögensaufstellung i. R. d. Ermittlung des begünstigten Vermögens i. S. d. § 13b ErbStG

Der vorliegende zweite Beitrag zur Verbundvermögensaufstellung knüpft an die Darlegung des Grundprinzips der Verbundvermögensaufstellung und des umstrittenen Ausschlusses des Sonderbetriebsvermögens (SBV) i. R. d. Verrechnung verbundinterner Forderungen und Verbindlichkeiten durch die FinV. im ersten Beitrag an und legt seinerseits den Fokus auf die umstrittene Verwaltungsauffassung bzgl. …

Ertragsteuerrecht: Die Rechtsprechung des Bundesfinanzhofs zu Verfassungsmäßigkeit und Billigkeit bei der Mindestbesteuerung von Kapitalgesellschaften – Teil II

Die Mindestbesteuerung gemäß § 10d Abs. 2 EStG von Kapitalgesellschaften ist nach Auffassung des BFH verfassungsgemäß und lässt zumindest nach Auffassung des für das Körperschaftsteuerrecht zuständigen I. Senats auch keine Billigkeitsmaßnahmen zu. Nachfolgend wird untersucht, ob dieses Ergebnis überzeugend herausgearbeitet und damit die zu erwartende Entscheidung des BVerfG angemessen vorbereitet wird oder ob das BVerfG seine Entscheidung wird überwiegend eigenständig herleiten müssen.…

Ertragsteuerrecht: Gesellschafter-GeschäftsführerVersorgung und Bezügereduzierung im steuerlichen Blickfeld

Für inhabergeführte Unternehmen stellt die Absenkung der Aktivbezüge des Gesellschafter-Geschäftsführers in einer Unternehmenskrise ein probates Mittel zur Liquiditätsverbesserung dar. Auch im Hinblick auf einen gleitenden Übergang des Gesellschafter-Geschäftsführers in die Rentenphase wird häufig eine deutliche Bezügereduzierung in Betracht gezogen. Während die Auswirkungen auf der Liquiditätsseite für das Unternehmen offensichtlich sind, …

StB-Kommentar zu FG Münster, Beschluss vom 27.12.2021, 5 V 2705/21 U

Die Entscheidung des FG Münster ist, auch wenn sie im summarischen Verfahren ergangen ist, ein regelrechter Paukenschlag. Es war – insbesondere auch beim FG Münster – bislang in Stein gemeißelt, dass Umsätze aus dem Betrieb von Geldspielautomaten weder nach § 4 Nr. 9b UStG noch nach Art. 135 Abs. 1 lit. i MwStSystRL von der Umsatzsteuer befreit sind (so z. B. FG Münster, …

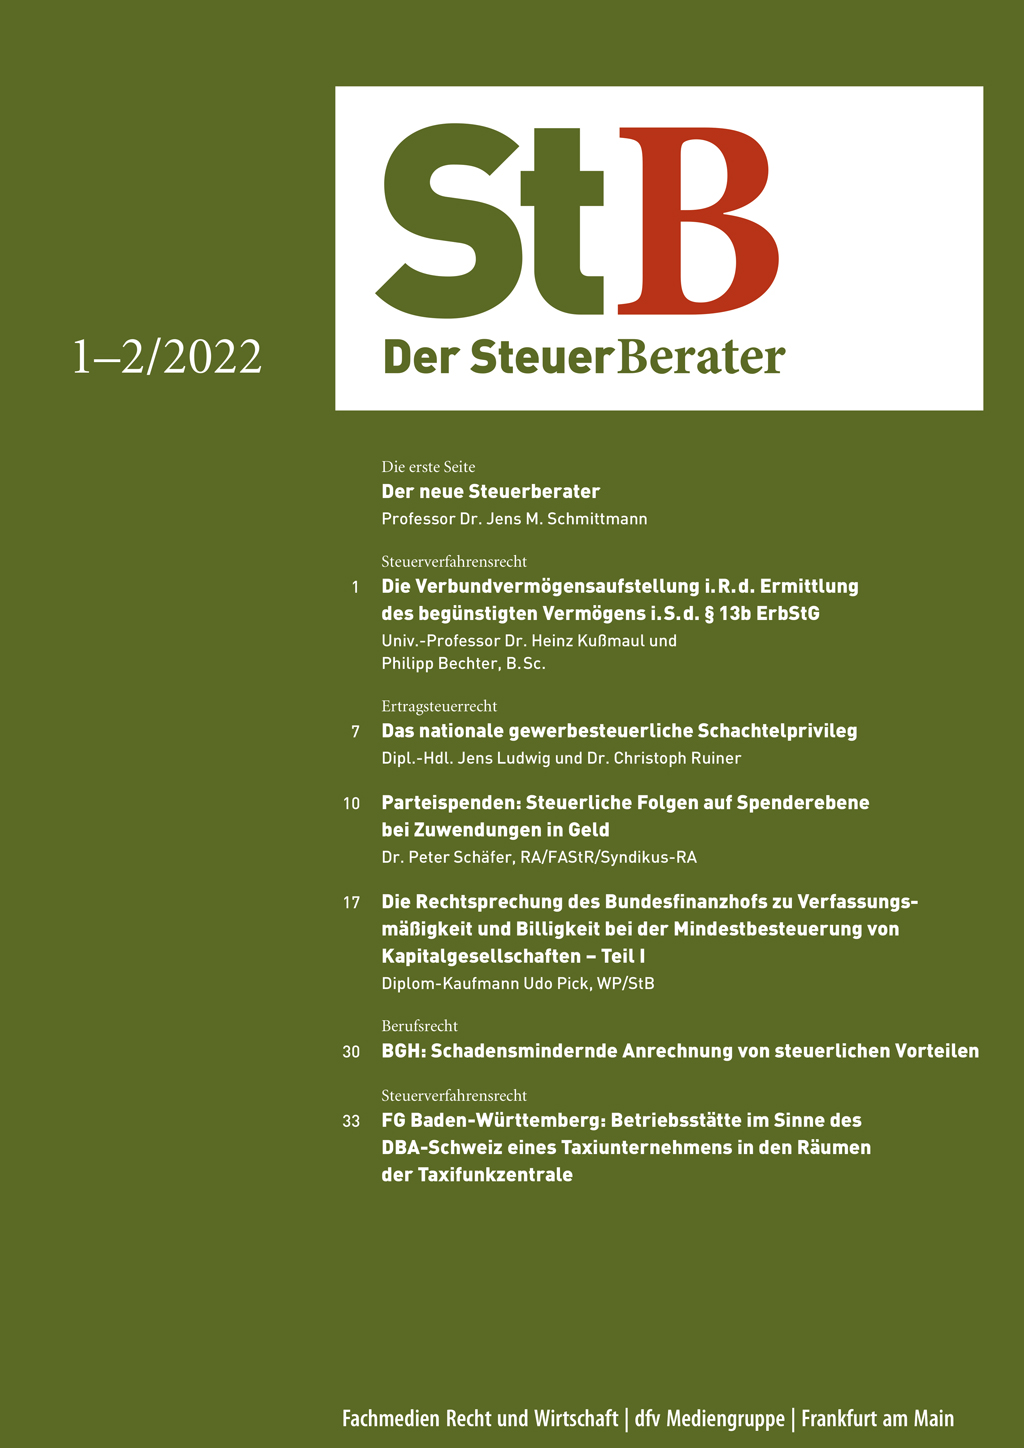
StB 2022, Heft 01-02 vom 03.02.2022

SchmittmannDer neue Steuerberater I | Kußmaul/BechterSteuerverfahrensrecht: Die Verbundvermögensaufstellung i. R. d. Ermittlung des begünstigten Vermögens i. S. d. § 13b ErbStG 1 | Ludwig/RuinerErtragsteuerrecht: Das nationale gewerbesteuerliche Schachtelprivileg 7 | SchäferErtragsteuerrecht: Parteispenden: Steuerliche Folgen auf Spenderebene bei Zuwendungen in Geld 10 | PickErtragsteuerrecht: Die Rechtsprechung des Bundesfinanzhofs zu Verfassungsmäßigkeit und Billigkeit bei der Mindestbesteuerung von Kapitalgesellschaften – Teil I 17 | BGHSchadensmindernde Anrechnung von steuerlichen Vorteilen 30 | FG Baden-WürttembergBetriebsstätte im Sinne des DBA-Schweiz eines Taxiunternehmens in den Räumen der Taxifunkzentrale 33

Der neue Steuerberater

Es ist noch nicht lange her, da blickten wir auf das 70-jährige Bestehen unserer Zeitschrift “Der Steuerberater” zurück, die erstmals im Jahre 1958 erschien. Zunächst wurde sie vom Bundesverband der Steuerberater e. V. und – nach ihrer Gründung im Jahre 1961 – von der Bundessteuerberaterkammer KöR herausgegeben. Verlegt wurde die Zeitschrift ursprünglich vom Verlag “Recht und Wirtschaft” in Heidelberg. …