RuW-online

BB-Kommentar zu LAG Köln, Urteil vom 02.11.2021, 4 Sa 290/21

Die Parteien stritten um die Wirksamkeit einer außerordentlichen fristlosen Kündigung. Die Klägerin war zuletzt bei der Beklagten als Küsterin und in der Verwaltung u. a. mit der Buchhaltung beschäftigt. Die Beklagte, ein Kirchenkreis, ist Teil der Evangelischen Kirche. Für ihre Tätigkeit in der Verwaltung der Beklagten war die Klägerin berechtigt, auf das E-Mail-Konto der Beklagten zuzugreifen. …
BB 2022, Heft 37 vom 12.09.2022

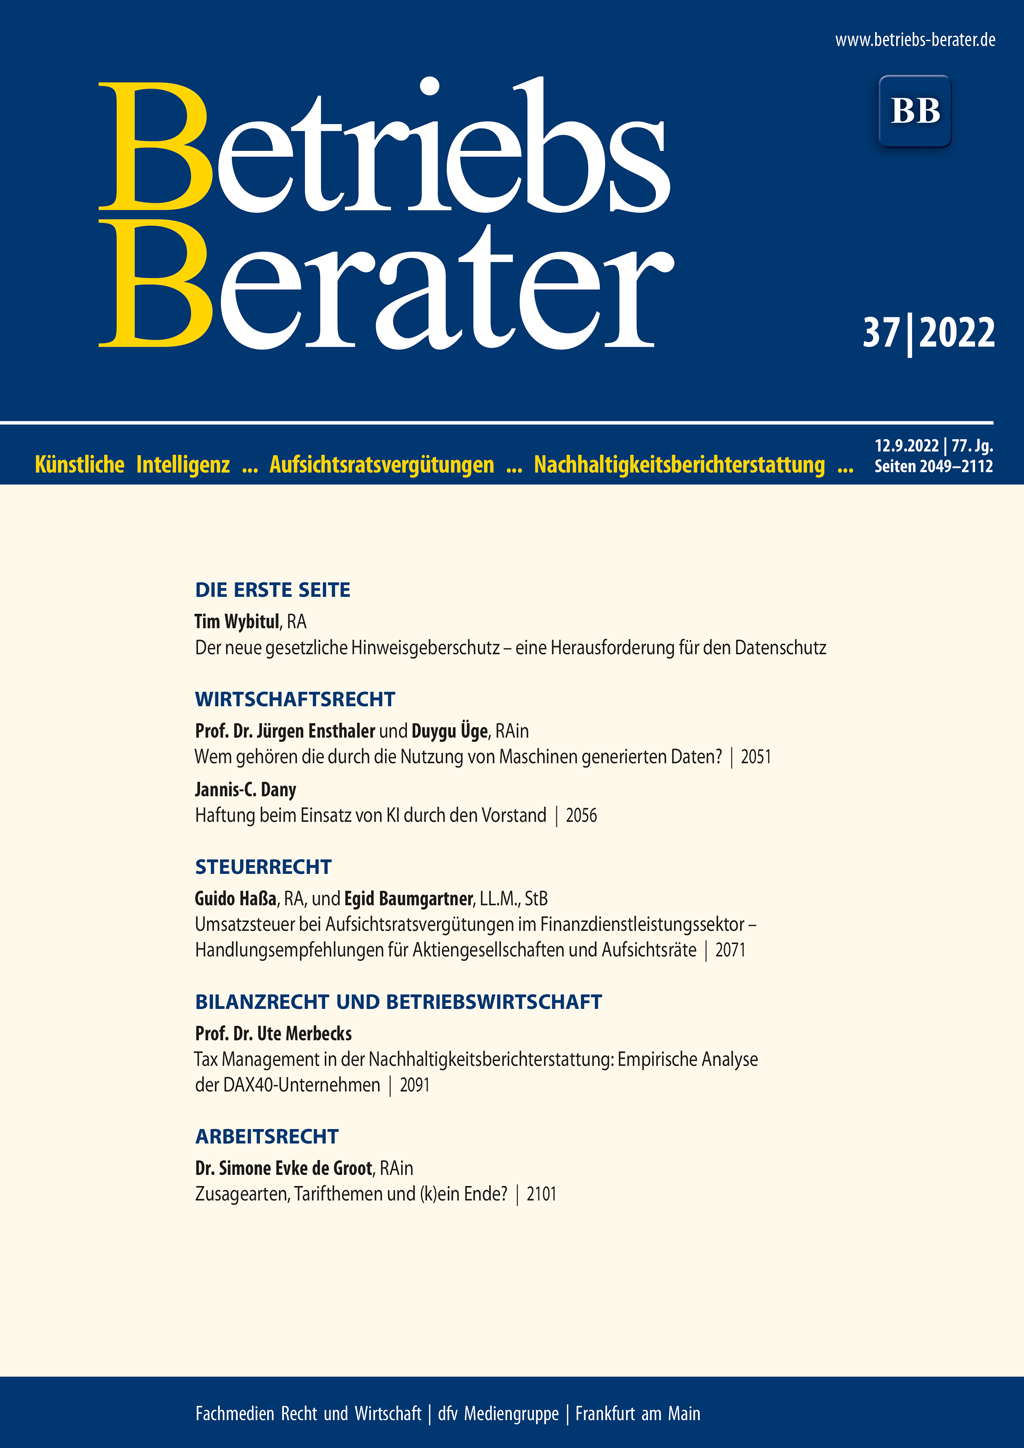
WybitulDer neue gesetzliche Hinweisgeberschutz – eine Herausforderung für den Datenschutz I | Ensthaler/ÜgeWem gehören die durch die Nutzung von Maschinen generierten Daten? 2051 | DanyHaftung beim Einsatz von KI durch den Vorstand 2056 | BGHKein Anspruch des Käufers gegen Vorverkaufsstelle auf Rückerstattung des Ticketpreises bei pandemiebedingter Absage einer Veranstaltung – kein fernabsatzrechtliches Widerrufsrecht 2066 | BGHAnforderungen an den Vortrag zur Zahlungsunfähigkeit 2067 | Haßa/BaumgartnerUmsatzsteuer bei Aufsichtsratsvergütungen im Finanzdienstleistungssektor – Handlungsempfehlungen für Aktiengesellschaften und Aufsichtsräte 2071 | EuGHInnergemeinschaftlicher Erwerb von Gegenständen – Kette aufeinanderfolgender Umsätze – falsche Einstufung eines Teils der Umsätze – Grundsätze der Verhältnismäßigkeit und der steuerlichen Neutralität 2077 | BFHZu den Folgen einer unterlassenen elektronischen Übermittlung einer Beschwerdeschrift 2082 | BFHUnentgeltlichkeit der Wärmeabgabe 2085 | MerbecksTax Management in der Nachhaltigkeitsberichterstattung: Empirische Analyse der DAX40-Unternehmen 2091 | BFHZeitanteiliger Ansatz des Grundbetrags für die selbst bewirtschafteten Flächen bei Vorliegen eines Rumpfwirtschaftsjahres 2096 | de GrootZusagearten, Tarifthemen und (k)ein Ende? 2101 | LAG Kölnaußerordentliche fristlose Kündigung 2105

Der neue gesetzliche Hinweisgeberschutz – eine Herausforderung für den Datenschutz

Die gesetzliche Regelung zum Schutz von Hinweisgebern in Deutschland ist auf der Zielgeraden. Die Bundesregierung hat kürzlich ihren entsprechenden Gesetzentwurf vorgestellt, welcher die entsprechende EU-Richtlinie 2019/1937 umsetzen soll. Der Entwurf gilt für Hinweise auf eine Vielzahl möglicher Verstöße, darunter Straftaten oder bußgeldbewehrte Vorschriften, die dem Schutz der Rechte der Beschäftigten oder ihrer Vertretungsorgane (z.…

Neue Bücher: Gemeinnützige Unternehmen und Konzerne

Schauhoff/Ufer (Hrsg.), bearbeitet von Professor Dr. Stephan Schauhoff – Rechtsanwalt und Fachanwalt für Steuerrecht in Bonn, Uwe Ufer – Vorstand in Köln, Christopher Bensch – Syndikus-Steuerberater in Köln, Dr. Mathis Kampermann – Rechtsanwalt in Bonn und Dr. Eva-Maria Krause – Rechtsanwältin und Steuerberaterin in Bonn; Verlag C. H. Beck, München, 2022, geb. 339 Seiten, …

StB 2022, Heft 09 vom 08.09.2022

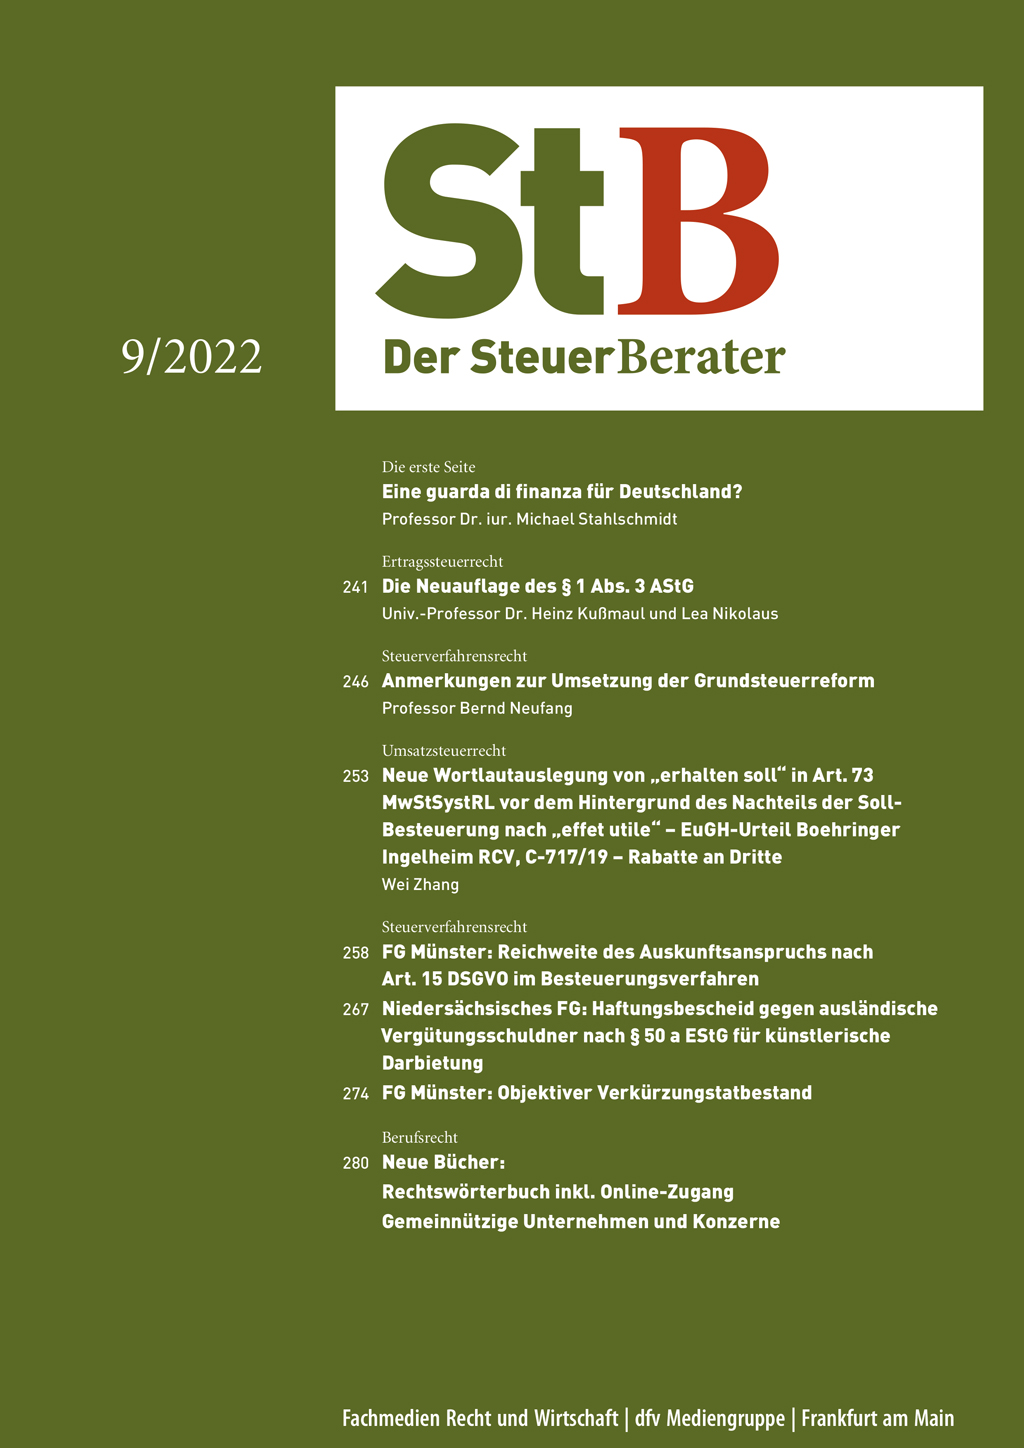
StahlschmidtEine guarda di finanza für Deutschland? I | Kußmaul/NikolausErtragssteuerrecht: Die Neuauflage des § 1 Abs. 3 AStG 241 | NeufangSteuerverfahrensrecht: Anmerkungen zur Umsetzung der Grundsteuerreform 246 | ZhangUmsatzsteuerrecht: Neue Wortlautauslegung von “erhalten soll” in Art. 73 MwStSystRL vor dem Hintergrund des Nachteils der Soll-Besteuerung nach “effet utile” – EuGH-Urteil Boehringer Ingelheim RCV, C-717/19 – Rabatte an Dritte 253 | FG MünsterReichweite des Auskunftsanspruchs nach Art. 15 DSGVO im Besteuerungsverfahren 258 | FG NiedersachsenNiedersächsisches FG: Haftungsbescheid gegen ausländische Vergütungsschuldner nach § 50a EStG für künstlerische Darbietung 267 | FG MünsterObjektiver Verkürzungstatbestand 274 | Neue Bücher: Rechtswörterbuch inkl. Online-Zugang 280 | Neue Bücher: Gemeinnützige Unternehmen und Konzerne 280

Eine guarda di finanza für Deutschland?

Dass die Geldwäschebekämpfung in Deutschland lahmt, ist keine neue Erkenntnis. Bundesfinanzminister Christian Lindner dazu: “Deutschland darf nicht länger den Ruf eines Geldwäsche-Paradieses haben. Wir haben den Mut zum großen Wurf: Mit leistungsfähigen und wirksamen Strukturen werden wir dafür sorgen, dass die ehrlichen Kaufleute vor denen geschützt werden, die sich nicht an Regeln halten.…

Ertragssteuerrecht: Die Neuauflage des § 1 Abs. 3 AStG

Dieser Beitrag widmet sich dem im Zuge des Gesetzes zur Modernisierung der Entlastung von Abzugsteuern und der Bescheinigung der KapESt neujustierten § 1 Abs. 3 AStG, der die Grundsätze der Verrechnungspreisbestimmung im deutschen Steuerrecht normiert und den es ab dem Veranlagungszeitraum 2022 zu berücksichtigen gilt. Hierzu nimmt dieser erste Beitrag neben den vom Gesetzgeber erstmalig fixierten und für die Bestimmung des Fremdvergleichs maßgebenden tatsächlichen Verhältnissen die schon teilweise in der Altfassung vertretene Funktions- und Risikoanalyse wie auch die erstmalig statuierte Vergleichbarkeitsanalyse in den Fokus und zeigt neben deren grundlegenden Ausgestaltungen mögliche Konfliktpotenziale für die Praxis auf.…

Steuerverfahrensrecht: Anmerkungen zur Umsetzung der Grundsteuerreform

Das Bundesverfassungsgericht hat am 10.4.2018 (BVerfG, 10.4.2018 – 1 BvL 11/14 u. a., BFH/NV 2018, 703) die Bemessungsgrundlage zur Grundsteuer für verfassungswidrig erklärt. Nach dem Urteil hatte der Gesetzgeber eine Frist zur Neuregelung bis zum 31.12.2019. Die Grundsteuer auf der bisherigen Wertbasis darf letztmals im Jahre 2024 erhoben werden. Die Frist bis Ende 2024 dient dazu, …

Umsatzsteuerrecht: Neue Wortlautauslegung von “erhalten soll” in Art. 73 MwStSystRL vor dem Hintergrund des Nachteils der Soll-Besteuerung nach “effet utile” – EuGH-Urteil Boehringer Ingelheim RCV, C-717/19 – Rabatte an Dritte

EuGH-Urteil in der Rs. C-717/19 – Boehringer Ingelheim RCV erlaubt den Abzug des Preisnachlasses nur als nachträgliche Änderung der Bemessungsgrundlage gemäß Art. 90 Abs. 1 MwStSystRL. Nach einer von dem Autor vorgeschlagenen neuen Wortlautauslegung von “erhalten soll” in Art. 73 MwStSystRL sollte der Preisnachlass zugunsten des Steuerpflichtigen bereits bei der Bewirkung des Umsatzes abgezogen werden und somit dem Steuerpflichtigen der Liquiditätsdruck gemindert wird.…

Neue Bücher: Rechtswörterbuch inkl. Online-Zugang

Weber (vorm. Creifelds), herausgegeben von Professor Dr. Klaus Weber, Rechtsanwalt, Augsburg – Honorarprofessor an der Universität Augsburg (Hrsg.), 24. neu bearbeitete Auflage, Verlag C. H. Beck München, 2022, geb. 1989 Seiten, ISBN 978-3-406-77572-7, 69 Euro