RuW-online

Das Plattformen-Steuertransparenzgesetz

Im Gesetzgebungsprozess befindet sich das Gesetz zur Umsetzung der Richtlinie (EU) 2021/514 des Rates vom 22.3.2021 zur Änderung der Richtlinie 2011/16/EU über die Zusammenarbeit der Verwaltungsbehörden im Bereich der Besteuerung und zur Modernisierung des Steuerverfahrensrechts. Die Vizepräsidentin des deutschen Bundestages, Yvonne Magwas, meinte dazu in der 1. Aussprache: “Ein sehr langer Titel . …

Ertragssteuerrecht: Die Neuauflage des § 1 Abs. 3 AStG

Dieser Beitrag widmet sich dem im Zuge des Gesetzes zur Modernisierung der Entlastung von Abzugsteuern und der Bescheinigung der KapESt (AbzStEntModG, BGBl. I 2021, 1259) neujustierten § 1 Abs. 3 AStG, der die Grundsätze der Verrechnungspreisbestimmung im deutschen Steuerrecht normiert und der ab dem Veranlagungszeitraum 2022 zu berücksichtigen ist. Hierzu nimmt dieser zweite Beitrag neben dem vom Gesetzgeber erstmalig angesprochenen Durchführungszeitpunkt eines Fremdvergleichs die schon in anderer Gestaltung in der Altfassung vertretene Methodenwahl, …

Ertragsteuerrecht: Der lang ersehnte Kompass zur Kryptowährungsbesteuerung?

Rund ein Jahr nach der Veröffentlichung des Entwurfsschreibens zu Einzelfragen zur ertragsteuerrechtlichen Behandlung von virtuellen Währungen und von sonstigen Token legt das BMF mit Datum vom 10.5.2022 nunmehr die finale Fassung seines Schreibens vor. Damit existieren nun erstmals bundeseinheitliche Verwaltungsanweisungen zur Ertragsbesteuerung von Kryptowährungen. Der Beitrag beleuchtet ausgewählte Aspekte und zeigt deren Relevanz für die (steuerberatende) Praxis auf.…

Ertragsteuerrecht: Optionsmöglichkeit nach § 1a KStG

Die zum 1.1.2022 eingeführte Option zur Körperschaftsbesteuerung nach § 1a KStG bietet für Personenhandels- und Partnerschaftsgesellschaften neue Möglichkeiten die Gesamtsteuerbelastung zu optimieren, ohne einen zivilrechtlichen Formwechsel durchzuführen.

StB-Kommentar zu [unbekannt], [unbekannt] vom 02.08.2022

Mit Schreiben vom 27.10.2017 hatte das BMF bereits zur beschränkten Steuerpflicht und zum Steuerabzug bei grenzüberschreitender Überlassung von Software und Datenbanken Stellung genommen (BMF, Schreiben vom 27.10.2017 – IV C 5 – S 2300/12/10003:004, BStBl. I 2017, 1448). Der technische Hintergrund der seinerzeitigen Verwaltungsanweisung besteht darin, dass häufig eine grenzüberschreitende Überlassung von Software durch einen im Ausland ansässigen Anbieter an inländische Nutzer erfolgt. …

Im Blickpunkt (Arbeitsrecht)

Laut einer Pressemitteilung des BMAS vom 28.9.2022 hat das Bundeskabinett die vom Bundesminister für Arbeit und Soziales, Hubertus Heil, vorgeschlagene Verordnung zur Öffnung des Kurzarbeitergeldbezugs für Leiharbeitnehmerinnen und Leiharbeitnehmer beschlossen. Grund dafür ist nach der PM des BMAS, dass “Putins schrecklicher Angriffskrieg zu massiven wirtschaftlichen Verwerfungen [führt]. …

Die Unzulässigkeit von Indexklauseln in Tarifverträgen – Teil I

Die steigende Inflation spiegelt sich auch im aktuellen Tarifgeschehen wider. In den letzten Monaten haben bereits vereinzelt Gewerkschaften eine automatische Koppelung der Vergütungsentwicklung an die Inflationsrate gefordert. Dieser erste Teil des Beitrags befasst sich mit der Unzulässigkeit solcher Indexklauseln und den arbeitskampfrechtlichen Folgen. Der zweite Teil des Beitrags wird den Umgang mit und eine etwaige Lösung von bereits vereinbarten tariflichen Indexklauseln behandeln.…

Was kostet Mobiles Arbeiten den Arbeitgeber wirklich?

Der Sachverhalt ist immer ähnlich: Das Unternehmen möchte Mobiles Arbeiten einführen oder behalten oder weiterführen. Zugleich wollen diese Unternehmen auf ein Flex-Desk-System umsteigen mit einem Arbeitsplatzbuchungssystem, um insgesamt die Anzahl der Arbeitsplätze im Büro zu reduzieren, sodass nicht mehr rechnerisch für jeden Beschäftigten ein Arbeitsplatz vorhanden ist. …

BB-Kommentar zu BAG, Urteil vom 19.05.2022, 2 AZR 424/21

Entlässt ein Arbeitgeber innerhalb von 30 Kalendertagen eine bestimmte Anzahl von Arbeitnehmern, muss er die Entlassung vor Ausspruch der ersten Kündigung der Bundesagentur für Arbeit anzeigen, § 17 KSchG. Inhalt dieser Anzeige sind u. a. die in § 17 Abs. 3 S. 4 und S. 5 KSchG enthaltenen Angaben. § 17 Abs. 3 S. 4 KSchG enthält diverse “Pflichtangaben”. § 17 Abs. 3 S. 5 KSchG enthält demgegenüber Angaben, …

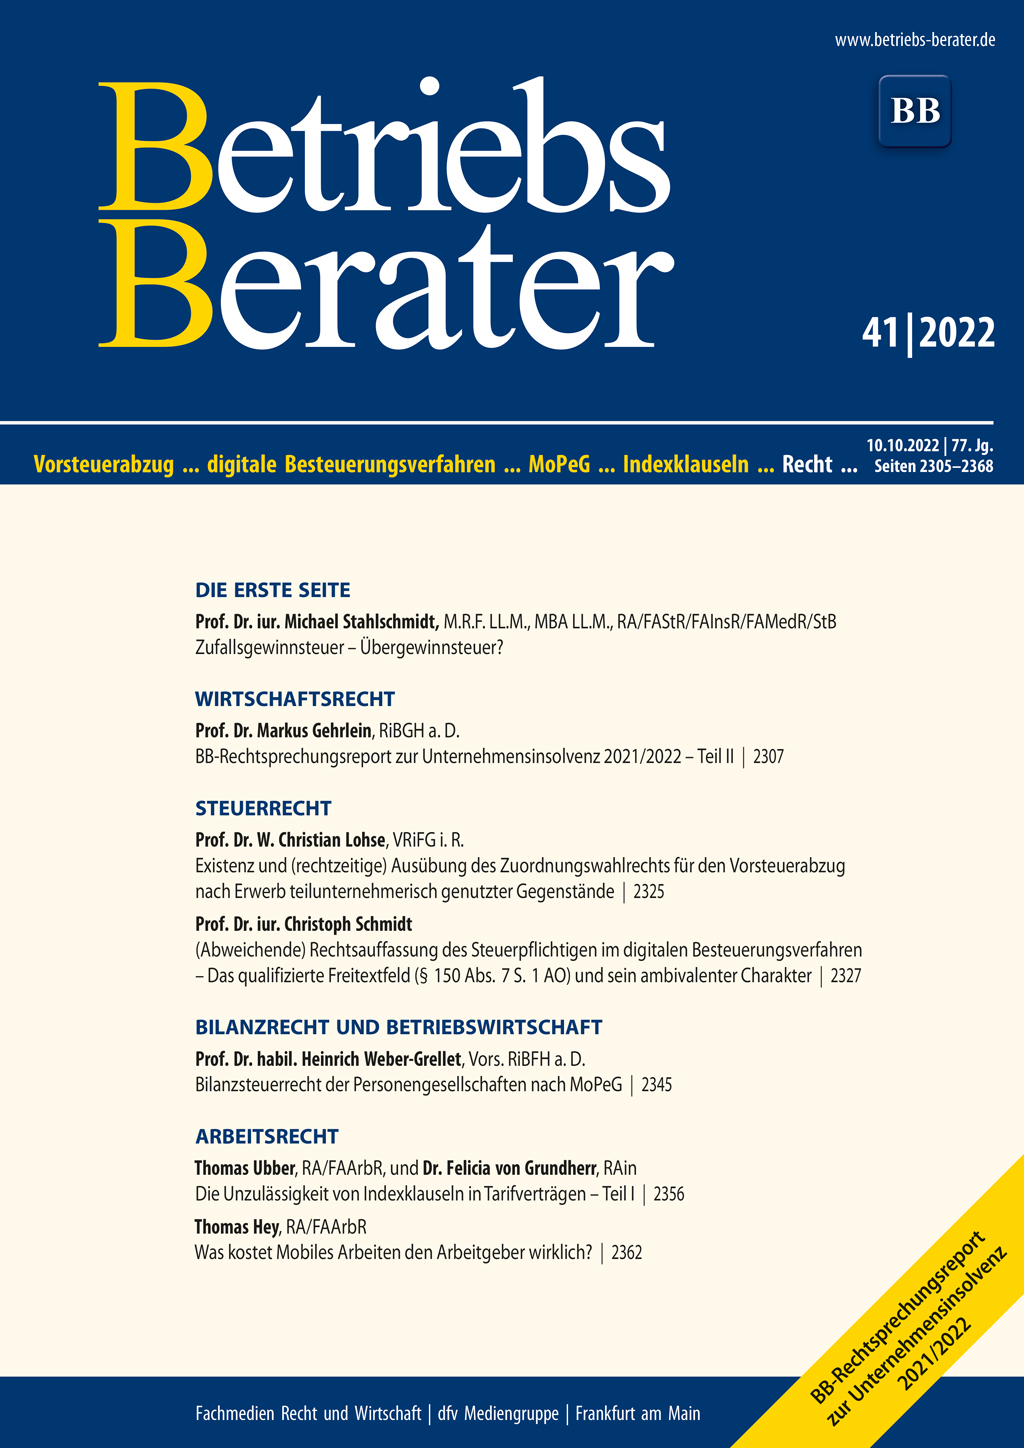
BB 2022, Heft 41 vom 10.10.2022

StahlschmidtZufallsgewinnsteuer – Übergewinnsteuer? I | GehrleinBB-Rechtsprechungsreport zur Unternehmensinsolvenz 2021/2022 – Teil II 2307 | BGHSchutz des Vertrauens auf schlüssige Angaben des Sanierungsberaters zum Sanierungskonzept 2315 | LG München ITesla-Autopilot – Mangel bei Fahrassistenzsystem 2321 | LohseExistenz und (rechtzeitige) Ausübung des Zuordnungswahlrechts für den Vorsteuerabzug nach Erwerb teilunternehmerisch genutzter Gegenstände 2325 | Schmidt(Abweichende) Rechtsauffassung des Steuerpflichtigen im digitalen Besteuerungsverfahren 2327 | BFHÜberlange Verfahrensdauer und Wiedergutmachung auf andere Weise als durch Entschädigung 2334 | BFHWirksamkeit von Steuerbescheiden, die nach Eröffnung des Insolvenzverfahrens ergehen 2339 | Weber-GrelletBilanzsteuerrecht der Personengesellschaften nach MoPeG 2345 | FG HessenHessisches FG: Realteilungsgrundsätze gelten auch bei der Gewähr von eigenen Anteilen im Zuge des Ausscheidens aus einer Mitunternehmerschaft 2350 | Ubber/von GrundherrDie Unzulässigkeit von Indexklauseln in Tarifverträgen – Teil I 2356 | HeyWas kostet Mobiles Arbeiten den Arbeitgeber wirklich? 2362 | BAGMassenentlassungsanzeige – Fehlen der sog. Soll-Angaben 2365