RuW-online

Im Blickpunkt (Steuerrecht)

Das Steueroasen-Abwehrgesetz (StAbwG) vom 25.6.2021 (BGBl. I, 2056) hat die Verwaltungs- und Legislativmaßnahmen bereitgestellt, um die Steueroasen-Abwehrverordnung zu erlassen, § 3 Abs. 1 S. 1 StAbwG. Diese Verordnung benennt die Steuerhoheitsgebiete, die nach § 2 Abs. 1 StAbwG nicht kooperativ sind. Voraussetzung ist, dass die nicht kooperativen Steuerhoheitsgebiete in der von der Europäischen Union im Amtsblatt veröffentlichten EU-Liste aufgeführt sind. …

BB-Rechtsprechungsreport zur Besteuerung der Kapitaleinkünfte 2022 – Teil I

Der Beitrag gibt einen Überblick über die Rechtsprechung insbesondere des Bundesfinanzhofs zur Besteuerung der Kapitaleinkünfte seit Ende 2021. Teil I behandelt die laufenden Kapitalerträge sowie die Besteuerung des Vermögensstamms, Teil II insbesondere Fragen der Einkünfteerzielungsabsicht, der Verlustverrechnung, des Kapitalertragsteuerabzugs, des ausnahmsweisen Veranlagungsverfahrens sowie die Besteuerung von Cum/Ex- und von Cum/Cum-Geschäften.…

Im Blickpunkt (Betriebswirtschaft)

“Kleine und mittlere Unternehmen (KMU) sowie Familienunternehmen – auch als Mittelstand bezeichnet – waren insgesamt wirtschaftlich stärker von der Corona-Krise betroffen als große und nicht-mittelständische Unternehmen”, heißt es in der PM des Instituts für Mittelstandsforschung (IfM Bonn) vom 9.11.2022. Zudem hätten sich die KMU und die mittelständischen Unternehmen im zweiten Pandemiejahr weniger gut von der Krise erholt als die großen und die managergeführten Unternehmen: Ihre Wachstumsraten 2021 hätten nicht gereicht, …

Ökonomische Analyse der Änderungen zum Verlustrücktrag nach dem Vierten Corona-Steuerhilfegesetz

Am 19.6.2022 wurde das Vierte Corona-Steuerhilfegesetz verabschiedet. Nach dem im Gesetzentwurf erklärten Ziel der Bundesregierung sollen die beschlossenen Maßnahmen einen weiteren Beitrag leisten, um die Bevölkerung und die Wirtschaft bei der Bewältigung der Folgen aus der Corona-Krise zu unterstützen. Eine dieser Maßnahmen betrifft Änderungen zum Verlustrücktrag. Durch diese sollen insbesondere zusätzliche Investitionsanreize gesetzt werden. …

BB-Kommentar zu OLG Düsseldorf, Beschluss vom 20.06.2022, I-26 W 3/20

Die Entscheidung befasst sich mit verschiedenen Fragen im Zusammenhang mit der Unternehmensbewertung der deutschen Obergesellschaft einer internationalen Versicherungsgruppe. Der Konzern bot in Deutschland Leistungen in den Bereichen Sach-, Lebens- und Krankenversicherung sowie weitere Finanzdienstleistungen an. Die Unternehmensbewertung wurde zum Zweck der Bestimmung der Abfindung beim Ausschluss der Minderheitsaktionäre (Squeeze-Out) durchgeführt (§ 327a AktG).…

BB-Kommentar zu ,

Im Rahmen einer ertragsteuerlichen Organschaft verpflichtet der Ergebnisabführungsvertrag u. a. die Organgesellschaft, ihren handelsrechtlich ermittelten Gewinn an den Organträger abzuführen. Dabei kann eine Divergenz zwischen dem handelsrechtlichen und dem steuerrechtlichen Gewinn entstehen. Übersteigt der abgeführte handelsrechtliche Gewinn das steuerlich relevante Ergebnis, …

Im Blickpunkt (Arbeitsrecht)

Freelancer, ja oder nein? Der 8. Senat des Hessischen LSG entschied gemäß einer PM vom 3.11.2022, dass ein Pilot ohne eigenes Flugzeug abhängig beschäftigt ist. Es bestehe kein Unterschied zu Kraftfahrern ohne Kfz, denen jeweils keine Betriebsmittel zur Verfügung stünden, um anderweitig am Markt unternehmerisch tätig zu werden (Urteil v. 29.9.2022 – L 8 BA 65/21). Ein Pilot war für ein Unternehmen, …

Der Beweiswert von passgenauen sowie per Ferndiagnose erstellten Arbeitsunfähigkeitsbescheinigungen

Der Arbeitsunfähigkeitsbescheinigung (AUB) kommt ein hoher Beweiswert zu. Insbesondere auf Arbeitgeberseite wird jedoch häufig das Missbrauchspotenzial von Arbeitsunfähigkeitsbescheinigungen (AUBen) angeprangert. Vor 30 Jahren hatte sich das BAG (15.7.1992 5 AZR 312/91) diesbezüglich wie folgt geäußert: “Das LAG hat seiner Auffassung die private und deshalb nicht nachvollziehbare Annahme zugrundegelegt, …

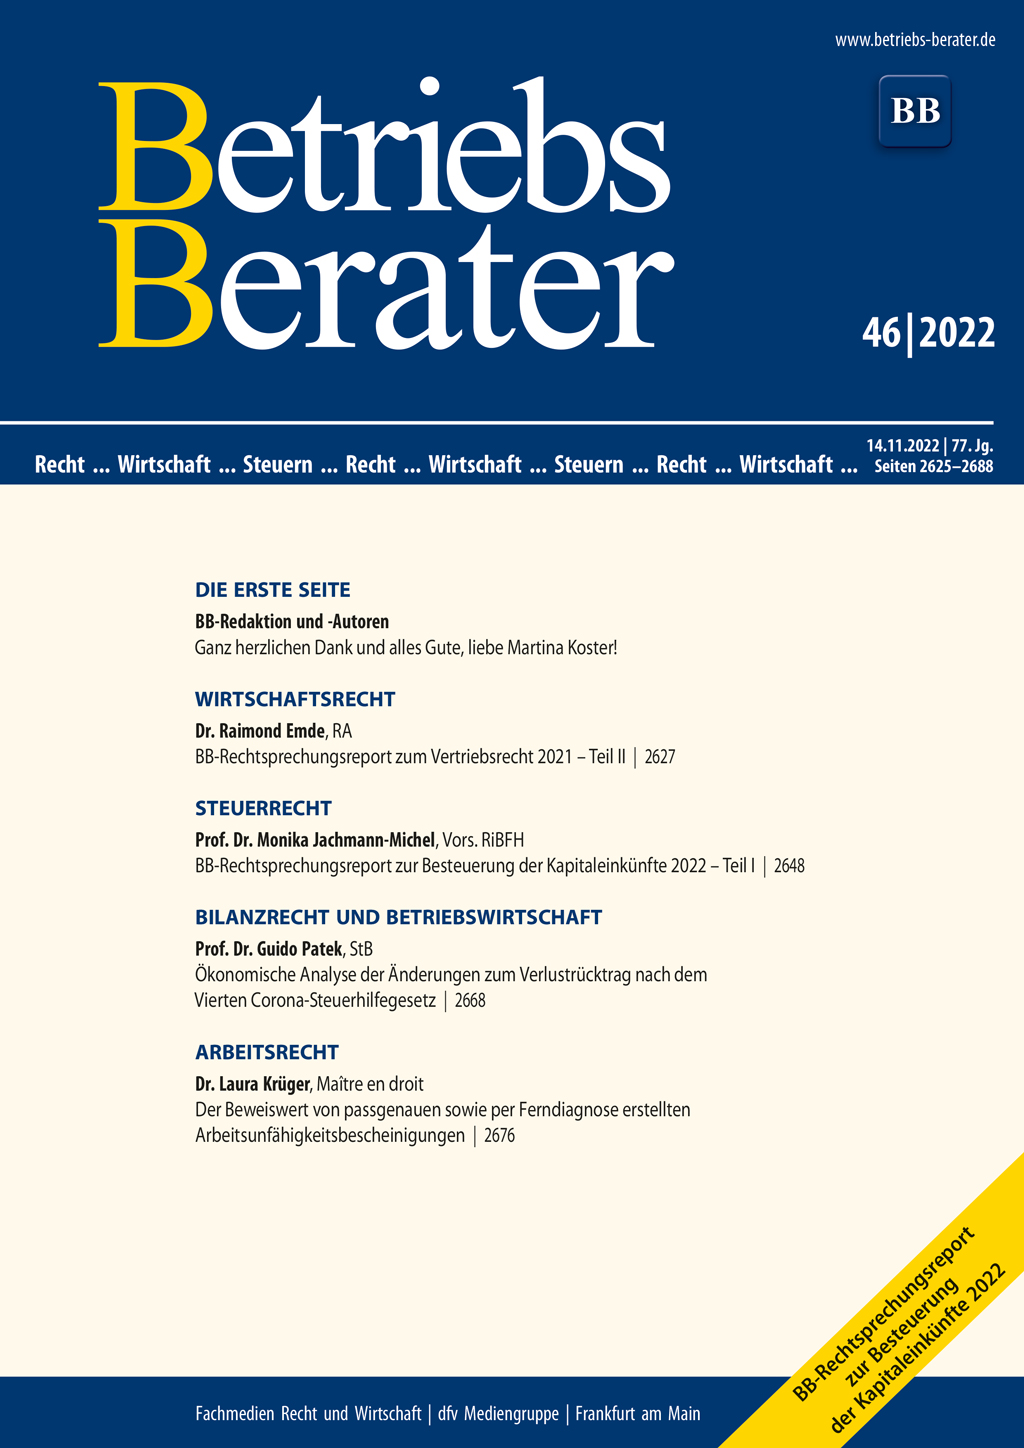
BB 2022, Heft 46 vom 14.11.2022

Ganz herzlichen Dank und alles Gute, liebe Martina Koster! I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2021 – Teil II 2627 | BGHZugang von E-Mails im unternehmerischen Geschäftsverkehr 2637 | BGH“Rechtsanwalt” ohne Namensangabe ist keine einfache Signatur i. S. d. § 130 a Abs. 3 Satz 1 Alt. 2 ZPO 2640 | OLG CelleKapMuG-Verfahren gegen Porsche und VW – Haftung wegen irreführender Kapitalmarktinformationen und unterlassener Veröffentlichung einer Ad-hoc-Mitteilung 2642 | OLG Frankfurt a. M.OLG Frankfurt a. M.: Gutschein vom Reiseveranstalter statt Stornierung 2644 | Jachmann-MichelBB-Rechtsprechungsreport zur Besteuerung der Kapitaleinkünfte 2022 – Teil I 2648 | BFHHaftung der Organgesellschaft für nach Beendigung der Organschaft entstandene Steuern 2658 | BFHUnangekündigte Wohnungsbesichtigung durch einen Flankenschutzprüfer 2662 | PatekÖkonomische Analyse der Änderungen zum Verlustrücktrag nach dem Vierten Corona-Steuerhilfegesetz 2668 | OLG DüsseldorfBerücksichtigung eines Vergleichs über Abfindungsansprüche und von Planungsrechnungen bei der Ermittlung des Unternehmenswerts 2673 | KrügerDer Beweiswert von passgenauen sowie per Ferndiagnose erstellten Arbeitsunfähigkeitsbescheinigungen 2676 | BAGAnnahmeverzug – Anweisung zur Durchführung von PCR-Tests auf eine Infektion mit SARS-CoV-2 (Coronavirus) 2681