RuW-online BB

Wahlrecht von Führungskräften in mehreren Betrieben bei unternehmensinterner Matrix-Struktur? Praxistipps anlässlich der Betriebsratswahlen 2026

Mit seiner jüngsten Entscheidung vom 22.5.2025 – 7 ABR 28/24 zur Wahlberechtigung von Matrix- Führungskräften öffnet das BAG faktisch die Türe einen Spalt weit in Richtung Unternehmenswirklichkeit und ermöglicht so den Instanzgerichten, innerhalb eng gesetzter Grenzen eigene praxistaugliche Kriterien gemäß dem BetrVG zu entwickeln, ohne jedoch seine bisherige, in sich widersprüchliche und kaum in die Praxis umsetzbare Dogmatik grundsätzlich überdenken zu wollen.

BB-Kommentar zu LAG München, Urteil vom 20.08.2025, 10 SLa 2/25

Mit § 15 Abs. 3b KSchG wurde Mitte 2021 ein besonderer Kündigungsschutz für Arbeitnehmer geschaffen, die erste Vorbereitungen für eine Betriebsratswahl treffen – sog. Vorfeldinitiatoren. Der Schutz ist chronologisch dem für Wahlinitiatoren gem. § 15 Abs. 3a KSchG vorgeschaltet, zur Erlangung müssen zwei Voraussetzungen erfüllt sein: Zum einen müssen Vorbereitungshandlungen unternommen werden, …

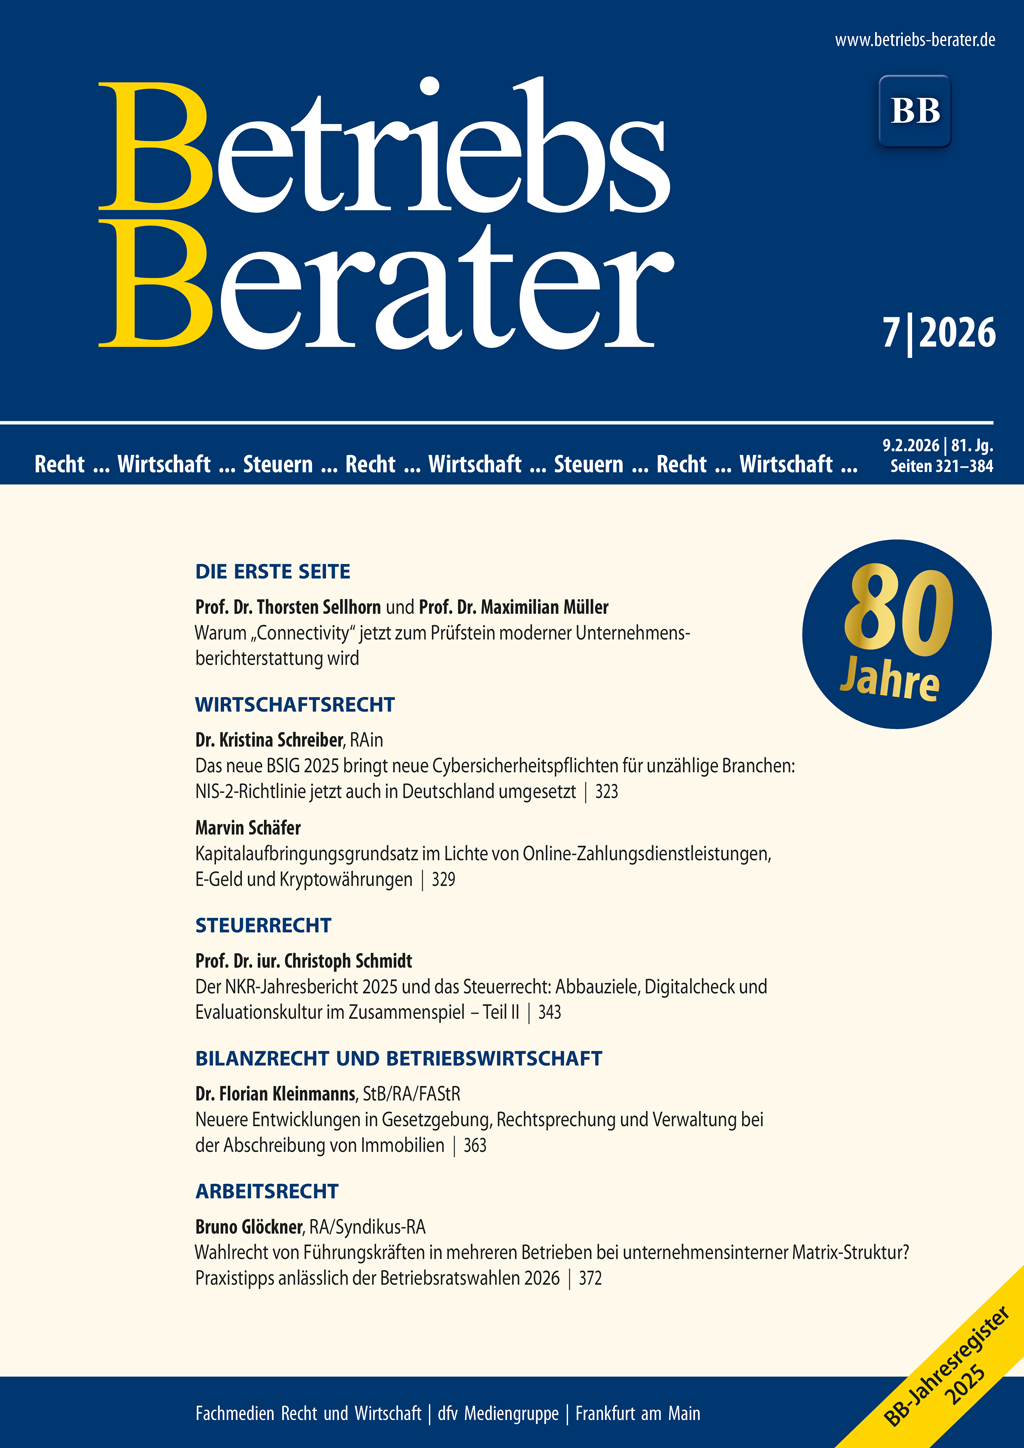
BB 2026, Heft 07 vom 09.02.2026

Sellhorn/MüllerWarum “Connectivity” jetzt zum Prüfstein moderner Unternehmensberichterstattung wird I | SchreiberDas neue BSIG 2025 bringt neue Cybersicherheitspflichten für unzählige Branchen: NIS-2-Richtlinie jetzt auch in Deutschland umgesetzt 323 | SchäferKapitalaufbringungsgrundsatz im Lichte von Online-Zahlungsdienstleistungen, E-Geld und Kryptowährungen 329 | EuGHAufnahme von Kronzeugenerklärungen und Vergleichsausführungen in strafrechtliche Ermittlungsakten 333 | SchmidtDer NKR-Jahresbericht 2025 und das Steuerrecht: Abbauziele, Digitalcheck und Evaluationskultur im Zusammenspiel – Teil II 343 | BFHVerfassungsmäßigkeit des neuen Bewertungsrechts zur Grundsteuer im Bundesmodell 347 | BFHGewerbesteuerpflicht einer rechtsfähigen Stiftung 357 | KleinmannsNeuere Entwicklungen in Gesetzgebung, Rechtsprechung und Verwaltung bei der Abschreibung von Immobilien 363 | BFH“Unechte” Realteilung beim Ausscheiden einer Mitunternehmerkapitalgesellschaft aus einer Personengesellschaft gegen Übertragung “eigener” Anteile 368 | FG NiedersachsenNiedersächsisches FG: Teleologische Reduktion des § 22 Abs. 1 Satz 1 2. Halbsatz UmwStG bei Sperrfristverstößen innerhalb des ersten Zeitjahres 369 | GlöcknerWahlrecht von Führungskräften in mehreren Betrieben bei unternehmensinterner Matrix-Struktur? Praxistipps anlässlich der Betriebsratswahlen 2026 372 | LAG MünchenBesonderer Kündigungsschutz als sog. Vorfeldinitiator gem. § 15 Abs. 3b KSchG 378 | BAGBetriebsratswahl – Einladung zur Betriebsversammlung zum Zwecke der Wahl des Wahlvorstands – Bestellung des Wahlvorstands durch das Arbeitsgericht 380

Warum “Connectivity” jetzt zum Prüfstein moderner Unternehmensberichterstattung wird

“Connectivity” – das klingt nach technischer Infrastruktur und digitaler Vernetzung. Gemeint ist hier aber die inhaltliche und strukturelle Verbindung zwischen Nachhaltigkeitsbericht, Jahres- bzw. Konzernabschluss und weiteren Elementen der Unternehmensberichterstattung. Seit Inkrafttreten der Corporate Sustainability Reporting Directive (CSRD, RL (EU) 2022, 2464, ABlEU vom 16.…

Im Blickpunkt (Wirtschaftsrecht)

Wenn Unternehmen ihre Produkte als “umweltfreundlich” oder “klimaneutral” bewerben, müssen sie diese Aussagen zukünftig auch belegen. Der Bundesrat billigte am 30.1.2026 ein Gesetz, das irreführende Nachhaltigkeitsversprechen und sog. Greenwashing verhindern soll (vgl. BR, Meldung zur 1061. Sitzung vom gleichen Tag). Mit der dritten Änderung des UWG setze Deutschland entsprechende EU-Vorgaben um. …

Das neue BSIG 2025 bringt neue Cybersicherheitspflichten für unzählige Branchen: NIS-2-Richtlinie jetzt auch in Deutschland umgesetzt

Zum 6.12.2025 ist das neue Informationssicherheitsrecht der NIS-2-Richtlinie auch in Deutschland in Kraft getreten, mit über einem Jahr Verspätung. Die NIS-2-Richtlinie hätte schon bis zum 17.10.2024 in nationales Recht umgesetzt werden müssen, Deutschland hatte dies insbesondere aufgrund der Neuwahlen im Frühjahr 2025 nicht realisieren können. Das am 5.12.2025 verkündete Gesetz zur Umsetzung der NIS-2-Richtlinie enthält in seinem Art. 1 mit der Neufassung des BSIG nunmehr aber das Herzstück der neuen Pflichten für rund 30 000 Unternehmen, die diese ohne Übergangsfrist einzuhalten haben. Für welche Einrichtungen ab wann welche Pflichten gelten, zeigt dieser Beitrag auf.

Kapitalaufbringungsgrundsatz im Lichte von Online-Zahlungsdienstleistungen, E-Geld und Kryptowährungen

Der Kapitalaufbringungsgrundsatz und die sich daraus ergebenden Einlageverpflichtungen sind sowohl bei der Gesellschaft mit beschränkter Haftung (GmbH) als auch bei der Aktiengesellschaft (AG) von zentraler Bedeutung. Rechtlich weithin unproblematisch sind dabei diejenigen Fälle, in denen geläufige Zahlungsmittel zur Aufbringung des Kapitals der Gesellschaft verwendet werden. Demgegenüber wirft die dynamische Entwicklung im Bereich von Online-Zahlungsdienstleistungen, sog. E-Geld und Kryptowährungen, spannende und zum Teil komplexe Rechtsfragen auf. Ob dem Kapitalaufbringungsgrundsatz auch bei der Verwendung von Online-Zahlungsdienstleistungen, E-Geld und Kryptowährungen hinreichend Rechnung getragen werden kann und welche Besonderheiten hierbei zu beachten sind, erläutert dieser Beitrag.

Im Blickpunkt (Steuerrecht)

Die aktuelle steuerpolitische Diskussion lässt den Betrachter staunend zurück. Die SPD verkündet unter dem Deckmantel der Gerechtigkeit ein neues Konzept zur Erbschaftsteuer ohne Steuersätze. Ausgangspunkt der ursprünglichen Diskussion war die Beteiligung der Superreichen an der Finanzierung des Staates durch Erbschaftsteuer. Die “Stiftung Familienunternehmen und Politik” kommt zu dem Ergebnis (PM vom 2.…

Der NKR-Jahresbericht 2025 und das Steuerrecht: Abbauziele, Digitalcheck und Evaluationskultur im Zusammenspiel – Teil II

Der NKR-Jahresbericht 2025 markiert eine Zeitenwende im deutschen Bürokratieabbau. Der Beitrag analysiert vier zentrale Kernbotschaften und deren steuerrechtliche Umsetzungspotenziale. Trotz eines ersten Rückgangs des Erfüllungsaufwands bleiben strukturelle Reformen unerlässlich. Die Analyse zeigt: Verschärfte Abbauziele, digitaltaugliche Gesetzgebung, evidenzbasierte Rechtspolitik und koordinierte EU-Verhandlungen können das deutsche Steuerrecht grundlegend modernisieren.

Im Blickpunkt (Betriebswirtschaft)

In den Familienunternehmen in Deutschland herrscht gemäß einer PM des Instituts für Mittelstandsforschung (IfM) Bonn vom 29.1.2026 überwiegend Konsens darüber, dass es der ökologischen Transformation bedarf. Aktuell stelle sich jedoch aus Sicht des Mittelstands die Frage, wie die Unternehmen diese erreichen und trotzdem wettbewerbsfähig bleiben können. “Der Mittelstand wird die ökologische Transformation umso erfolgreicher umsetzen, …