RuW-online BB

BB 2022, Heft 46 vom 14.11.2022

Ganz herzlichen Dank und alles Gute, liebe Martina Koster! I | EmdeBB-Rechtsprechungsreport zum Vertriebsrecht 2021 – Teil II 2627 | BGHZugang von E-Mails im unternehmerischen Geschäftsverkehr 2637 | BGH“Rechtsanwalt” ohne Namensangabe ist keine einfache Signatur i. S. d. § 130 a Abs. 3 Satz 1 Alt. 2 ZPO 2640 | OLG CelleKapMuG-Verfahren gegen Porsche und VW – Haftung wegen irreführender Kapitalmarktinformationen und unterlassener Veröffentlichung einer Ad-hoc-Mitteilung 2642 | OLG Frankfurt a. M.OLG Frankfurt a. M.: Gutschein vom Reiseveranstalter statt Stornierung 2644 | Jachmann-MichelBB-Rechtsprechungsreport zur Besteuerung der Kapitaleinkünfte 2022 – Teil I 2648 | BFHHaftung der Organgesellschaft für nach Beendigung der Organschaft entstandene Steuern 2658 | BFHUnangekündigte Wohnungsbesichtigung durch einen Flankenschutzprüfer 2662 | PatekÖkonomische Analyse der Änderungen zum Verlustrücktrag nach dem Vierten Corona-Steuerhilfegesetz 2668 | OLG DüsseldorfBerücksichtigung eines Vergleichs über Abfindungsansprüche und von Planungsrechnungen bei der Ermittlung des Unternehmenswerts 2673 | KrügerDer Beweiswert von passgenauen sowie per Ferndiagnose erstellten Arbeitsunfähigkeitsbescheinigungen 2676 | BAGAnnahmeverzug – Anweisung zur Durchführung von PCR-Tests auf eine Infektion mit SARS-CoV-2 (Coronavirus) 2681
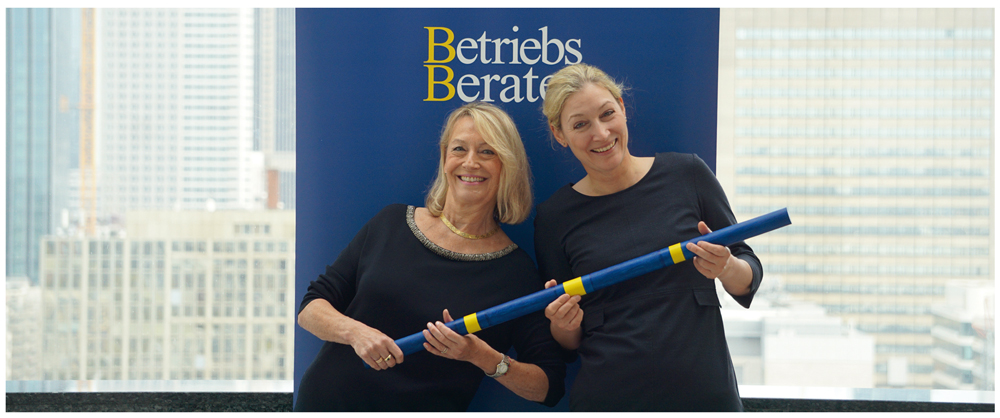
Ganz herzlichen Dank und alles Gute, liebe Martina Koster!

An dieser Stelle publiziert die BB-Redaktion normalerweise eine prononcierte Meinungsäußerung eines renommierten Autors zu einem aktuellen Sachthema. In dieser Ausgabe aber äußern sich renommierte Autoren des Betriebs-Berater einmal zu einem Mitglied der BB-Redaktion. Anlass für diese außergewöhnliche “Erste Seite” ist das Ausscheiden von Dr. Martina Koster, Geschäftsführende Redakteurin und Ressortleiterin Wirtschaftsrecht, …

BB-Rechtsprechungsreport zum Vertriebsrecht 2021 – Teil II

Seit 2007 gibt der Verfasser in seinem jährlich erscheinenden BB-Rechtsprechungsreport einen Überblick über die Entwicklung der Rechtsprechung zum Vertriebsrecht, jeweils zum abgelaufenen Berichtsjahr. Der Ausgleichsanspruch sowie Entscheidungen zum Kartellrecht sind Gegenstand dieses zweiten Teils des BB-Rechtsprechungsreports. Unterschiedliche Vermittlerarten, das Provisionsrecht sowie Fragen im Zusammenhang mit der Vertragsdurchführung und Vertragsbeendigung sowie Informationsrechte bildeten die Schwerpunkte des in Heft 45 erschienenen ersten Teils.…

BB-Kommentar zu BGH, Urteil vom 06.10.2022, VII ZR 895/21

Der Zugang via E-Mail übermittelter Willenserklärungen wirft bis dato nicht gänzlich einhellig behandelte Rechtsfragen auf und in der Tat: Für die Praxis spielt das Wirksamwerden von elektronischen Willenserklärungen, insbesondere das Ob, Wann und Wie des Zugangs, immer wieder eine nicht unerhebliche Rolle. Bei der Abgabe via E-Mail handelt es sich um Willenserklärungen unter Abwesenden (§ 130 Abs.…

BB-Kommentar zu OLG Celle, Beschluss vom 30.09.2022, 13 Kap 1/16

Das Gebiet der kapitalmarktrechtlichen Informationsdeliktshaftung stellt ein komplexes Geflecht aus Anspruchsgrundlagen des allgemeinen Deliktsrechts und kapitalmarktrechtlicher Spezialtatbestände dar. Dieses Gebiet verhält sich nicht nur durch stete Neuerung seitens des Gesetzgebers, sondern auch aufgrund fortlaufender Systematisierung durch die Rechtsprechung hochdynamisch.

Im Blickpunkt (Steuerrecht)

Das Steueroasen-Abwehrgesetz (StAbwG) vom 25.6.2021 (BGBl. I, 2056) hat die Verwaltungs- und Legislativmaßnahmen bereitgestellt, um die Steueroasen-Abwehrverordnung zu erlassen, § 3 Abs. 1 S. 1 StAbwG. Diese Verordnung benennt die Steuerhoheitsgebiete, die nach § 2 Abs. 1 StAbwG nicht kooperativ sind. Voraussetzung ist, dass die nicht kooperativen Steuerhoheitsgebiete in der von der Europäischen Union im Amtsblatt veröffentlichten EU-Liste aufgeführt sind. …

BB-Rechtsprechungsreport zur Besteuerung der Kapitaleinkünfte 2022 – Teil I

Der Beitrag gibt einen Überblick über die Rechtsprechung insbesondere des Bundesfinanzhofs zur Besteuerung der Kapitaleinkünfte seit Ende 2021. Teil I behandelt die laufenden Kapitalerträge sowie die Besteuerung des Vermögensstamms, Teil II insbesondere Fragen der Einkünfteerzielungsabsicht, der Verlustverrechnung, des Kapitalertragsteuerabzugs, des ausnahmsweisen Veranlagungsverfahrens sowie die Besteuerung von Cum/Ex- und von Cum/Cum-Geschäften.…

Im Blickpunkt (Betriebswirtschaft)

“Kleine und mittlere Unternehmen (KMU) sowie Familienunternehmen – auch als Mittelstand bezeichnet – waren insgesamt wirtschaftlich stärker von der Corona-Krise betroffen als große und nicht-mittelständische Unternehmen”, heißt es in der PM des Instituts für Mittelstandsforschung (IfM Bonn) vom 9.11.2022. Zudem hätten sich die KMU und die mittelständischen Unternehmen im zweiten Pandemiejahr weniger gut von der Krise erholt als die großen und die managergeführten Unternehmen: Ihre Wachstumsraten 2021 hätten nicht gereicht, …

Ökonomische Analyse der Änderungen zum Verlustrücktrag nach dem Vierten Corona-Steuerhilfegesetz

Am 19.6.2022 wurde das Vierte Corona-Steuerhilfegesetz verabschiedet. Nach dem im Gesetzentwurf erklärten Ziel der Bundesregierung sollen die beschlossenen Maßnahmen einen weiteren Beitrag leisten, um die Bevölkerung und die Wirtschaft bei der Bewältigung der Folgen aus der Corona-Krise zu unterstützen. Eine dieser Maßnahmen betrifft Änderungen zum Verlustrücktrag. Durch diese sollen insbesondere zusätzliche Investitionsanreize gesetzt werden. …