news

FASB: Neue Kapitel des Rahmenkonzepts

-tb- Der Financial Accounting Standards Board (FASB) hat zwei neue Kapitel als Teil seines Rahmenkonzepts veröffentlicht. Diese betreffen durch den Board zu berücksichtigende Faktoren bei der Standardsetzung und beeinflussen keine allgemein akzeptierte Rechnungslegung. Spezifisch adressiert…
BGH: Spreewälder Gurken II

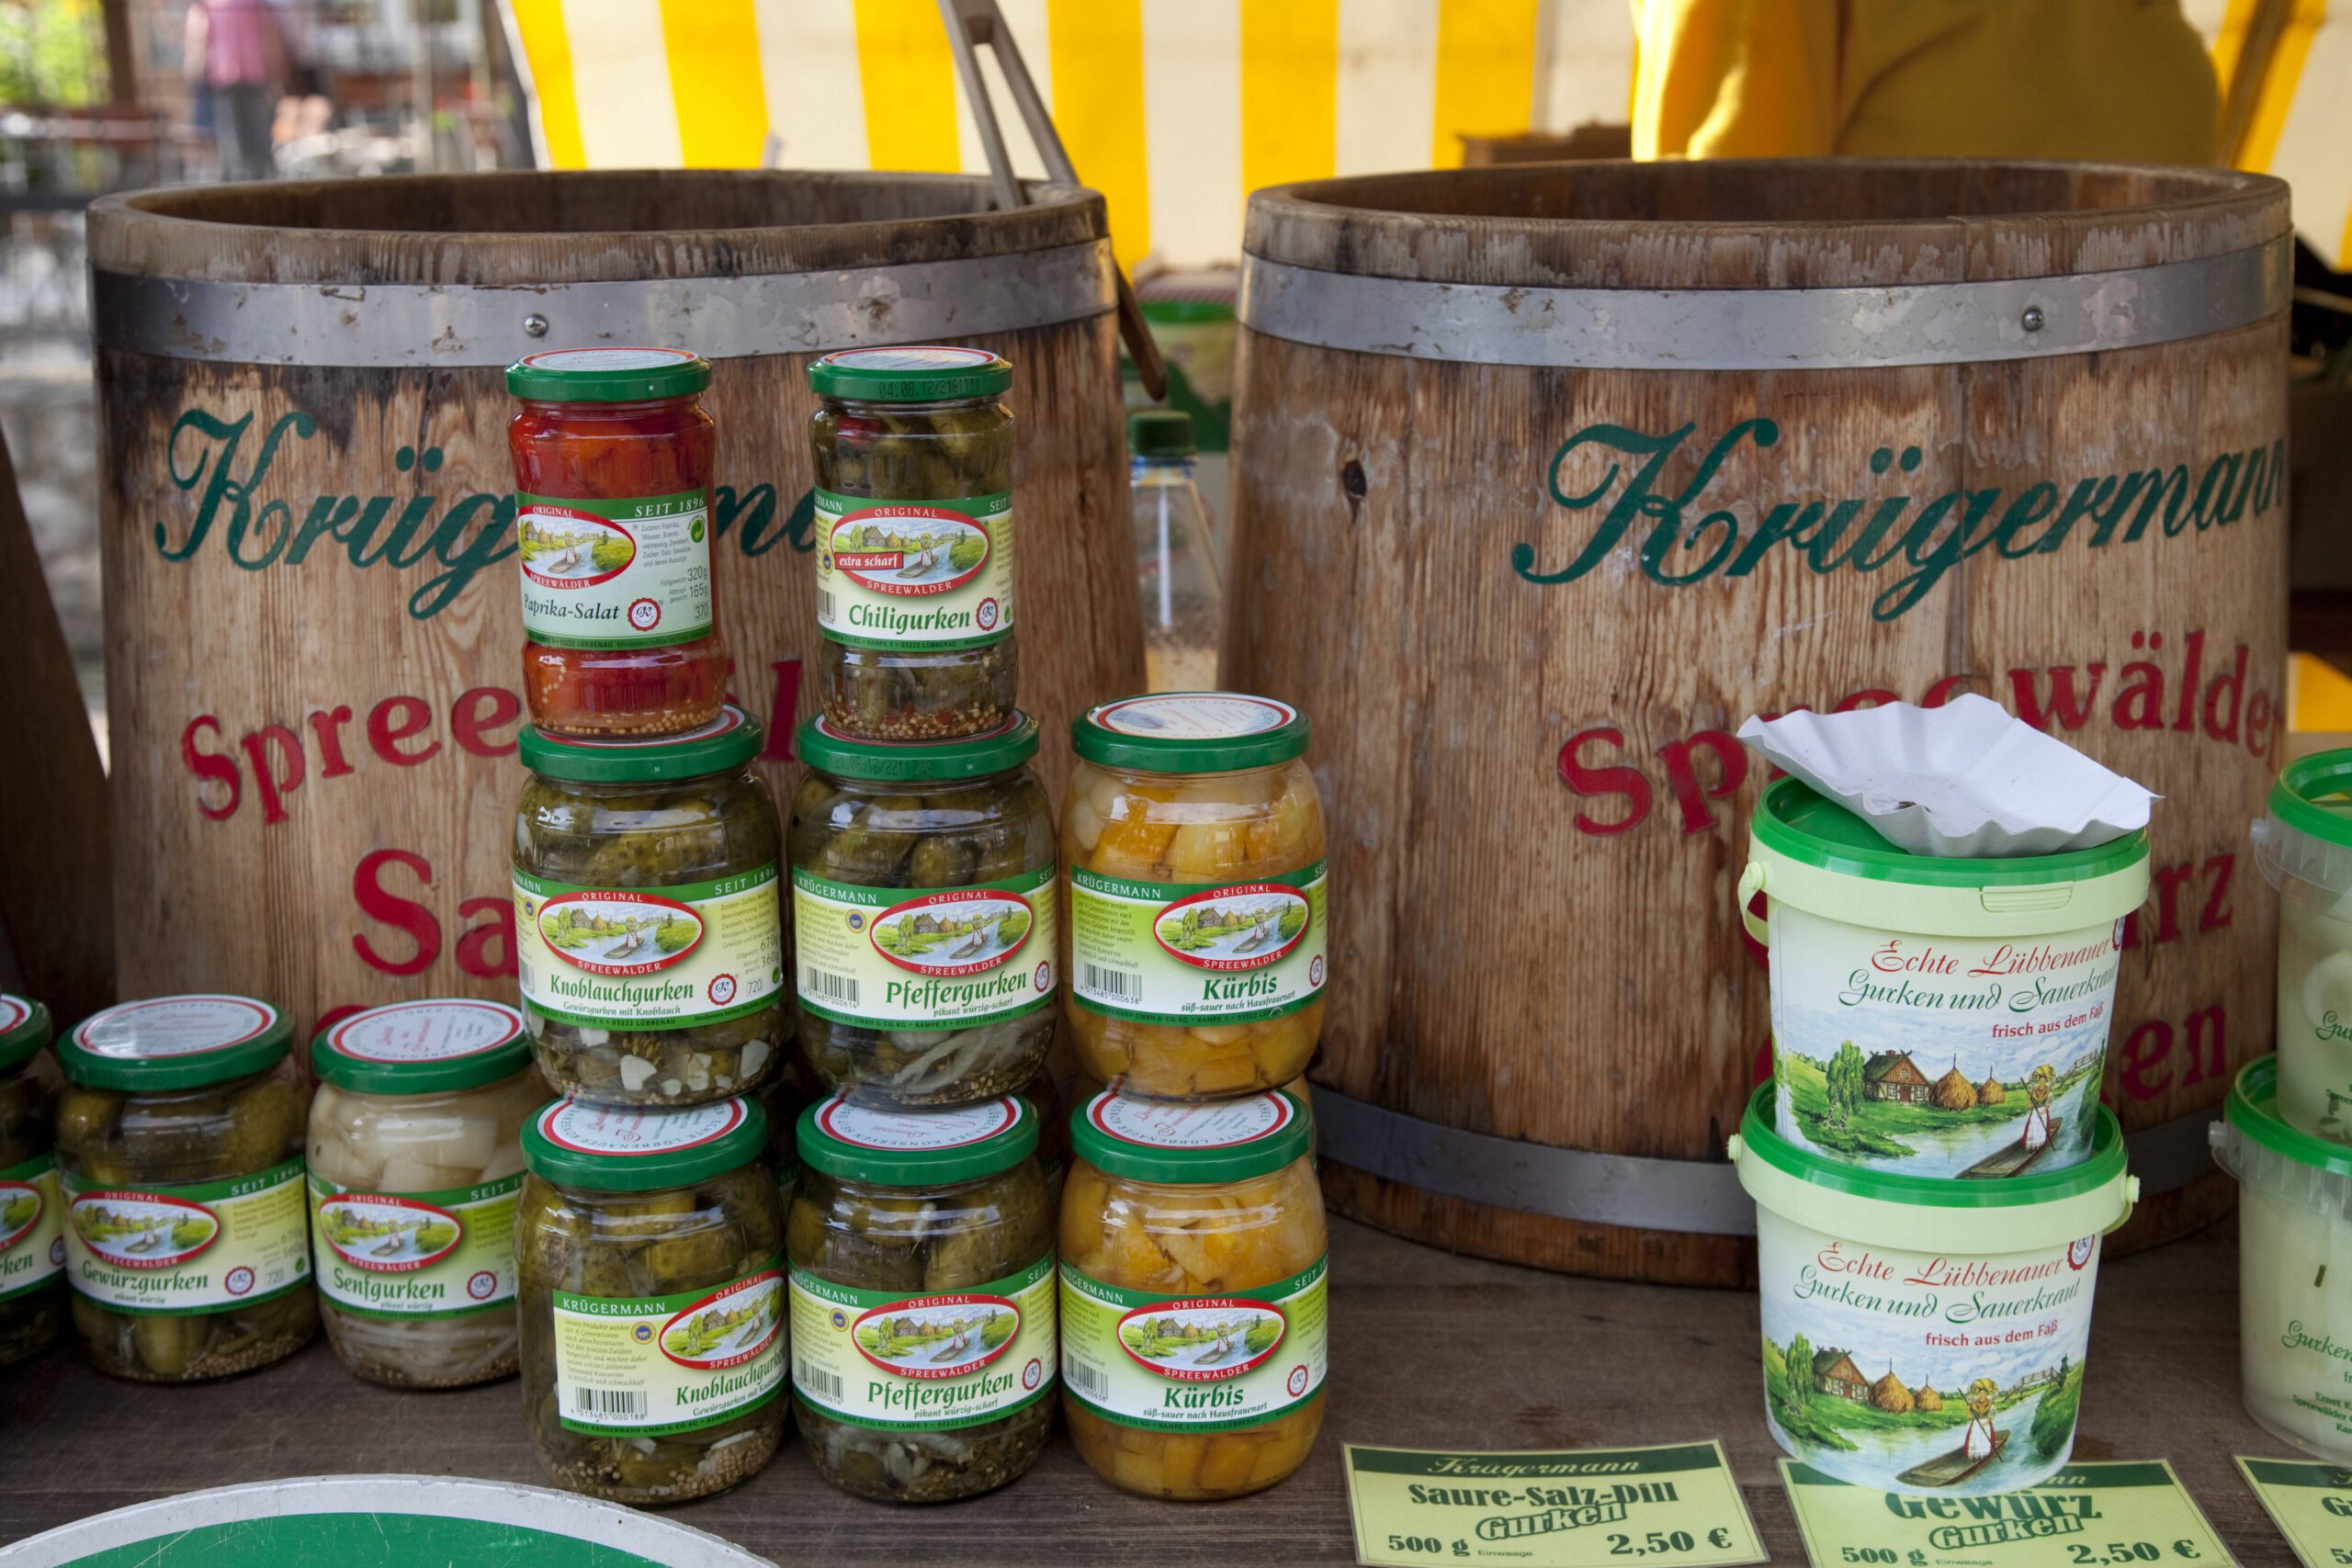
Mit Beschluss vom 7.10.2021 - I ZB 78/18 – hat der BGH entschieden: Im Verfahren über Anträge auf nicht geringfügige Änderungen der Spezifikation für Erzeugnisse, die eine geschützte geografische Angabe tragen, kann jede aktuelle oder potenzielle, jedoch nicht außerhalb jeder Wahrscheinlichkeit…

ESMA: Angabe von erwarteten Kreditverlusten

-tb- Die European Securities and Markets Authority (ESMA) hat einen Bericht über die Einhaltung der Angabevorschriften von IFRS 7 bzw. IFRS 9 in Bezug auf erwartete Kreditverluste durch europäische Banken veröffentlicht. Darin wird Verbesserungsbedarf bzgl. der Einhaltung von Berichtspflichten…

BGH: Schiedsfähigkeit IV

Der BGH hat mit Beschluss vom 23.9.2021 - I ZB 13/21 – entschieden: a) Die zur Gesellschaft mit beschränkter Haftung entwickelten Mindestanforderungen für die Wirksamkeit von Schiedsvereinbarungen, die Beschlussmängelstreitigkeiten erfassen (vgl. BGH, Urteil vom 6. April 2009 - II ZR 255/08, BGHZ…

FASB: Update zur Rechnungslegung (Unterthema 405-50)

-tb- Der Financial Accounting Standards Board (FASB) hat ein Update zur Rechnungslegung „Verbindlichkeiten – Lieferantenfinanzierungsprogramme (Unterthema 405-50): Offenlegung von Verpflichtungen aus Lieferantenfinanzierungsprogrammen“ vorgeschlagen. Durch die vorgesehenen Änderungen sollen…