news

BMF: Regierungsentwurf für den Bundeshaushalt 2024 und Finanzplan bis 2027

Für eine verantwortungsvolle und zukunftsorientierte Finanzpolitik: Ausgaben priorisieren, Investitionen stärken Das Bundeskabinett hat heute den Regierungsentwurf für den Bundeshaushalt 2024 und den Finanzplan bis 2027 beschlossen. Der Haushaltsentwurf und die Finanzplanung stehen wie schon der…

EuGH: „Verbraucher“ bei einem Vertrag über Aufnahme in Treuesystem

EuGH, Urteil vom 8.6.2023 – C-455/21 Art. 2 Buchst. b der Richtlinie 93/13/EWG des Rates vom 5. April 1993 über missbräuchliche Klauseln in Verbraucherverträgen ist dahin auszulegen, dass eine natürliche Person, die Mitglied in einem von einem Handelsunternehmen eingerichteten System wird, das es u…

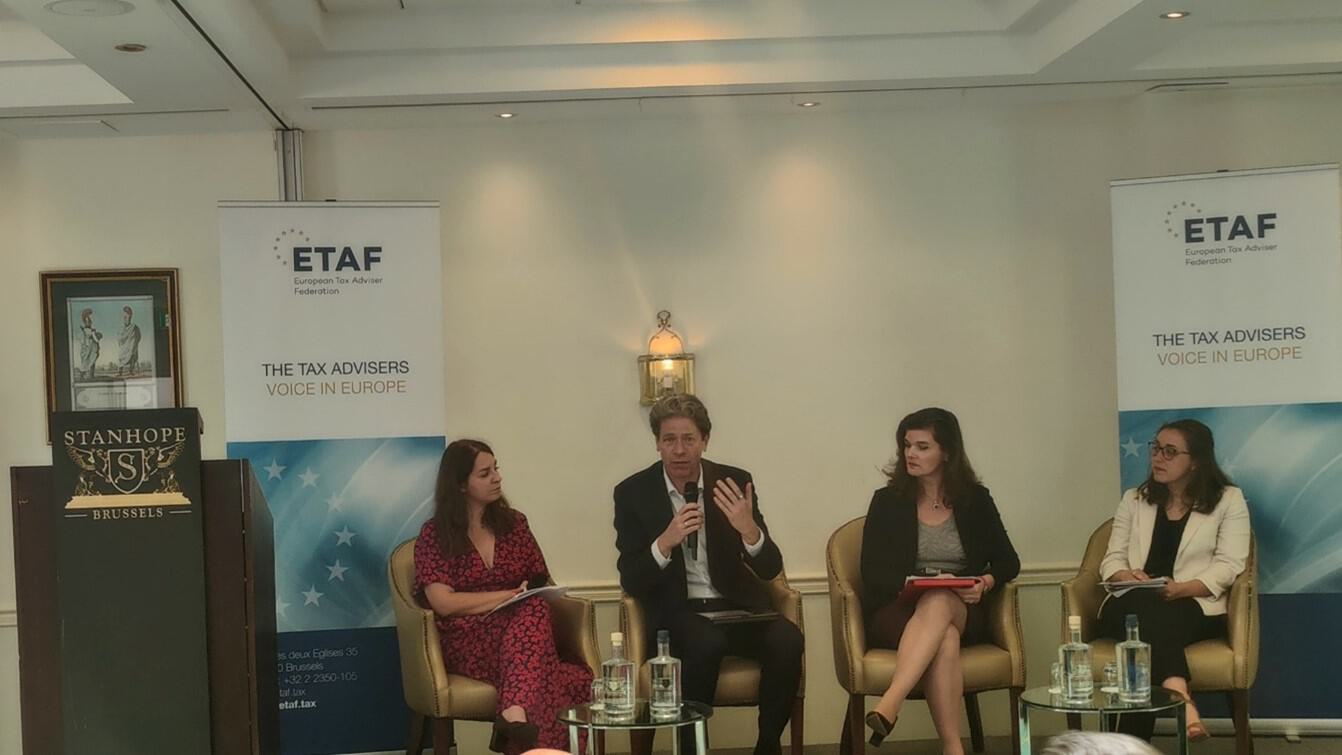
In Erwartung von SAFE – Konferenz der ETAF

Noch ist der Richtlinienvorschlag der EU-Kommission zur „Bekämpfung von Vermittlern von agressiver Steuerplanung und Steuerhinterziehung“ (SAFE) nicht veröffentlicht. Dennoch diskutierten die Teilnehmer auf der Konferenz der ETAF über die Sinnhaftigkeit eines solchen Vorhabens. Nicht erst seit…

IVSC: Perspektivenpapier zur Technologiebewertung

-tb- Der International Valuation Standards Council (IVSC) hat sein Perspektivenpapier „Entschlüsselung der Technologie“ veröffentlicht. Dieses skizziert den Beitrag der International Valuation Standards zur Abschätzung von Risiken im Rahmen der Technologiebewertung. Die PM ist unter…

BB im Gespräch mit Dr. Carsten Heinz, Partner bei Noerr

"Die rechtsformneutrale Besteuerung ist eine entscheidende Frage für die Mandantschaft. Die Einführung des Optionsmodells ermöglicht endlich Personenunternehmen zu optieren, wie eine Kapitalgesellschaft besteuert zu werden. Fakt ist aber auch, dass umgekehrt die praktische Resonanz auf das…

FASB: Aktualisierung zur Rechnungslegung, Thema 326

-tb- Der Financial Accounting Standards Board (FASB) hat den Entwurf einer Aktualisierung zur Rechnungslegung zum Thema 326 „Finanzinstrumente: Kreditverluste“ veröffentlicht. Dieser soll die Vergleichbarkeit und die Entscheidungsnützlichkeit der Bilanzierung erworbener finanzieller…