Unter welchen Voraussetzungen Verbindlichkeiten in der Steuerbilanz weiterhin zu passivieren oder aber auszubuchen sind, gehört zu den Fragestellungen, die in der Praxis immer wieder aufkommen. Nicht selten finden sich – […]
Weiterlesen
Unter welchen Voraussetzungen Verbindlichkeiten in der Steuerbilanz weiterhin zu passivieren oder aber auszubuchen sind, gehört zu den Fragestellungen, die in der Praxis immer wieder aufkommen. Nicht selten finden sich – […]
Weiterlesen
Das Bundeszentralamt für Steuern (BZSt) prüft derzeit Anträge auf Kapitalertragsteuerentlastung im Zusammenhang mit deutschen Kapitalgesellschaften, die für US-steuerliche Zwecke als transparent behandelt werden (Disregarded Entity). Auskunftsgemäß gebe es keine grundlegende […]
Weiterlesen
Das Bestreiten des Zugangs eines Steuerbescheids beim Bescheidadressaten durch einen Erben als Rechtsnachfolger kann die Bekanntgabevermutung des § 122 Abs. 2 Nr. 1 der Abgabenordnung nur erschüttern, wenn belastbare Tatsachen […]
Weiterlesen
Seit 2024 kehren deutlich mehr Personen in die neuen EU-Mitgliedsländer zurück als zuwandern. Zugleich ist die Zahl der Asylanträge stark gesunken, zeigt eine Studie des Instituts der deutschen Wirtschaft (IW). […]
Weiterlesen
Obwohl eigentlich alle unnötige Bürokratie abbauen und die Wettbewerbsfähigkeit erhöhen wollen, gelingt die Umsetzung (bislang) nicht. Der Befund ist wenig überraschend, wenn als (Haupt-)Ursachen für Bürokratie der Wunsch nach rechtlicher Gleichbehandlung, Risikominimierung und Kontrolle ausgemacht werden. Ohne ein wirksames Korrektiv können von Bürokratie als komplexem Phänomen allerdings Nebenwirkungen wie überbordende Vorschriften, …
Weiterlesen
Das Deutsche Rechnungslegungs Standards Committee (DRSC) hat am 7.8.2026 seine unter www.drsc.de abrufbare Stellungnahme zu den vorläufigen Agendaentscheidungen des IFRS Interpretations Committee übermittelt, die in der IFRS IC-Sitzung im Juni […]
Weiterlesen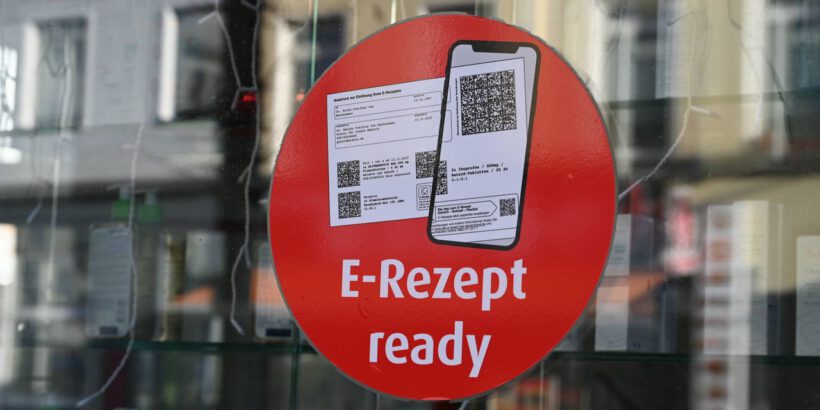
Das Oberlandesgericht Frankfurt am Main (OLG) untersagt u.a. die Werbeaussage einer Versandapotheke „E-Rezept-Rabatt. Automatisch bis zu 20 € Zuzahlungen sparen“. Dem Verbraucher würden wesentliche Informationen zur Berechnung seiner konkreten Rabatthöhe […]
Weiterlesen
Urteil vom 19.05.2026 – VIII R 33/24 Der Bundesfinanzhof (BFH) hat mit Urteil vom 19.05.2026 – VIII R 33/24 entschieden, dass für eine Unterbeteiligung an einem Kapitalgesellschaftsanteil – unabhängig davon, […]
Weiterlesen
Für das Erreichen des Schwellenwerts von 500 Arbeitnehmern nach § 1 Abs. 1 Nr. 1 Satz 1 DrittelbG sind Arbeitnehmer nicht deswegen wechselseitig zuzurechnen, weil ein gemeinsamer Betrieb mehrerer Unternehmen vorliegt. […]
Weiterlesen
Für eine (typische oder atypische) Unterbeteiligung an einem Kapitalgesellschaftsanteil sind die Besteuerungsgrundlagen (hier: Einkünfte aus Ausschüttungen der GmbH und die Aufteilung der Kapitalertragsteuer) nicht gesondert und einheitlich festzustellen. BFH, Urteil […]
Weiterlesen