RuW-online

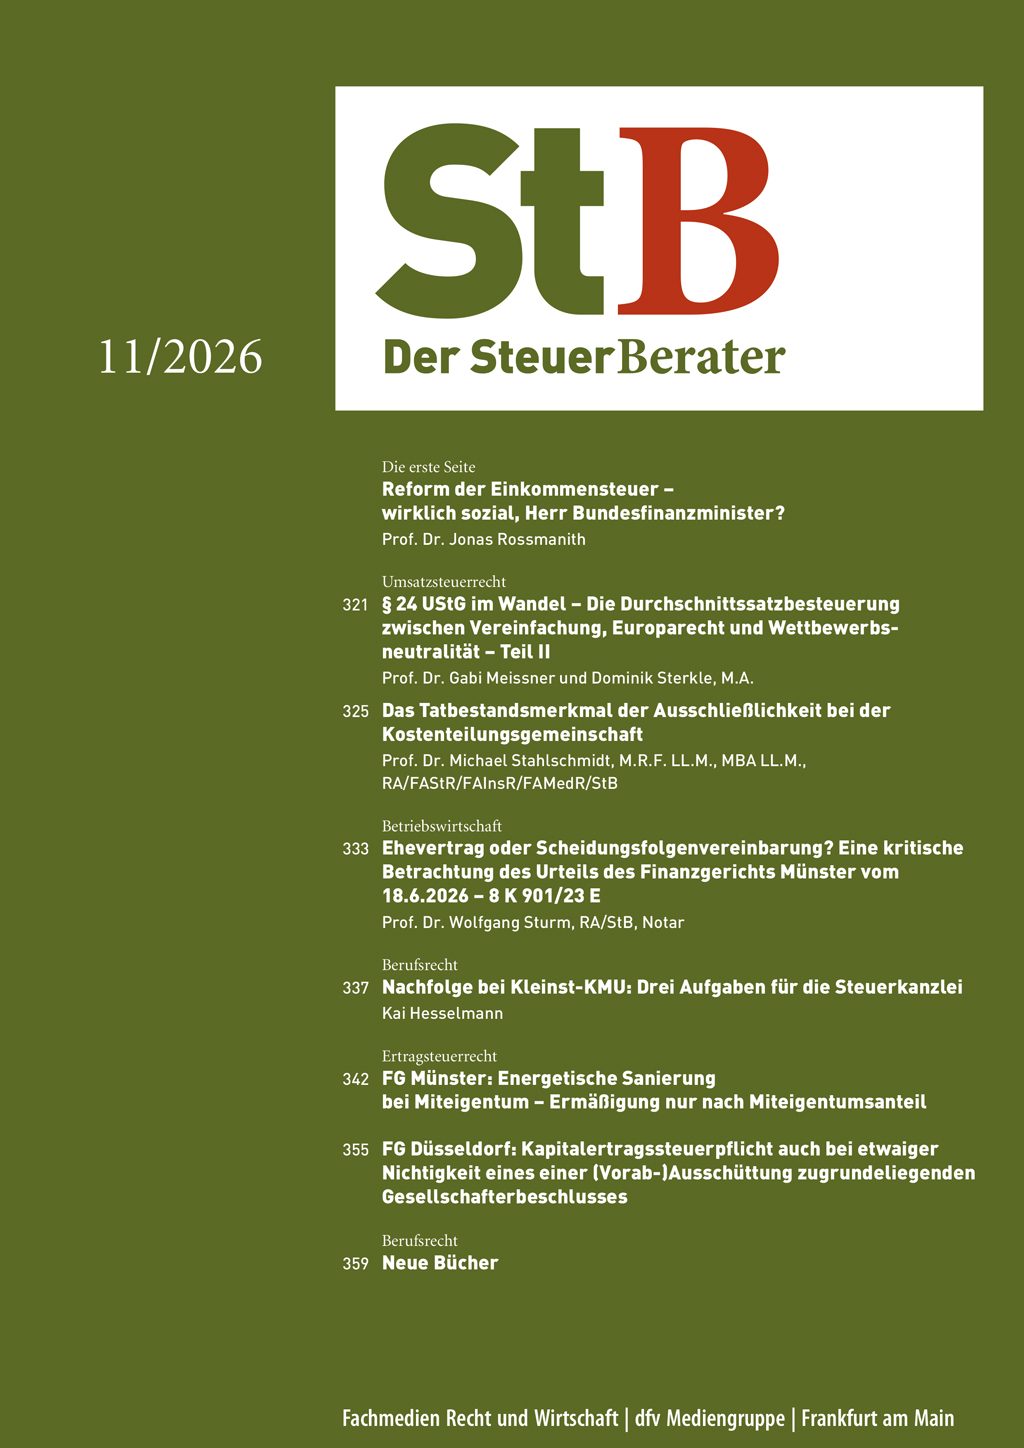
StB 2026, Heft 11 vom 05.11.2026

RossmanithReform der Einkommensteuer – wirklich sozial, Herr Bundesfinanzminister? I | Meissner/Sterkle§ 24 UStG im Wandel – Die Durchschnittssatzbesteuerung zwischen Vereinfachung, Europarecht und Wettbewerbsneutralität – Teil II 321 | StahlschmidtDas Tatbestandsmerkmal der Ausschließlichkeit bei der Kostenteilungsgemeinschaft 325 | SturmEhevertrag oder Scheidungsfolgenvereinbarung? Eine kritische Betrachtung des Urteils des Finanzgerichts Münster vom 18.6.2026 – 8 K 901/23 E 333 | HesselmannNachfolge bei Kleinst-KMU: Drei Aufgaben für die Steuerkanzlei 337 | FG MünsterEnergetische Sanierung bei Miteigentum – Ermäßigung nur nach Miteigentumsanteil 342 | FG DüsseldorfKapitalertragssteuerpflicht auch bei etwaiger Nichtigkeit eines einer (Vorab-)Ausschüttung zugrundeliegenden Gesellschafterbeschlusses 355
§ 24 UStG im Wandel – Die Durchschnittssatzbesteuerung zwischen Vereinfachung, Europarecht und Wettbewerbsneutralität – Teil II

Der zweite Teil des Beitrags widmet sich primär den Rechtsfolgen der Durchschnittssatzbesteuerung nach § 24 UStG. Im Mittelpunkt stehen die geltenden Durchschnittssätze, die Pauschalierung des Vorsteuerabzugs sowie die Möglichkeit zur Option zur Regelbesteuerung. Darüber hinaus wird die wirtschaftliche Zweckmäßigkeit der Sonderregelung beleuchtet. Der Beitrag richtet sich an alle Interessierten, die einen verständlichen Einblick in die praktischen Konsequenzen der Regelung gewinnen möchten.

Das Tatbestandsmerkmal der Ausschließlichkeit bei der Kostenteilungsgemeinschaft

Der Beitrag setzt sich mit der Rechtsprechung des EuGH und zur Reichweite der Mehrwertsteuerbefreiung für Kostenteilungsgemeinschaften nach Art. 132 Abs. 1 Buchst. f MwStSystRL – Besprechung von EuGH, Urteil vom 22.1.2026, verb. Rs. C-379/24 und C-380/24 (Agrupació de Neteja Sanitària, AIE, und Educat Serveis Auxiliars SCCL), mit rechtsvergleichenden Bezügen auseinander.

Ehevertrag oder Scheidungsfolgenvereinbarung? Eine kritische Betrachtung des Urteils des Finanzgerichts Münster vom 18.6.2026 – 8 K 901/23 E

Eine im Scheidungsverfahren geschlossene Scheidungsfolgenvereinbarung kann zugleich eine güterrechtliche Vereinbarung sein, durch die der künftige Zugewinnausgleich gegenständlich ausgestaltet wird. Die Einordnung als Scheidungsfolgenvereinbarung schließt die materielle Wirkung eines Ehevertrags nicht aus. Für die einkommensteuerliche Beurteilung nach § 23 EStG kommt es deshalb entscheidend auf Inhalt, Auslegung und Rechtswirkung der Vereinbarung an, nicht auf das Etikett oder allein auf den Zeitpunkt ihres Abschlusses.

Nicht vergleichbare ausländische Reorganisationen in der Hinzurechnungsbesteuerung – Einordnung des materiellen Korrespondenzprinzips nach der jüngeren Rechtsprechung

Der Beitrag befasst sich mit einem wichtigen Spannungsverhältnis der Hinzurechnungsbesteuerung: Die dem Hinzurechnungsbetrag zugrundeliegenden Einkünfte sind gemäß § 10 Abs. 3 AStG nach deutschen Grundsätzen zu ermitteln, wobei die Anwendung des UmwStG ausgeschlossen ist; dies gilt gleichermaßen für die Bestimmung der Niedrigbesteuerung im Sinne von § 8 Abs. 5 AStG. Bei ausländischen Buchwertübertragungen liegt deshalb regelmäßig eine Niedrigbesteuerung vor. Abstrakte Einkünfte aus ausländischen Reorganisationen, die nicht mit einem Vorgang im Sinne des § 1 UmwStG vergleichbar sind, können zudem nur nach Nr. 1 bis 8 des Aktivkatalogs in § 8 Abs. 1 AStG als aktiv qualifizieren. Dabei sind auch die Vorschriften zum materiellen Korrespondenzprinzip zu beachten.

Im Blickpunkt (Betriebswirtschaft)

Das Gründungsgeschehen in Deutschland hat gem. einer PM des ZEW Mannheim vom 26.10.2026 2025 deutlich an Dynamik gewonnen. Nach einer Erhebung des ZEW Mannheim und Creditreform seien rund 183 000 neue Unternehmen gegründet worden. Das seien 7,7 % mehr als im Vorjahr und so viele wie seit 15 Jahren nicht mehr. Besonders stark falle der Aufschwung bei wachstumsorientierten, …

Vertragsverletzungsverfahren und aktuelle Rechtsprechung zu den Investitionsabzugsbeträgen und Sonderabschreibungen nach § 7g EStG

Anknüpfend an Weiss, BB 2017, 1003 ff., BB 2020, 1963 ff., und Fischer, BB 2024, 2667 ff., behandelt der nachfolgende Beitrag ein im Juni 2026 von der Europäischen Kommission eingeleitetes Vertragsverletzungsverfahren sowie die von November 2024 bis September 2026 veröffentlichte Rechtsprechung zu § 7g EStG. Thematische Schwerpunkte der Entscheidungen sind die Zugangsvoraussetzungen, das Zusammenspiel mit §§ 15a, 15b EStG, die durch den Gesetzgeber erhöhte Sonderabschreibung, die Nutzung von Photovoltaikanlagen und die unionsrechtliche Inlandsbindung. Neue grundlegende Gesetzgebung oder Verwaltungsanweisungen liegen im Berichtszeitraum nicht vor.

BB-Kommentar zu FG Niedersachsen, Beschluss vom 22.05.2026, 4 V 52/26

Eine vorweggenommene Erbfolge umfasst häufig die Übertragung von Immobilien unter Vorbehaltsnießbrauch von Eltern auf ihre Kinder. Dabei übertragen die Eltern das zivilrechtliche Eigentum an der Immobilie bereits zu Lebzeiten auf die nächste Generation, behalten sich jedoch das Recht vor, die Immobilie weiterhin zu nutzen oder die Erträge aus ihr zu ziehen. Der Vorbehaltsnießbrauch ermöglicht insbesondere die weitere Vereinnahmung von Mieten, …

Im Blickpunkt (Arbeitsrecht)

Auch wer zum Mindestlohn arbeitet, hat ein deutlich höheres verfügbares Einkommen als vergleichbare Personen, die Grundsicherung beziehen, so eine neue Studie des Wirtschafts- und Sozialwissenschaftlichen Instituts (WSI) der Hans-Böckler-Stiftung laut PM vom 27.10.2026. Das gelte überall in Deutschland und unabhängig von der Haushaltskonstellation. Im deutschen Durchschnitt liege der Einkommensvorteil bei rund 623 Euro monatlich im Falle einer alleinstehenden Person, …