Bilanzrecht und Betriebswirtschaft

SASB: Änderungen an fünf SASB-Standards

-tb- Der Sustainability Accounting Standards Board (SASB) hat Änderungen an fünf SASB-Standards im Zusammenhang mit drei aktiven Standardsetzungsprojekten vorgeschlagen. Aufgrund der bevorstehenden Konsolidierung in den International Sustainability Standards Board (ISSB) werden zum jetzigen…
VSC: Perspektivenpapier zu immateriellen Vermögenswerten

-tb- Der International Valuation Standards Council (IVSC) hat das zweite Perspektivenpapier der Reihe „Zeit, um immaterielle Vermögenswerte greifbar zu machen“ veröffentlicht. Darin werden die wertschöpfenden Eigenschaften des Humankapitals und ausgewählte Bewertungstechniken erläutert. Die PM…

EFRAG: Grundlagen für Schlussfolgerungen

-tb- Die European Financial Reporting Advisory Group (EFRAG) hat die Grundlagen für Schlussfolgerungen zu den Entwürfen der EU-Standards zur Nachhaltigkeitsberichterstattung veröffentlicht. Die PM ist unter…

Im Blickpunkt (Betriebswirtschaft)

“Seit dem 1.1.2022 ist die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) allein verantwortlich für das deutsche Bilanzkontrollverfahren”, heißt es in der PM der Wirtschaftsprüfungs- und Beratungsgesellschaft PwC vom 30.5.2022, und besitze ein neues, umfangreiches Instrumentarium an Rechten. Damit solle sie das Enforcement schneller, effizienter und transparenter durchführen können. …

European Sustainability Reporting Standards (ESRS): EFRAG-Konsultationsentwürfe als Meilenstein der neuen EU-Nachhaltigkeitsberichterstattung

Ende April 2022 hat die European Financial Reporting Advisory Group (EFRAG) dreizehn Konsultationsentwürfe zu EU-Berichtsstandards zur Nachhaltigkeit – den sog. European Sustainability Reporting Standards (ESRS) – veröffentlicht. Nach der gegenwärtig in Brüssel verhandelten Corporate Sustainability Disclosure Directive (CSRD) werden diese als delegierte Rechtsakte EU-weit von ca. …

BB-Kommentar zu FG Köln, Urteil vom 25.11.2021, 13 K 703/17

Die Entscheidung des FG Köln befasst sich mit der Frage, inwieweit Finanzierungskosten der gewerbesteuerlichen Hinzurechnung nach § 8 Nr. 1 Buchst. a GewStG unterliegen. Entscheidend ist dabei, ob die jeweiligen Finanzierungskosten einen Teil der Herstellungskosten gem. § 255 Abs. 3 S. 2 HGB darstellen oder isoliert zu behandeln sind, da nach dem Einleitungssatz des § 8 GewStG Entgelte nur hinzuzurechnen sind, …

Immobilieninvestor: Der Verschuldungsgrad der Adler Group steigt

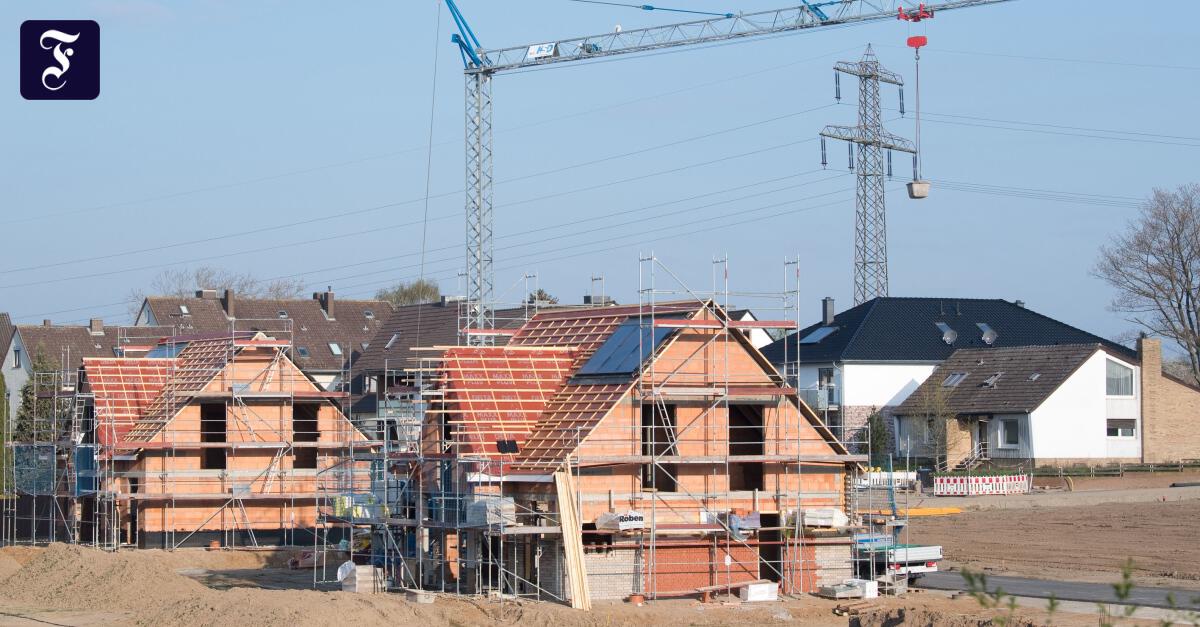
Die FAZ berichtet: "Bei der angeschlagenen Adler Group ist im ersten Quartal der Verschuldungsgrad (LTV) weiter gestiegen. Die Beleihungsquote LTV lag zum Ende des ersten Quartals bei 52 Prozent, Ende Dezember hatte der Immobilieninvestor noch 50,9 Prozent ausgewiesen, wie er am Montag mitteilte."…

IASB: Plan für das Integrated Reporting Framework

-tb- Der International Accounting Standards Board (IASB) hat gemeinsam mit dem International Sustainability Standards Board (ISSB) einen Plan für die zukünftige Eingliederung des Integrated Reporting Frameworks in das übrige Konstrukt der IFRS-Berichterstattung sowie dessen Weiterentwicklung…

GRI: Integration von Sustainable Developement Goals

-tb- Die Global Reporting Initiative (GRI) hat einen überarbeiteten Leitfaden zur Verbindung der Sustainable Development Goals mit den jeweiligen GRI-Standards veröffentlicht. Dies soll die Berichterstattung besser in Bezug zu angestrebten Nachhaltigkeitszielen stellen. Die PM ist unter https://www…

EFRAG: Übertragung von Versicherungsschutz bei Rentenverträgen

-tb- Die European Financial Reporting Advisory Group (EFRAG) hat ihre finale Stellungnahme zur vorläufigen Agendaentscheidung des IFRS Interpretations Comittee zur Übertragung von Versicherungsschutz in einer Gruppe von Rentenvertägen im Rahmen von IFRS 17 veröffentlicht. Die PM ist unter…