Bilanzrecht und Betriebswirtschaft

FASB: Bilanzierung von Ertragsteuern

-tb- Der Financial Accounting Standards Board (FASB) hat eine Aktualisierung zur Rechnungslegung mit dem Titel „Ertragsteuern (Thema 740)“ veröffentlicht. Demnach sind in der Überleitungsrechnung konsistente Kategorien zu verwenden und Informationen stärker aufzugliedern. Darüber hinaus sind…
FASB: Bilanzierung von Krypto-Vermögenswerten

-tb- Der Financial Accounting Standards Board (FASB) hat eine Aktualisierung zur Rechnungslegung mit dem Titel „Immaterielle Vermögenswerte – Geschäftswert und andere – Krypto-Vermögenswerte (Unterthema 350-60)“ veröffentlicht. Demnach sind Krypto-Vermögenswerte in jeder Berichtsperiode zum…

Im Blickpunkt (Betriebswirtschaft)

Das Institut der Wirtschaftsprüfer (IDW) begrüßt laut einer PM vom 13.12.2023, dass sich die Ampel-Koalition wohl auf einen Haushalt 2024 verständigt hat. Die Beratungen zum Wachstumschancengesetz im Vermittlungsausschuss sollten nun wieder zeitnah aufgenommen werden. Das IDW halte die im Wachstumschancengesetz vorgesehenen Maßnahmen teilweise für geeignet, die genannten Ziele zu erreichen: Um die Transformation der Wirtschaft voranzutreiben, …

BB-IFRS-Report 2023

Als Fortführung der BB-IFRS-Reporte für die Jahre 2007–2022 thematisiert der nachfolgende Beitrag in kompakter Weise die finalen Neuerungen und Änderungsvorhaben am Regelwerk der IFRS im Jahr 2023. Dargestellt werden partielle Einzeländerungen an den IFRS sowie Entwürfe für Änderungen. Außerdem wird ein Blick auf die sonstigen anstehenden Änderungen an den IFRS sowie auf die Post-Implementation Reviews (PIR) geworfen. Auch der diesjährige Beitrag beschäftigt sich abschließend mit dem Arbeitsprogramm des IFRS Interpretation Committee (IC), das sich der Anwendung des Regelwerks widmet.

BB-Kommentar zu FG München, Urteil vom 11.09.2023, 7 K 403/20

Das handelsrechtliche Realisationsprinzip (§ 252 Abs. 1 Nr. 4 2. Halbs. HGB) besagt, dass Gewinne im Jahresabschluss nur gezeigt werden dürfen, wenn sie am Abschlussstichtag realisiert sind. Nach dem Grundsatz der Maßgeblichkeit (§ 5 Abs. 1 S. 1 EStG) gilt dies auch für die Steuerbilanz. Solange noch keine Gewinnrealisierung eingetreten ist, sind erhaltene Anzahlungen zu passivieren und in Arbeit befindliche Aufträge zu Herstellungskosten zu aktivieren. …

CSDDD: Vorläufige politische Einigung erzielt

Das Europäische Parlament und der Rat der Europäischen Union haben am 14.12. Dezember 2023 eine vorläufige politische Einigung zur Corporate Sustainability Due Diligence Directive (CSDDD) im Zuge der Trilogverhandlungen verkündet. Die vorläufige politische Einigung wird in den kommenden Wochen noch…

Fehlende Nachfolge: Jedes dritte Unternehmen bundesweit will schließen

Jedes dritte Unternehmen in Deutschland will schließen, wenn kein Nachfolger gefunden wird. Zugleich hat sich ein Drittel der Firmen noch nicht mit der Unternehmensnachfolge beschäftigt. Das geht aus der 10. Unternehmerkunden-Studie im Auftrag der Commerzbank hervor. Für diese wurden vom…

IAASB: Leitfaden zum Referenzieren der IFRS

-tb- Der International Auditing and Assurance Standards Board (IAASB) hat einen Leitfaden zum Referenzieren der IFRS Standards in Prüfungsberichten veröffentlicht. Die PM ist unter…

IASB: Bericht über mineralgewinnende Tätigkeiten

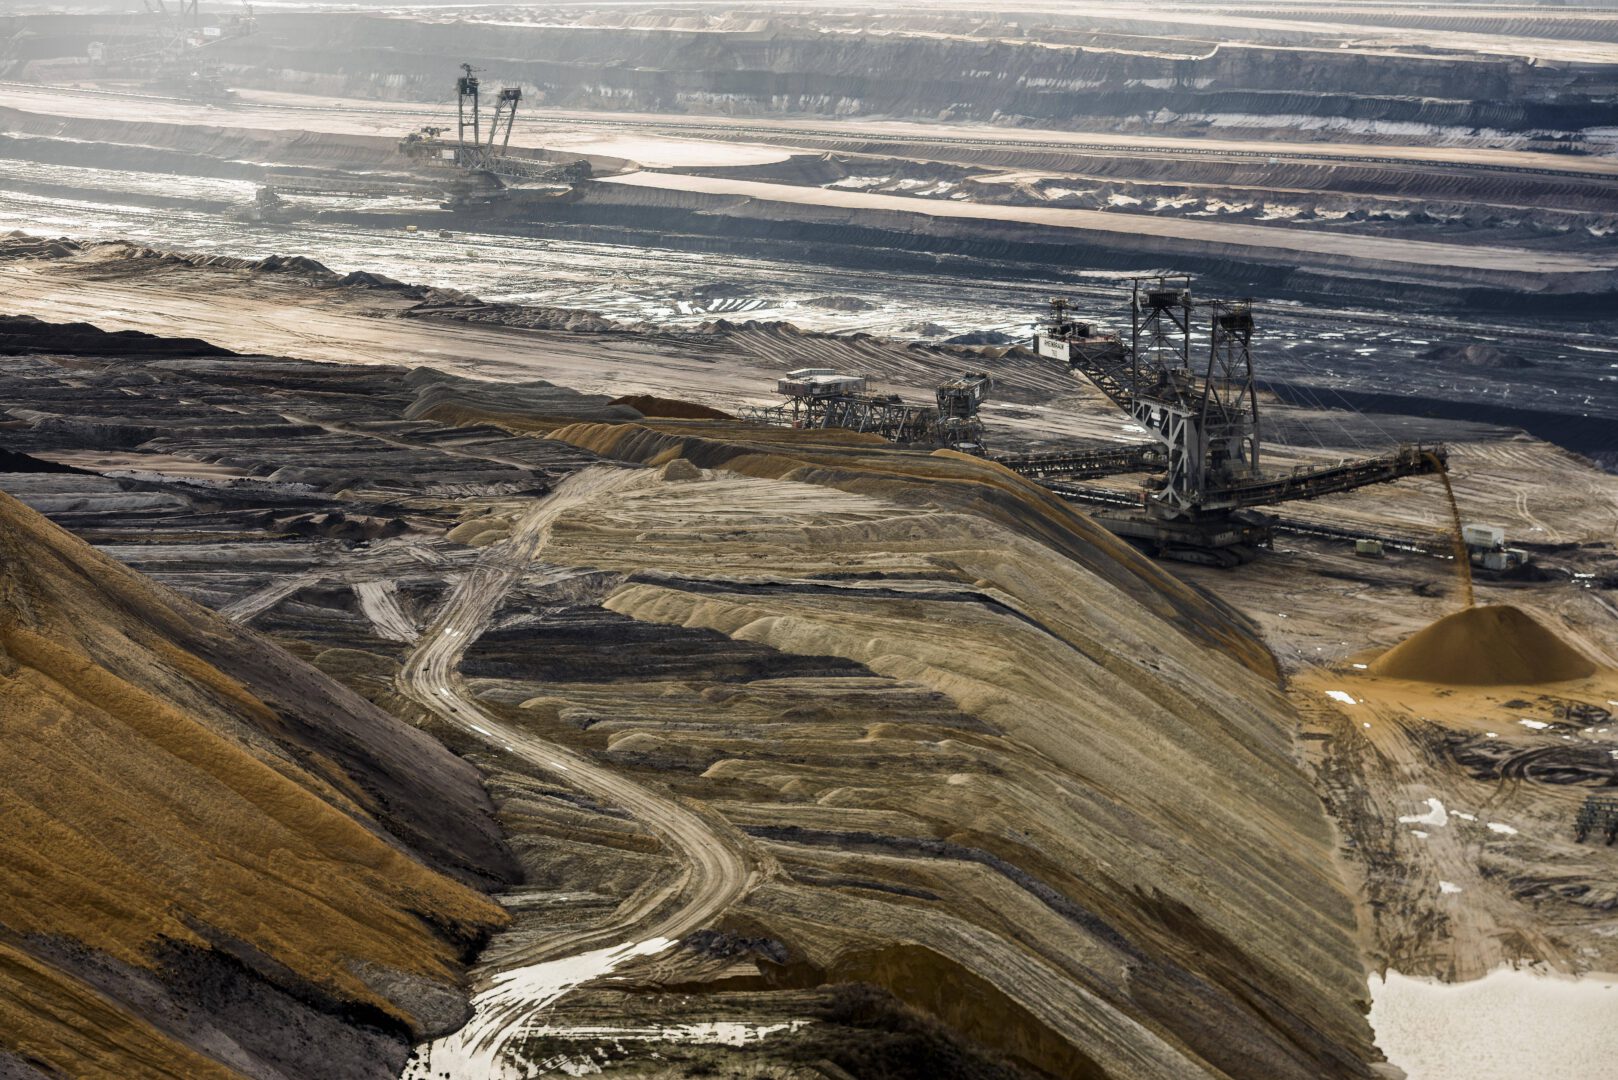
-tb- Der International Accounting Standards Board (IASB) hat einen finalen Bericht über sein Projekt zu mineralgewinnenden Tätigkeiten von Unternehmen veröffentlicht. Ziel war die Prüfung, ob IFRS 6 „Rohstofferkundung und -bewertung“ ersetzt werden muss. Die PM ist unter…