StB in R&W-Online

Hier finden Sie die aktuellen Aufsätze aus dem StB mit einem Kurztext und einem Verweis auf R&W-Online

Country-by-Country-Reporting

Das Bundesjustizministerium hat den Referentenentwurf des Umsetzungsgesetzes zur Richtlinie zum öffentlichen Country-by-Country Reporting (pCbCR) vorgelegt. Die EU-Richtlinie regelt die Offenlegung von Ertragsteuerinformationen multinationaler Unternehmen durch bestimmte Unternehmen und Zweigniederlassungen. Sie trat am 21.12.2021 in Kraft und die Mitgliedstaaten müssen die Richtlinie bis zum 22.…

Betriebswirtschaft: Crowdfunding zur Finanzierung nachhaltiger unternehmerischer Vorhaben

Die Nachhaltigkeit erlangt als Leitlinie einer verantwortungsbewussten Wirtschaftsweise zunehmend an Bedeutung, weshalb nachhaltiges unternehmerisches Handeln eine immer gewichtigere Rolle bei Entscheidungen der Marktteilnehmer spielt. Jene Entwicklung hin zu einer nachhaltigen Wirtschaftsweise hat einen prägenden Einfluss auf die Geschäftsmodelle von Unternehmen. Nicht zuletzt die rasante Verbreitung elektrobetriebener Fahrzeuge ist eines der prominentesten Beispiele hierfür. …

StB 2022, Heft 10 vom 13.10.2022

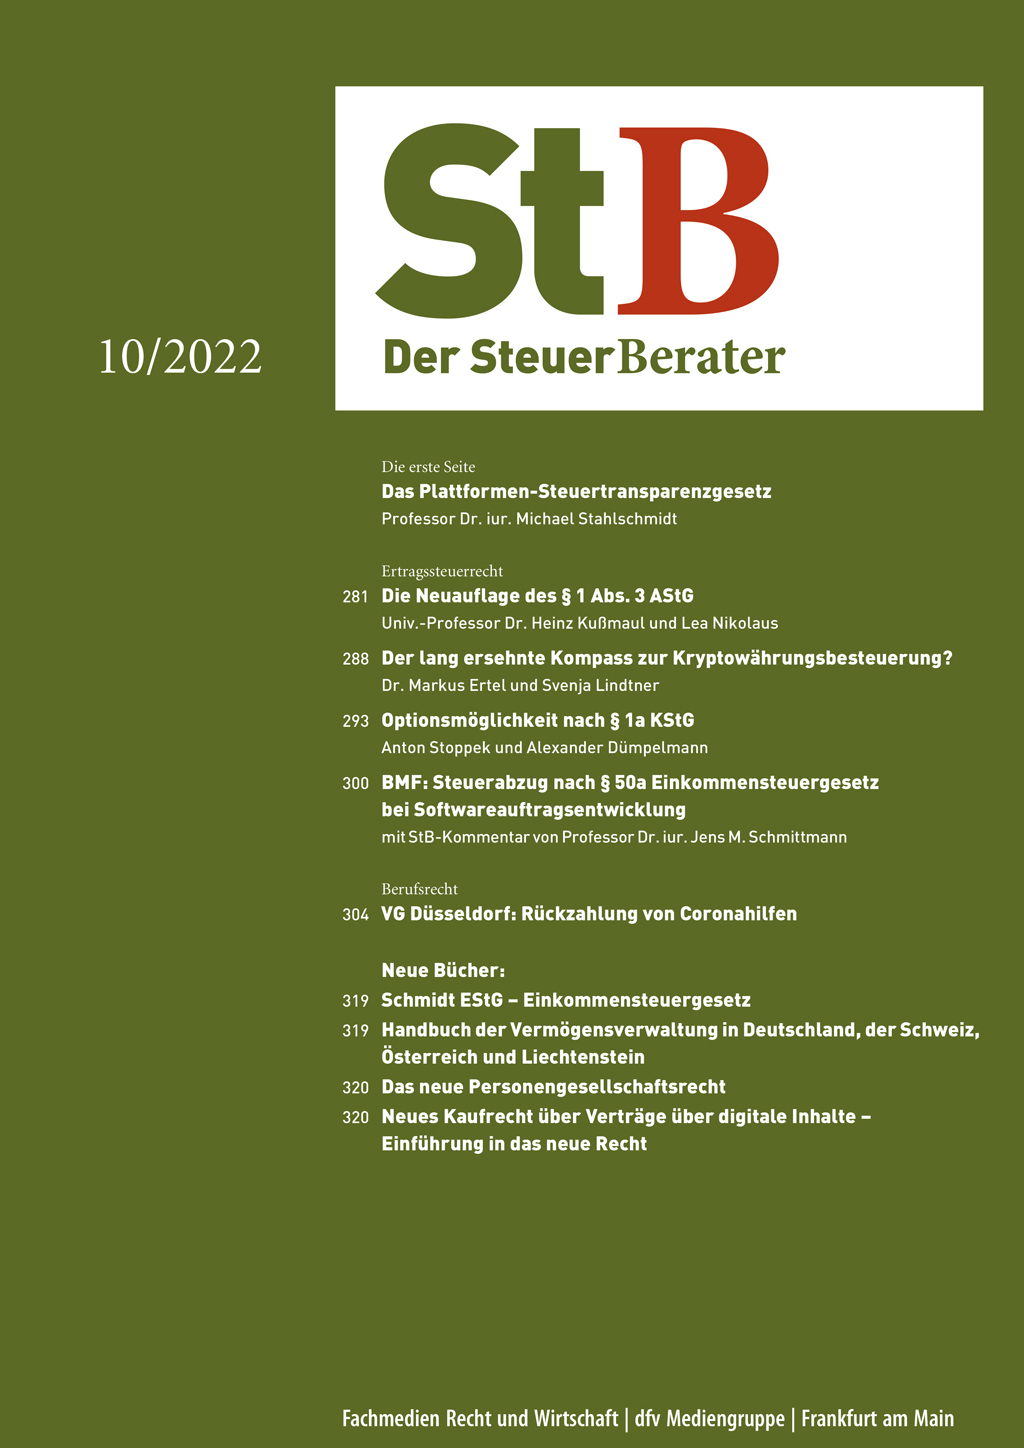
StahlschmidtDas Plattformen-Steuertransparenzgesetz I | Kußmaul/NikolausErtragssteuerrecht: Die Neuauflage des § 1 Abs. 3 AStG 281 | Ertel/LindtnerErtragsteuerrecht: Der lang ersehnte Kompass zur Kryptowährungsbesteuerung? 288 | Stoppek/DümpelmannErtragsteuerrecht: Optionsmöglichkeit nach § 1a KStG 293 | BMFSteuerabzug nach § 50a Einkommensteuergesetz bei Softwareauftragsentwicklung 300 | VG DüsseldorfRückzahlung von Coronahilfen 304

Das Plattformen-Steuertransparenzgesetz

Im Gesetzgebungsprozess befindet sich das Gesetz zur Umsetzung der Richtlinie (EU) 2021/514 des Rates vom 22.3.2021 zur Änderung der Richtlinie 2011/16/EU über die Zusammenarbeit der Verwaltungsbehörden im Bereich der Besteuerung und zur Modernisierung des Steuerverfahrensrechts. Die Vizepräsidentin des deutschen Bundestages, Yvonne Magwas, meinte dazu in der 1. Aussprache: “Ein sehr langer Titel . …

Ertragssteuerrecht: Die Neuauflage des § 1 Abs. 3 AStG

Dieser Beitrag widmet sich dem im Zuge des Gesetzes zur Modernisierung der Entlastung von Abzugsteuern und der Bescheinigung der KapESt (AbzStEntModG, BGBl. I 2021, 1259) neujustierten § 1 Abs. 3 AStG, der die Grundsätze der Verrechnungspreisbestimmung im deutschen Steuerrecht normiert und der ab dem Veranlagungszeitraum 2022 zu berücksichtigen ist. Hierzu nimmt dieser zweite Beitrag neben dem vom Gesetzgeber erstmalig angesprochenen Durchführungszeitpunkt eines Fremdvergleichs die schon in anderer Gestaltung in der Altfassung vertretene Methodenwahl, …

Ertragsteuerrecht: Der lang ersehnte Kompass zur Kryptowährungsbesteuerung?

Rund ein Jahr nach der Veröffentlichung des Entwurfsschreibens zu Einzelfragen zur ertragsteuerrechtlichen Behandlung von virtuellen Währungen und von sonstigen Token legt das BMF mit Datum vom 10.5.2022 nunmehr die finale Fassung seines Schreibens vor. Damit existieren nun erstmals bundeseinheitliche Verwaltungsanweisungen zur Ertragsbesteuerung von Kryptowährungen. Der Beitrag beleuchtet ausgewählte Aspekte und zeigt deren Relevanz für die (steuerberatende) Praxis auf.…

Ertragsteuerrecht: Optionsmöglichkeit nach § 1a KStG

Die zum 1.1.2022 eingeführte Option zur Körperschaftsbesteuerung nach § 1a KStG bietet für Personenhandels- und Partnerschaftsgesellschaften neue Möglichkeiten die Gesamtsteuerbelastung zu optimieren, ohne einen zivilrechtlichen Formwechsel durchzuführen.

StB-Kommentar zu [unbekannt], [unbekannt] vom 02.08.2022

Mit Schreiben vom 27.10.2017 hatte das BMF bereits zur beschränkten Steuerpflicht und zum Steuerabzug bei grenzüberschreitender Überlassung von Software und Datenbanken Stellung genommen (BMF, Schreiben vom 27.10.2017 – IV C 5 – S 2300/12/10003:004, BStBl. I 2017, 1448). Der technische Hintergrund der seinerzeitigen Verwaltungsanweisung besteht darin, dass häufig eine grenzüberschreitende Überlassung von Software durch einen im Ausland ansässigen Anbieter an inländische Nutzer erfolgt. …

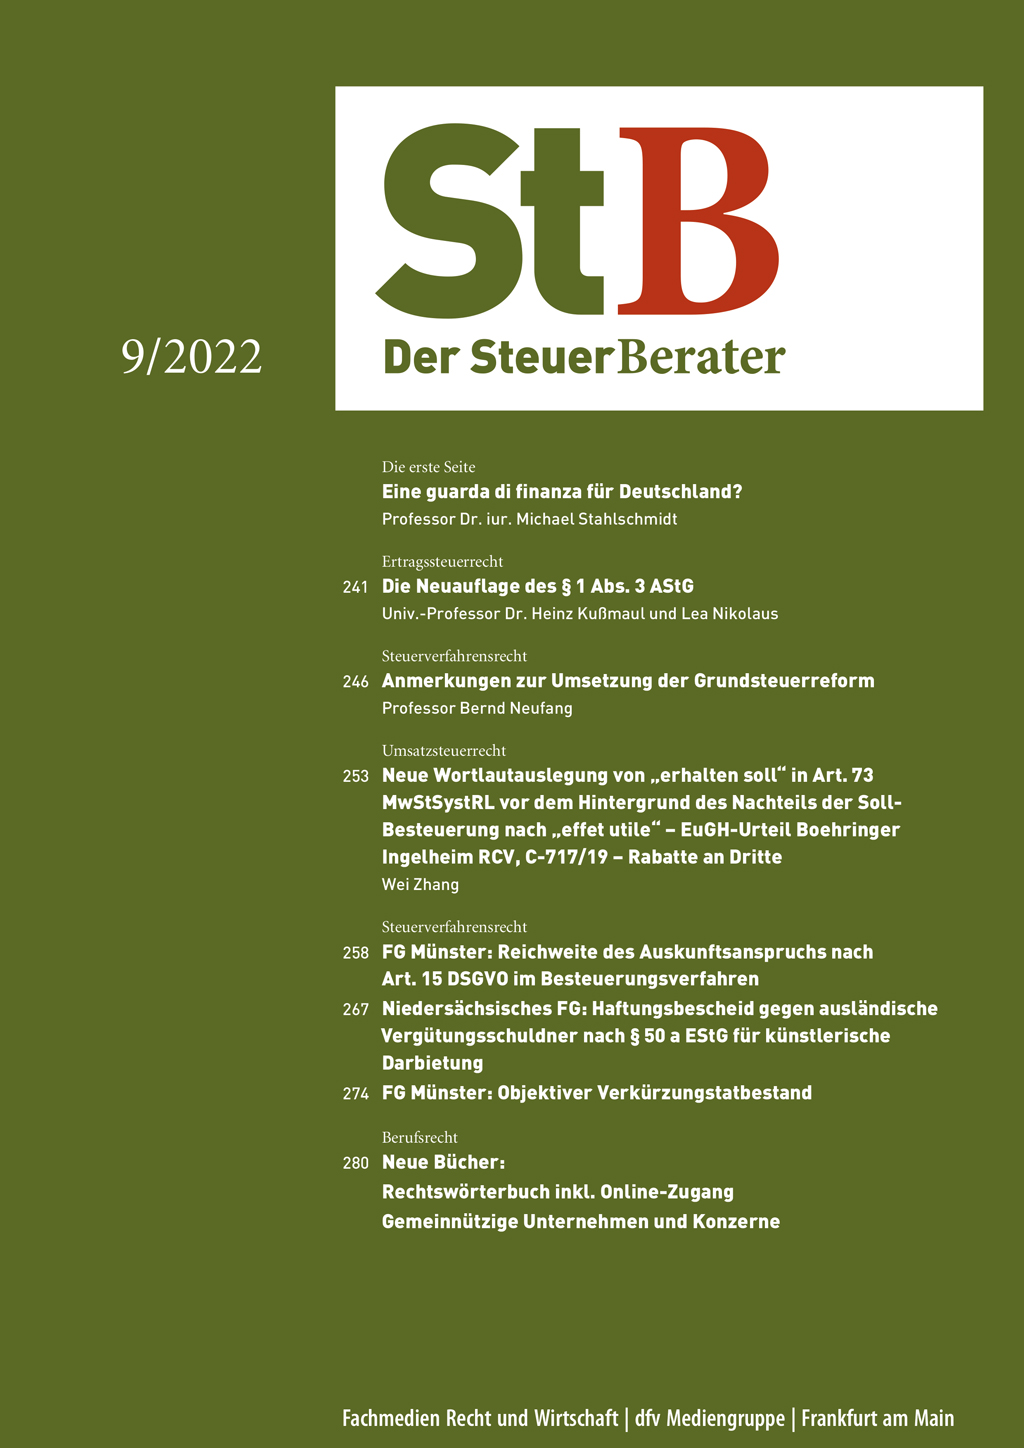
StB 2022, Heft 09 vom 08.09.2022

StahlschmidtEine guarda di finanza für Deutschland? I | Kußmaul/NikolausErtragssteuerrecht: Die Neuauflage des § 1 Abs. 3 AStG 241 | NeufangSteuerverfahrensrecht: Anmerkungen zur Umsetzung der Grundsteuerreform 246 | ZhangUmsatzsteuerrecht: Neue Wortlautauslegung von “erhalten soll” in Art. 73 MwStSystRL vor dem Hintergrund des Nachteils der Soll-Besteuerung nach “effet utile” – EuGH-Urteil Boehringer Ingelheim RCV, C-717/19 – Rabatte an Dritte 253 | FG MünsterReichweite des Auskunftsanspruchs nach Art. 15 DSGVO im Besteuerungsverfahren 258 | FG NiedersachsenNiedersächsisches FG: Haftungsbescheid gegen ausländische Vergütungsschuldner nach § 50a EStG für künstlerische Darbietung 267 | FG MünsterObjektiver Verkürzungstatbestand 274 | Neue Bücher: Rechtswörterbuch inkl. Online-Zugang 280 | Neue Bücher: Gemeinnützige Unternehmen und Konzerne 280

Eine guarda di finanza für Deutschland?

Dass die Geldwäschebekämpfung in Deutschland lahmt, ist keine neue Erkenntnis. Bundesfinanzminister Christian Lindner dazu: “Deutschland darf nicht länger den Ruf eines Geldwäsche-Paradieses haben. Wir haben den Mut zum großen Wurf: Mit leistungsfähigen und wirksamen Strukturen werden wir dafür sorgen, dass die ehrlichen Kaufleute vor denen geschützt werden, die sich nicht an Regeln halten.…