https://media.video.taxi/embed/6utYbH650HMZ?title=false
Den Ergebnissen der 171. Steuerschätzung zufolge liegen die Steuereinnahmen für Bund, Länder und Gemeinden unter Berücksichtigung der bis Oktober 2026 in Kraft getretenen Steuerrechtsänderungen in diesem Jahr bei einem Volumen von 997,9 Mrd. Euro. Diese Aufkommenserwartung ist sehr nah am Ergebnis der vorherigen Schätzung im Mai 2026. In den weiteren Jahren des Schätzzeitraums liegen die erwarteten Einnahmen gesamtstaatlich im Vergleich zur Schätzung im Mai 2026 durchschnittlich jährlich um rund 11 Milliarden höher.
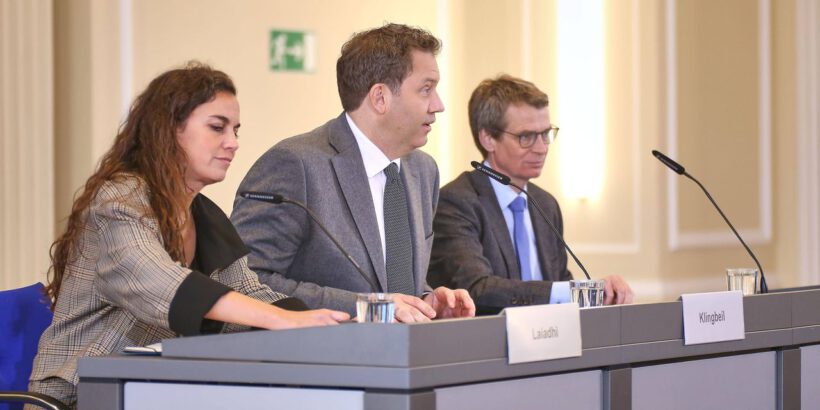
Bundesfinanzminister Lars Klingbeil: „Wir können für 2026 mit einer stabilen Entwicklung der Steuereinnahmen rechnen trotz internationaler Krisen und Unsicherheiten. Wir haben auf diese Krisen reagiert. Und wir stehen robust da. Für 2027 gewinnen wir insgesamt keine neuen Spielräume hinzu, wir müssen aber auch keine neuen Lücken schließen. Darüber hinaus gilt aber ganz klar: Wir werden im Bundeshaushalt weiter konsolidieren müssen, um uns Handlungsspielräume für die Zukunft zu erarbeiten.“

Ergebnisse der Steuerschätzung
Auf Basis der unten aufgeführten Annahmen werden die Steuereinnahmen insgesamt dieses Jahr ungefähr so hoch ausfallen wie in der Steuerschätzung vom Mai 2026 prognostiziert. In den kommenden Jahren dürften die Einnahmen dann höher ausfallen als im Mai 2026 veranschlagt.
Durchgehend höhere Einnahmeerwartungen haben Länder und Gemeinden zu verzeichnen. Auf Bundesebene ergeben sich in einigen Jahren niedrigere Steuereinnahmen als noch in der 170. Steuerschätzung im Mai angenommen.
Die Ergebnisse der Steuerschätzung für die Jahre 2026 bis 2031 werden in Anlage 1 differenziert nach Bund, Ländern, Gemeinden und EU aufgeführt. Anlage 2 stellt die Abweichungen zwischen den Ergebnissen der aktuellen Steuerschätzung und der vorherigen Steuerschätzung vom Mai 2026 dar. Die gegenüber der vorangegangenen Schätzung vom Mai 2026 neu berücksichtigten Gesetze und sonstigen Regelungen sind in der Fußnote 1 zur Anlage 2 dargestellt.

Grundlagen der Steuerschätzung
Der Steuerschätzung lagen die gesamtwirtschaftlichen Eckwerte der Herbstprojektion 2026 der Bundesregierung zugrunde (siehe Tabelle 1). Die Wachstumserwartungen für das laufende Jahr wurden gegenüber der Frühjahrprojektion deutlich nach oben angepasst. Dies liegt vor allem an einer dynamischeren gesamtwirtschaftlichen Entwicklung im ersten Halbjahr, als im Frühjahr angesichts der steigenden Energiepreise erwartet wurde. Die günstigere Entwicklung geht maßgeblich auf höhere Exporte zurück. So sorgte der weltweite KI-Boom für eine höhere Nachfrage und zudem kam es wohl zu Umlenkungseffekten durch den Krieg im Nahen Osten. Im dritten Quartal belasteten die hohen Energiepreise die Wirtschaft weiter, während das Niedrigwasser den Warentransport behinderte. Dagegen werden aus den staatlichen Maßnahmen anhaltende Impulse für die Konjunktur erwartet. Insgesamt rechnet die Bundesregierung in der Herbstprojektion mit einem Zuwachs des Bruttoinlandsprodukts (BIP) in preisbereinigter Rechnung von 1,3 Prozent im laufenden und 1,1 Prozent im kommenden Jahr.
Auch in der für die Steuereinnahmen relevanten nominalen Betrachtungsweise wurden die Erwartungen für den Zuwachs des BIP für das laufende und, in geringerem Umfang, auch für das kommende Jahr aufwärtsrevidiert. Daraus ergibt sich aber nicht zwangsläufig ein entsprechender Aufwärtsimpuls für das Steueraufkommen. So schlägt sich z.B. die unterwartet kräftige Exportentwicklung nicht unmittelbar im Steueraufkommen nieder. Die Aufwärtsanpassung betrifft, was die gesamtwirtschaftlichen Bemessungsgrundlagen angeht, vor allem die Unternehmens- und Vermögenseinkommen. Deren Entwicklung ist zwar grundsätzlich relevant für die gewinnabhängigen Steuern, der kurzfristige Zusammenhang ist aber weniger stark ausgeprägt. Für die Lohnsteuer sind die Arbeitsmarkt- und Lohnentwicklung wichtig. Beim Arbeitsmarkt stellen sich Ausgangslage und Erwartungen in der Herbstprojektion – anders als beim BIP – schlechter als im Frühjahr dar, während sich die Löhne aufwärtsgerichtet entwickeln. Die Bemessungsgrundlage der Steuern von Umsatz entwickelt sich in diesem Jahr voraussichtlich etwas weniger dynamisch als zuvor geschätzt, im nächsten Jahr dann besser.
In der sogenannten mittleren Frist des Projektionszeitraums dürften sich die Bemessungsgrundlagen gemäß Herbstprojektion mit einer ähnlichen Dynamik entwickeln wie im Frühjahr angenommen.
Neben der erwarteten Entwicklung der gesamtwirtschaftlichen Bemessungsgrundlagen wurde bei der Steuerschätzung auch die Entwicklung der Kasseneinnahmen der verschiedenen Steuerarten bis einschließlich September 2026 berücksichtigt. Die Einnahmen lagen dabei insgesamt ungefähr im Einklang mit den Erwartungen aus der vorherigen Schätzung. Bei einigen Steuerarten ergaben sich allerdings spürbare Abweichungen – in verschiedene Richtungen. So fiel das Aufkommen aus den Kapitalertragsteuern kräftiger aus als erwartet. Dagegen war die Aufkommensentwicklung vor allem bei der veranlagten Einkommensteuer schwächer als im Mai projiziert. Das Aufkommen der Steuern vom Umsatz entwickelte sich trotz erneuter Energiepreisanstiege in etwa so wie im Frühjahr vorausgeschätzt.
| Veränderung gegenüber Vorjahr in Prozent | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 |
| Bruttoinlandsprodukt nominal | +4,0 | +4,3 | +2,6 | +2,9 | +2,9 | +2,9 |
|---|---|---|---|---|---|---|
| Bruttolöhne und -gehälter | +3,6 | +3,1 | +3,0 | +2,9 | +2,9 | +2,9 |
| Unternehmens- und Vermögenseinkommen | +6,3 | +7,3 | -0,4 | +2,9 | +2,9 | +2,9 |
| private Konsumausgaben nominal | +3,0 | +3,5 | +2,7 | +2,9 | +2,9 | +2,9 |